- 2026年10月16日
建設業の発注フローを標準化する方法とは?利益を守る管理術を解説
原価管理・工事管理
建設業において、利益を確保するためには「発注フロー」の見直しが不可欠です。しかし、多くの現場では属人的な管理や紙ベースのやり取りが残り、ミスや確認漏れが頻発しています。
この記事では、建設業における発注フローの全体像から、よくあるボトルネック、そして利益を守るための標準化の方法までを詳しく解説します。材料や資材の発注だけでなく、協力会社への外注に関わる管理についても触れながら、発注後の検収・原価反映までを見通せる内容にまとめています。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。
監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
建設業における発注フローとは
建設業における発注フローは、単に協力会社に仕事を依頼するだけの単純なものではありません。顧客への見積り作成から受注、実行予算の策定を経て、発注内容の整理、協力会社や仕入先の選定、正式な発注書の発行、そして納品・施工後の検収や原価への反映まで、一連の流れとしてとらえる必要があります。見積り作成や受注は、発注業務そのものというよりは前段階にあたりますが、ここで固まった金額や条件がその後の発注業務の基準になるため、切り離して考えることはできません。ここでは、受注から実行予算の策定を出発点として、発注フローの全体像をステップごとに解説します。
建設業の発注フローを8つのステップで解説
受注・実行予算の策定
顧客との間で工事内容や金額、工期などの条件について合意したら、正式に契約を締結して受注となります。受注時には、契約書や注文書・注文請書などを用いて、工事内容や金額、工期、支払い条件などを明確にしておくことが重要です。受注が確定した後は、実際の工事にかかる原価の目標となる「実行予算」を策定します。見積り作成時の金額をベースにしつつ、最新の資材価格や協力会社への支払い見込みなどを考慮し、実際の施工に即した予算を組みます。
この実行予算が、その後の材料・資材の購入や協力会社への外注など、発注業務における金額の基準となります。発注する前に実行予算を整理しておくことで、予算を超えた発注にも気づきやすくなります。
発注内容を整理する
実行予算が固まったら、何を・どれだけ・いつまでに手配する必要があるのかを整理します。材料や資材そのものを購入するのか、工事の一部を協力会社に依頼するのかによって、確認すべき項目や書類の形式が変わってくるため、このタイミングで発注内容を明確にしておくことが、後工程のミスを防ぐポイントになります。発注先・協力会社を選定する
発注内容が固まったら、実際に資材を仕入れる先や、工事を依頼する協力会社を選定します。価格だけで判断するのではなく、過去の取引実績や施工品質、対応できる工事内容、納期・工期への対応力なども含めて比較することが重要です。特に工事を外注する場合は、発注後の品質や工程にも影響するため、自社の工事内容に合った協力会社を選ぶ必要があります。水道工事であれば、対応できる工事や施工実績などを踏まえた外注先・協力会社を選ぶ際のポイントを確認しておくとよいでしょう。また、電気工事でも、技術力や対応範囲などを含めて工事を外注する際の協力会社の選び方を整理しておくことが大切です。
見積金額が実行予算内に収まるかだけでなく、工事を予定通り進められる相手かどうかまで確認したうえで発注先を決めることが、その後のトラブル防止につながります。
見積り・条件を確認する
発注先の候補が決まったら、見積り内容や納期、支払い条件などを確認します。複数の業者から見積りを取得して比較検討することも、適正な価格を見極めるうえで欠かせません。この段階での確認が甘いと、後の「金額の誤記」や「契約条件の曖昧さ」といった問題につながりやすくなります。社内承認を得る
発注内容と条件が固まったら、社内の承認ルートに沿って承認を得ます。承認者や承認基準が曖昧なままだと、現場が承認を待てずに見切り発車で発注してしまう、いわゆる「事後承認」が常態化しやすくなります。承認ルールの設定については、後述する標準化のポイントで改めて解説します。発注書・注文書を交わす
社内で発注内容の確認・承認ができたら、発注先に依頼内容を伝えます。材料や資材の発注では、品名や数量、単価、納期などを発注書などに記載し、後から発注内容を確認できる状態にしておくことが重要です。協力会社へ建設工事を発注する場合は、契約内容の扱いにも注意が必要です。建設工事の請負契約では、建設業法第19条により、工事内容や請負代金、工期などの契約事項を書面に記載し、当事者間で相互に交付することが定められています。一定の要件を満たせば、書面に代えて電子的な方法で契約することも可能です。
注文書と注文請書を使って建設工事の請負契約を締結する場合も、基本契約書や契約約款との組み合わせ、記載事項などについて一定の要件があります。そのため、協力会社へ工事を依頼する際は、工事注文書に記載する内容や作成時の注意点をあらかじめ確認しておくことが大切です。
また、電話や対面で依頼内容だけを伝えると、工事範囲や金額、納期などについて双方の認識がずれる可能性があります。口頭発注で起こりやすいトラブルや注意点も理解したうえで、発注条件を後から確認できる形で残しておきましょう。
納品・施工・検収
発注した資材が納品された、あるいは協力会社の施工が完了したら、内容が発注条件どおりかを確認する「検収」を行います。数量や仕様の相違、施工不良がないかをこの段階でチェックしておくことが、後の請求トラブルを防ぐことにつながります。請求内容を確認し、原価へ反映する
検収が完了したら、相手先から届く請求内容が発注時の条件と一致しているかを確認します。金額や数量に相違がないかを照合したうえで、実際にかかった費用を工事ごとの原価に反映させます。この一連の流れを確実に行うことが、後述する「発注管理と利益管理の関係」にも直結します。発注と外注の関係
建設業の発注管理には、大きく分けて、材料や資材を仕入先へ発注するケースと、工事の一部を協力会社へ依頼する外注のケースがあります。いずれも「実行予算の範囲内で、必要なものを適切な条件で手配する」という基本的な考え方は共通しています。一方で、外注では材料を購入するだけの場合とは異なり、施工する範囲や工期、品質、追加工事が発生した場合の対応なども含めて条件を整理する必要があります。
まずは、建設業における外注の意味や外注費との違いを理解しておくと、材料発注と工事の外注を区別して管理しやすくなります。
また、外注した工事は協力会社への支払いとして原価に反映されるため、発注して終わりではありません。実行予算と照らし合わせながら、外注費を予算と実績で管理することも、工事の利益を把握するうえで重要です。
発注業務で起こりやすい問題
建設業の発注フローには、現場監督や事務員など多くの部署・担当者、そして外部の協力会社が関わるため、さまざまな問題が起こりやすくなっています。これらを放置すると、業務効率の低下だけでなく、利益の圧迫や工事の遅延につながる恐れがあります。ここでは、陥りやすい5つのつまずきについて解説します。情報共有不足
発注業務における大きなつまずきの一つが、現場と事務、あるいは経営層との間での「情報共有不足」です。現場監督が電話や口頭で独自に資材を発注してしまい、事務担当者がその事実を請求書が届くまで把握できないというケースは少なくありません。このような情報伝達の遅れや漏れは、二重発注や請求金額の不一致を引き起こし、確認作業に多くの時間を奪われる原因となります。情報を一元化し、関係者が発注状況を共有・把握できる仕組みが求められます。
契約条件が曖昧
協力会社への発注時に、契約条件を曖昧にしたまま工事を進めてしまうと、施工後のトラブルにつながる可能性があります。例えば、追加工事が発生した場合の費用負担や、工期に変更が生じた場合の対応、支払い条件などについて事前に認識を合わせていなければ、工事が進んでから「どこまでが当初の契約範囲だったのか」が分からなくなることがあります。
特に、長年取引している協力会社とは「いつも通り」で済ませてしまいがちですが、発注ごとに条件を確認し、記録として残しておくことが重要です。また、外注取引を行う際は、契約内容だけでなく、建設業の契約・外注管理で押さえておきたい取引上のルールについても確認しておく必要があります。
金額の誤記
発注書や見積書を手作業で作成していると、単価や数量の入力間違い、転記漏れなどの発注ミスが発生することがあります。特に複数のExcelファイルや書類へ同じ情報を入力している場合は、修正内容が一部に反映されないといった食い違いにも注意が必要です。こうしたミスがそのまま発注されると、想定していた金額より原価が増えたり、協力会社との確認作業が発生したりする原因になります。
金額だけでなく、数量、発注先、納期、工事内容なども含めて、発注ミスを防ぐための確認方法や仕組みを整えておくことが重要です。入力・転記する回数を減らし、発注前に内容を確認できる流れを作ることで、人的ミスの発生を抑えやすくなります。
承認の遅延
社内の承認ルートが複雑であったり、決裁権を持つ経営者や現場監督が多忙で不在がちであったりすると、「承認遅延」が発生します。発注書のチェックや承認に時間がかかると、資材の手配や協力会社のスケジュール確保が遅れ、工期に影響するリスクも出てきます。また、現場が工事の進行を優先するあまり、正式な承認を得る前に見切り発車で発注してしまう「事後承認」が常態化すると、予算管理そのものが形骸化してしまいます。
原価超過
これらの問題が積み重なった結果として起こりやすいのが、「原価超過」です。事前の実行予算を大きく超えて発注が行われたり、現場での追加手配が管理されていなかったりすると、工事が完了して完成工事原価を集計した際に「実は利益が出ておらず赤字だった」という事態に陥りかねません。発注内容や実行予算の管理が十分でない場合、発注段階で原価超過に気づきにくくなり、利益を圧迫する要因になります。発注時点で予算との差を確認できる仕組みを整えておくことが重要です。
発注管理と利益管理の関係
建設業において、発注管理は単なる「物を買う・仕事を頼む」ための事務作業ではなく、会社の利益を左右する要素のひとつです。発注した材料費や外注費は工事原価の一部となるため、発注管理は工事全体の原価管理とも密接に関係しています。利益を確保するには、工事原価を適切に管理するための基本的な考え方を押さえたうえで、発注段階から予算と金額を確認することが重要です。
発注業務を適切に管理することで、無駄なコストを抑え、利益を残しやすくなります。ここでは、発注管理と利益管理の関係を4つの視点から整理します。
実行予算との連動
利益を守るための第一歩は、発注金額を「実行予算と連動」させることです。実行予算は、その工事でどれだけの利益を出すかという目標数値であり、発注業務を行う際は常にこの実行予算と照らし合わせ、「予算内に収まっているか」「あといくら発注できる余裕があるか」を確認しながら進める必要があります。予算と発注実績が連動していないと、予算超過に気づくのが遅れ、利益を確保しづらくなります。原価との差異の管理
見積り作成時の想定よりも資材価格が高騰していたり、協力会社からの見積りが予算をオーバーしていたりした場合、発注金額と実行予算の「差異」をできるだけ早く把握することが重要です。差異が発生した原因を分析し、他の項目でコストを調整するなどの対策を早めに打つことで、工事全体での利益水準を維持しやすくなります。外注費の統制
建設業では、協力会社へ工事を依頼した費用も工事原価の一部となります。そのため、外注先ごとの発注金額を把握し、実行予算と比較しながら管理することが重要です。例えば、当初予定していた外注費より実際の発注金額が高くなっている場合、そのまま工事を進めると予定していた利益を確保できなくなる可能性があります。発注時点で予算との差を確認できれば、他の原価を見直すなど、早い段階で対応しやすくなります。
また、協力会社ごとの発注金額や過去の単価を蓄積しておけば、次回以降の発注条件を検討する際の判断材料としても活用できます。
協力会社別の発注実績と過去の発注単価
過去の発注単価や協力会社ごとの発注実績をデータとして蓄積しておくことも、利益管理には役立ちます。「今回提出された見積りは適正価格か」を判断する材料になるほか、工期や品質の面で信頼できる協力会社を見極める材料にもなります。工事ごとの詳細な収支分析については、原価管理を扱った別記事に譲りますが、発注データはその土台となる情報のひとつです。発注フローを標準化する方法
属人的で複雑化した発注業務を改善し、利益を守りやすい体質をつくるためには、発注フローの「標準化」が有効です。誰が担当しても同じ手順で、ミスなくスムーズに発注できる仕組みを整えることで、業務効率の向上が期待できます。ここでは、標準化のための5つのポイントを解説します。フローの明文化
標準化の第一歩は、現在の発注業務の流れを洗い出し、可視化して「フローを明文化」することです。誰が、いつ、どのようなタイミングで、どの書類を作成し、誰に承認をもらって発注するのかというプロセスを、フローチャートなどに落とし込みます。明文化することで、「実は不要だった確認作業」や「担当者によってやり方が違う属人的な部分」などの無駄やムラが見えてきます。それを整理し、会社としての統一された発注フローを定義し、マニュアル化することが重要です。
書式の統一
発注に使用する各種書類の「書式統一」も、業務効率化には欠かせません。担当者ごとに異なる独自のエクセルフォーマットを使用していると、確認する側の負担が増えるだけでなく、集計の際にも手間がかかります。発注書、見積依頼書、注文請書などのフォーマットを会社で統一し、必須入力項目を明確にすることで、記載漏れやミスを減らすことができます。統一された書式を使うことで、協力会社側も内容を確認しやすくなります。
承認ルールの設定
承認遅延を防ぐためには、明確な「承認ルール」を設けることが有効です。例えば、「発注金額が一定額未満であれば現場監督の決裁で可」「一定額以上は必ず経営者の承認が必要」「実行予算を超える発注は事前承認を必須とする」といった具体的なルールを設けます。ルールを明確にすることで、現場は迷わず発注手続きを進めることができ、経営層もチェックすべき重要な発注案件に集中しやすくなります。
データの共有
発注フローを標準化するうえでは、関係者が同じ発注情報を確認できる状態をつくることも重要です。紙の書類や担当者個人のパソコンだけで情報を管理していると、誰がどこまで発注したのか、承認済みなのかといった状況を他の担当者が把握しにくくなります。見積書や発注書、注文請書、納品書などを共有サーバーやクラウド上で管理し、現場担当者、事務担当者、経営者が必要な情報を確認できるようにしておけば、確認の手間や情報の行き違いを減らしやすくなります。
案件数や担当者が増え、ファイルでの管理が複雑になってきた場合は、発注情報を一元管理できるシステムを活用する方法もあります。発注内容や履歴を工事ごとに整理できれば、担当者間での情報共有だけでなく、発注漏れや二重発注の防止にもつなげやすくなります。
責任範囲の明確化
誰が予算管理の責任を持つのか、誰が発注先の選定権限を持つのか、誰が最終的な検収を行うのかを組織として明確に定義することも、忘れてはならないポイントです。責任の所在が曖昧だと、「誰かがやってくれるだろう」という思い込みから発注漏れが発生したり、逆に勝手な発注が行われたりします。各工程における担当者と責任者を明確にすることで、標準化された発注フローが形骸化することなく運用されやすくなります。
発注情報を管理・活用するポイント
発注フローを標準化し、情報を一元管理できるようになると、蓄積された発注データを日々の業務判断に活かしやすくなります。ここでは、発注情報の活用につながる3つの視点を紹介します。コスト推移の把握
資材の仕入単価や協力会社への外注単価の推移を把握しておくことも、発注データを活用するうえで重要です。過去から現在までの発注単価を確認できるようにしておけば、資材価格の上昇や外注単価の変化にも気づきやすくなります。また、今回提示された金額が過去の発注実績と比べて大きく変わっていないかを確認する材料にもなります。
こうした発注実績を次回以降の見積りや実行予算に反映することで、過去の単価のまま見積りを作成し、実際の発注時に想定以上の原価がかかるといったリスクを抑えやすくなります。
協力会社の評価
蓄積された発注実績のデータは、協力会社の客観的な評価にも役立ちます。過去の発注単価の推移、約束の工期通りに納品・施工されたか、手戻りや品質不良がなかったかといった情報を蓄積・分析することで、信頼できる協力会社を見極めやすくなります。工事別の収支との関係
発注データは、工事ごとの収支を把握するうえでの基礎情報にもなります。どの発注項目が原価を押し上げているのかが分かれば、赤字になりやすい工事の傾向をつかむ手がかりになります。工事別の収支分析や赤字要因の詳しい見方については、原価管理を扱った別記事で解説しています。要 〜KANAME〜で発注に関わる情報と原価をまとめて管理
発注フローを整えるには、社内ルールを決めるだけでなく、見積りや発注に関わる金額、その後に発生した原価を工事ごとに把握できる状態をつくることも重要です。建設業向け原価管理システム「要 〜KANAME〜」では、見積りや発注書の作成、工事ごとの原価管理など、工事に関わる情報をまとめて管理できます。
見積り内容を注文書作成に活用できる
「要 〜KANAME〜」では、見積書から注文書を作成できます。見積りと注文書を別々に作成する場合と比べて、同じ内容を何度も入力する手間を減らしやすく、金額や工事内容の転記ミス防止にもつながります。発注前に見積りや実行予算の内容を確認しながら書類を作成できるため、発注金額を管理するうえでも役立ちます。
工事ごとの原価を把握できる
発注した材料費や外注費は、最終的に工事ごとの原価として管理する必要があります。「要 〜KANAME〜」では、材料費や外注費などの原価を工事単位で管理できるため、実行予算に対してどの程度の原価が発生しているのかを確認しやすくなります。
発注時に想定していた金額と実際に発生した原価を比較できる状態をつくることで、予算超過にも気づきやすくなります。
発注に関わる情報を工事単位で確認しやすくなる
見積りや発注書、原価などの情報が別々のファイルに分散していると、確認したい情報を探すだけでも手間がかかります。工事に関する情報をまとめて管理しておけば、「どの内容で見積りを出したのか」「どのような発注書を作成したのか」「実際にどれだけ原価がかかったのか」といった情報を確認しやすくなります。
発注フローそのものは社内でルールを整える必要がありますが、その中で扱う金額や原価の情報を整理する手段として、原価管理システムを活用する方法があります。
建設業の発注フローについてよくある質問
Q1. 発注書と注文請書(受注書)は必ず交わさなければならないのでしょうか?
建設工事の請負契約では、建設業法第19条により、工事内容や請負代金、工期などの契約事項を書面に記載し、当事者間で相互に交付することが定められています。一定の要件を満たす場合は、相手方の承諾を得たうえで電子的な方法を利用することも可能です。ただし、「必ず発注書と注文請書という2種類の書類を使わなければならない」という意味ではありません。契約書を取り交わす方法のほか、注文書・注文請書を使用する方法もあり、それぞれ建設業法上必要となる契約事項を明確にする必要があります。注文書・注文請書によって契約する場合には、基本契約書や契約約款との組み合わせなど、一定の要件を満たす必要があります。
いずれの方法でも、工事内容や金額、工期などの条件を曖昧にせず、当事者双方が確認できる形で残しておくことが重要です。
Q2. エクセルでの発注管理に限界を感じていますが、システムの導入はハードルが高いです。どうすればよいですか?
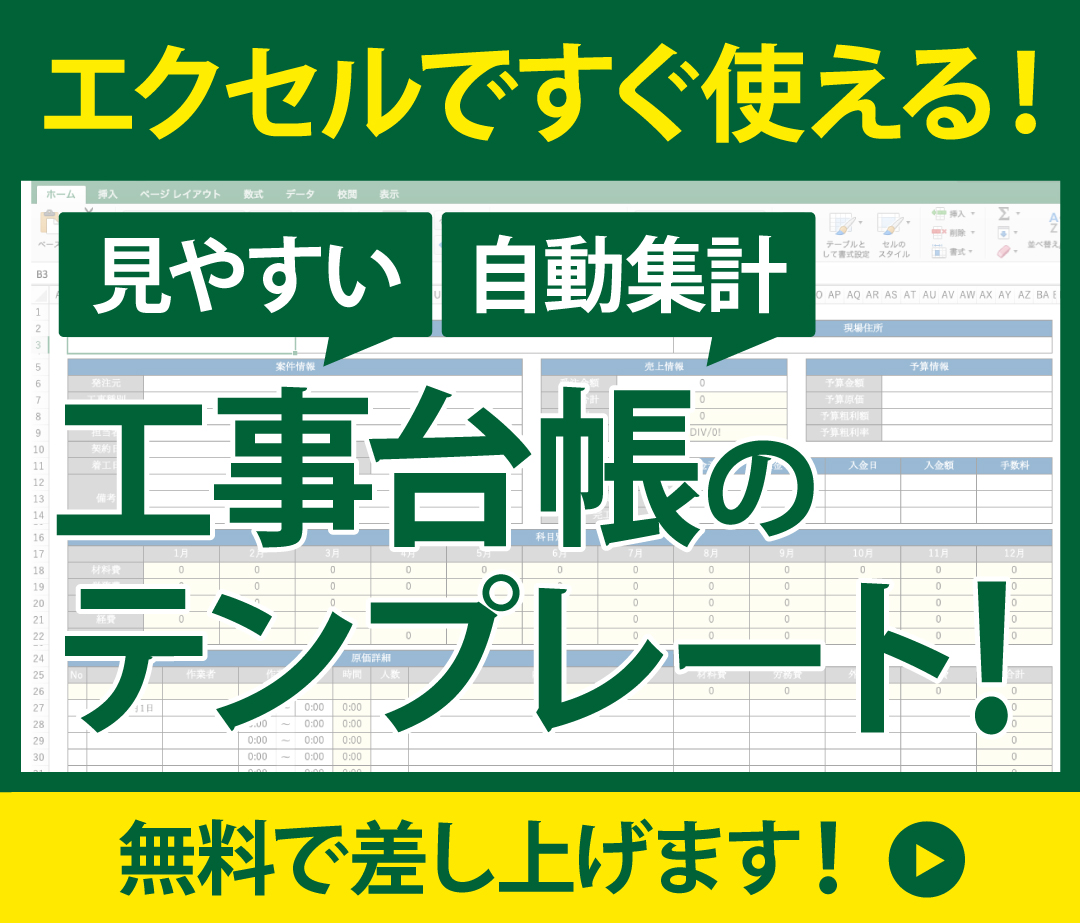
エクセルは手軽に始められる一方で、事業規模が拡大し、案件数や関わる担当者が増えると、ファイルが重くなったり、データの先祖返りや誤入力が発生しやすくなったりする場面も出てきます。システム導入のハードルが高いと感じる場合は、まずは「見積りから発注・原価までデータを連動できるか」「操作画面が現場の人間にも分かりやすいか」といった基準で、「要 〜KANAME〜」のような建設業に特化した原価管理システムを検討してみるとよいでしょう。初期設定や社内への定着には多少の手間がかかりますが、軌道に乗れば二重入力や確認作業の負担を減らせる可能性があります。まずはデモなどを活用し、自社の業務に合うか確認することをおすすめします。
Q3. 現場監督が勝手に資材を発注してしまい、後から請求書が来て驚くことが多いです。改善策はありますか?
このような事後発注を防ぐには、まず「誰が発注できるのか」「どの金額から事前承認が必要なのか」など、社内の発注ルールを明確にし、発注前に確認する運用を定着させることが重要です。あわせて、見積りや注文書、実際に発生した原価などの情報を工事単位で整理し、関係者が確認できる状態をつくることも有効です。「要 〜KANAME〜」のような原価管理システムを活用すれば、発注に関わる情報と原価をまとめて管理し、実行予算との違いを確認しやすくなります。
発注の承認ルールそのものは社内で整備し、その運用を支える情報管理にシステムを活用するという考え方がよいでしょう。