- 2026年09月17日
赤字工事とは?原因と防止策・利益を改善するためのポイントを解説
「毎日忙しく現場をこなしているのに、月末に計算してみたら赤字だった」という経験はないでしょうか。
赤字工事は、見積りの段階だけで発生するものではありません。受注時には問題がなくても、施工中の原価増加や追加・変更工事の未請求などによって、最終的に利益が残らなくなることがあります。
また、完工後に原因を振り返らなければ、同じ要因による赤字を次の工事でも繰り返す可能性があります。
この記事では、
・赤字工事とは何か
・なぜ忙しいのに利益が残らないのか
・赤字工事が発生する主な原因
・赤字の兆候をどう把握するのか
・赤字工事を防ぐための対策
・発生してしまった赤字をどう振り返り、次に活かすか
・工事の利益をどう改善していくか
まで、見積りから完工・振り返りまでの工事全体の流れに沿って整理していきます。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。

監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
赤字工事とは?
赤字工事とは、工事ごとの売上よりも、その工事にかかった原価が上回り、利益がマイナスになってしまう状態を指します。材料費・労務費・外注費・経費などの合計が、受注金額を超えてしまうことで発生します。特に中小企業や個人事業主にとっては、複数の赤字工事が重なると資金繰りや経営基盤に影響が及ぶこともあるため、工事ごとに利益を確認しておくことが重要です。
赤字工事と利益率が低い工事の違い
赤字工事と、利益率が低い工事は似ているようで意味が異なります。- 赤字工事:売上より原価が上回り、利益がマイナスになっている状態
- 利益率が低い工事:利益は出ているものの、想定していたほどの利益を確保できていない状態
忙しいのに利益が残らないのはなぜ?
「仕事が多い」「売上が伸びている」ことと、「利益が残る」ことは必ずしも同じではありません。受注件数や売上が増えていても、材料費・労務費・外注費・経費といった原価が想定以上に膨らんでしまえば、手元に残る利益は少なくなります。忙しさに追われて工事ごとの原価を確認する時間が取れないと、どの工事で利益が出ていて、どの工事が赤字に近づいているのかが見えにくくなります。
つまり「忙しいのに利益が残らない」状態の背景には、見積り時より原価が増えていたり、必要な利益を確保できる受注金額になっていなかったり、施工中の原価変化を把握できていなかったりすることがあります。
赤字工事が発生する主な原因
赤字工事は、受注時の見積りミスだけで起こるとは限りません。見積り・受注・施工・管理のそれぞれの段階に原因が潜んでいることがあります。見積り時の原価計算が正確でない
材料費や労務費、外注費、経費などを十分に見込めていないと、実際にかかる費用が見積り時の想定を上回りやすくなります。特に、資材価格や外注単価の変動が大きい時期は、見積り時点の相場と施工時点の相場にずれが生じやすい点に注意が必要です。「一式」など見積りの根拠が曖昧になっている
「一式」でまとめた見積りそのものが、必ず赤字につながるわけではありません。ただし、工事内容や数量、単価などの根拠が整理されていない場合、後から値引き交渉が入ったり、含まれる範囲の認識にずれが生じたりした際に、どこまで見込んでいたかを把握しにくくなることがあります。安値受注や値引きで必要な利益を確保できていない
見積り原価そのものは正しく算出できていても、受注金額を下げすぎてしまえば、必要な利益を確保できなくなります。「仕事を取れる金額かどうか」だけでなく、「その金額で利益が残るかどうか」を確認する視点が必要です。材料費や外注費が見積り時より増えている
資材価格の変動や、施工中の追加発注などによって、見積り時に想定していた材料費・外注費が実際には増えてしまうケースです。工期が長い工事ほど、価格変動の影響を受けやすくなります。予定より人工・作業時間がかかっている
見積り時に想定していた人工(作業人数・作業時間)よりも、実際の作業に時間がかかることで、労務原価が増えてしまうケースです。例えば、現場の状況が想定と異なっていたり、作業の難易度が見込みより高かったりすると、予定人工を超えることがあります。手戻りや工期延長が発生している
施工中の手戻りや、天候・近隣対応などによって工期が延びると、当初想定していなかった作業時間や現場経費が増えることがあります。予定より施工期間が長くなるほど、見積り時の原価との差が広がる可能性があるため注意が必要です。追加・変更工事を請求できていない
現場で発生した追加作業や仕様変更を記録・請求できず、自社の負担になってしまっているケースです。口頭でのやり取りのみで進めてしまうと、後から請求の根拠を示しにくくなることがあります。工事途中で原価や利益を確認していない
これは赤字そのものの直接的な原因というより、「赤字が拡大していることに気づけない原因」です。完工後に初めて収支を計算する管理体制では、途中で原価が想定を超えていても気づく機会がなく、対応が後手に回りやすくなります。赤字工事を早めに見つけるために確認したい数字
赤字工事は、完工してから初めて分かるものとは限りません。工事の途中でも、いくつかの数字を確認することで、赤字の兆候に早めに気づける場合があります。- 見積原価と実績原価:想定していた原価と、実際にかかっている原価の差
- 原価率:売上に対して原価がどの程度の割合を占めているか
- 粗利:工事の売上から工事原価を差し引いた金額
- 利益率:売上に対して利益がどの程度残っているかを確認するための割合
- 予定人工と実績人工:見積り時の作業人数・作業時間と実際の差
- 工事ごとの予算と実績:工事別に設定した予算と、現時点での使用状況の差
赤字の兆候を早めに把握するには、現場ごとの原価管理の進め方を理解しておくことが有効です。
赤字工事を防ぐための対策
赤字工事を防ぐためには、見積り前から施工中まで、それぞれの段階で確認しておきたいポイントがあります。見積り前に工事原価を正確に算出する
材料費・労務費・外注費・経費などを、可能な限り具体的な数量や単価に基づいて算出します。過去の類似工事の実績を参考にすることで、見積り原価の精度を高めやすくなります。根拠のある見積りを作成する
工事内容や数量、単価の根拠を整理した見積りは、顧客との認識のずれを防ぎやすくなります。詳細な項目別見積りは、値引き交渉が入った際にも、どこまでを見込んでいたかを説明しやすくする効果があります。根拠のある見積りを作るには、工事見積書の作り方や記載項目を整理しておくことも重要です。
受注前に必要な利益を確保できるか確認する
「受注できる金額かどうか」だけでなく、「その金額で必要な利益を確保できるか」という視点で確認します。値引きに応じる場合も、どこまでなら利益を確保できるかをあらかじめ把握しておくことが重要です。工事中も実績原価を確認する
完工後に初めて赤字に気づくのではなく、工事の進行中に実績原価を確認する体制を持つことが重要です。途中で原価の増加に気づければ、発注内容や進め方を見直す余地が生まれます。工事ごとの原価を継続的に把握するには、建設業における原価管理の進め方を整理し、見積り時だけでなく施工中も実績を確認できる体制を整えることが重要です。
見積原価と実績原価の差を確認する
見積り時に想定していた原価と、実際にかかった原価に差が出た場合は、その理由を確認します。材料費の高騰なのか、人工の増加なのか、追加作業の発生なのかを把握することが、早期発見と次回見積りの精度向上につながります。追加・変更工事を記録して請求へ反映する
現場で発生した追加作業や仕様変更は、その都度記録し、請求に反映できる体制を整えます。記録が残っていれば、後から発生した費用の根拠を示しやすくなります。赤字になった工事は原因を振り返り、次の工事に活かす
赤字工事が発生してしまった場合、その工事を「失敗した工事」として終わらせず、原因を振り返ることが次の受注や施工に活かすうえで重要です。振り返りの際に確認したい観点としては、次のようなものが挙げられます。
- 材料費が想定より高かったのか
- 人工が予定より増えたのか
- 外注費を見誤っていたのか
- 見積り項目に漏れがなかったか
- 値引きしすぎていなかったか
- 追加作業を請求できていたか
工事の利益を改善するために考えたいこと
赤字工事の防止だけでなく、工事全体の利益を底上げしていくためには、いくつかのアプローチがあります。それぞれ、より詳しい内容は関連記事で解説していますので、ここでは全体像を整理します。工事原価を見直す
原価の構成要素を見直し、想定と実績にずれが生じやすい費目を把握します。利益改善の土台となる原価管理の基本的な考え方や進め方もあわせて整理しておくことが重要です。利益率を改善する
工事ごとの原価率・利益率を把握し、利益率が低くなりやすい工事の傾向をつかむことで、見積りや施工の進め方を見直す材料になります。コスト削減を進める
仕入先との条件見直しや、工程の効率化など、無理のない範囲でコストを抑える工夫を検討します。コスト削減は、赤字を防ぐだけでなく、利益率が低い工事を改善する際にも役立ちます。利益が残る仕組みを作る
一つひとつの工事で振り返りを行うだけでなく、原価と利益を継続的に把握できる管理の仕組みを整えることで、赤字工事の防止と利益改善を仕組みとして続けやすくなります。工事ごとの原価と利益を把握できる仕組みを作る
ここまで見てきたように、赤字工事を防ぎ、利益を改善していくためには、工事の途中でも原価と利益を確認できる体制が重要です。そのためには、工事ごとに見積り・発注・日報・請求といった情報を記録・集計しておく必要があります。
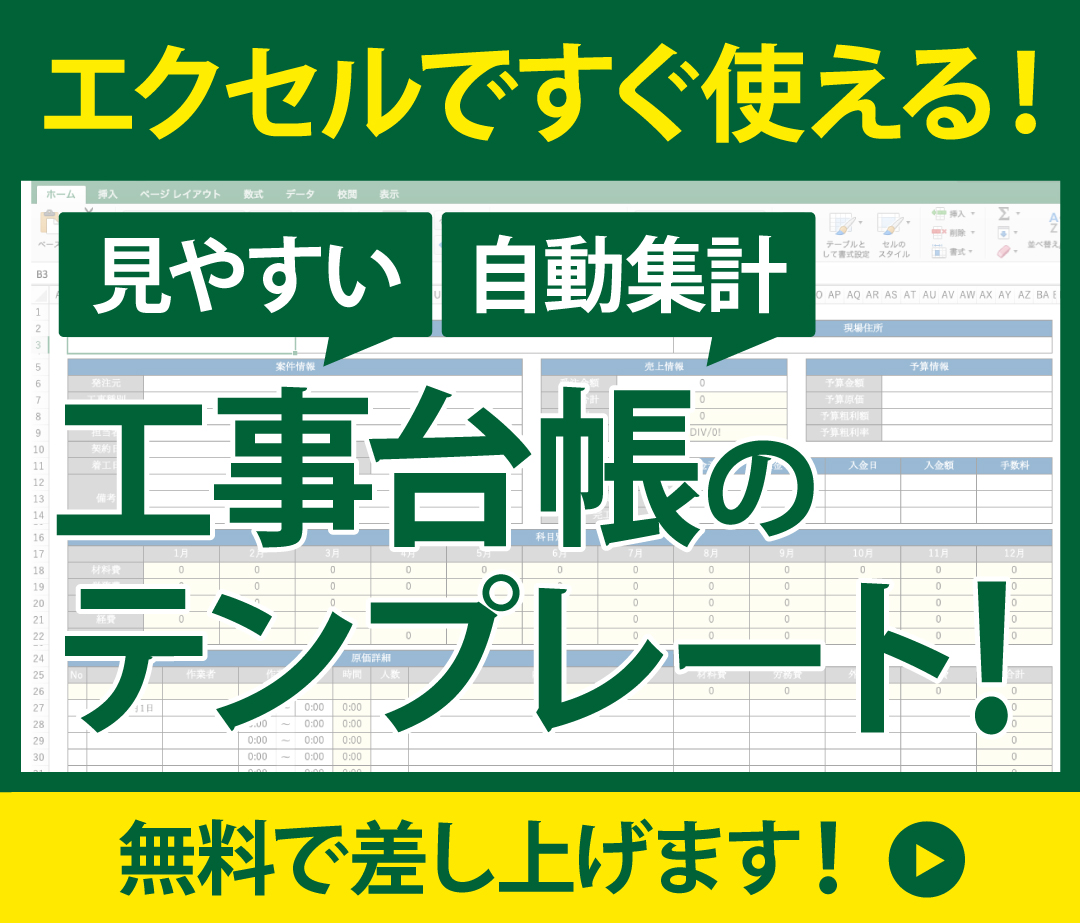
工事ごとの情報を整理する方法の一つとして、工事台帳による工事別収支の管理があります。ただし、紙やExcelで複数の工事を並行して管理する場合、運用方法によってはファイルが分散したり、集計に時間がかかったりして、最新の原価や利益を把握しにくくなることがあります。
こうした課題に対して、工事ごとの収支を継続的に把握できる仕組みとして、工事台帳をベースにした一元管理システム「要 〜KANAME〜」があります。
「要 〜KANAME〜」では、
- 工事台帳に見積り・発注・日報・請求などの情報を集約して一元管理
- 工事ごとの収支をリアルタイムに把握できる原価管理・分析機能
- 日報から労務費・人工を自動で計算
- 作成した見積りや注文書を一覧で確認できる視える化
赤字工事に関するよくある質問
Q1. 赤字工事は見積りや受注時だけが原因ですか?
A. 見積り時の原価計算の甘さや安値受注だけでなく、施工中の材料費・労務費・外注費の増加、追加工事の未請求、工事途中で原価を確認できていないことなども原因になります。受注前だけでなく、施工から完工までを含めて確認することが重要です。Q2. 忙しいのに利益が出ないのはなぜですか?
A. 売上や受注件数が多いことと、利益が残ることは同じではありません。材料費・労務費・外注費・経費などの原価が想定以上に増えれば、工事件数が多くても利益は残りにくくなります。Q3. 赤字工事は完工するまで分からないものですか?
A. 完工後に初めて収支を計算する管理体制では、赤字に気づくのが遅れがちです。工事の途中で見積原価と実績原価、予定人工と実績人工などを確認することで、赤字の兆候に早めに気づける場合があります。Q4. 赤字工事を防ぐには何を管理すればよいですか?
A. 見積原価と実績原価、原価率、粗利・利益率、予定人工と実績人工、工事ごとの予算と実績などを確認することが基本になります。これらを工事の進行中に把握できる体制を整えることが、赤字工事の防止につながります。まとめ
見積り・受注・施工・完工という工事全体の流れの中には、赤字につながるさまざまな要因があります。また、工事途中で原価や利益を確認できていないと、その変化に気づくのが遅れ、赤字が拡大する可能性があります。見積り前の原価算出や根拠のある見積り作成に加えて、工事の進行中に実績原価を確認すること、そして赤字になった工事の原因を振り返り次の見積りや工事計画に反映させることが、赤字工事の防止と利益改善の両方につながります。