- 2026年09月28日
建設業の原価管理とは?必要性・管理項目・難しい理由と進め方を解説
「売上は上がっているのに、材料費や外注費を差し引くと利益がほとんど残らない」「見積の時点では利益が出るはずだったのに、工事が終わってみると想定より原価がかかっていた」。
こうした状況の多くは、原価管理がうまく機能していないことが原因です。原価管理とは、単に工事にかかった費用を記録することではありません。予定していた原価と実際に発生した原価を比較し、差異の原因を確認しながら、工事の利益を確保するための管理業務です。
この記事では、建設業の原価管理とは何かという基本から、何を管理するのか、どのような流れで進めるのか、なぜ建設業では難しいと言われるのか、具体的な進め方まで、実務に沿って解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。

監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
建設業の原価管理とは?
原価管理とは、予定と実績を比較して利益を確保するための管理
建設業の原価管理とは、工事ごとに材料費・労務費・外注費・経費を把握し、あらかじめ設定した予算と実際にかかった原価を比較しながら、工事の利益を確保するための管理業務です。費用を記録すること自体が目的ではありません。予定と実績を照らし合わせて差異を確認し、「なぜその差が生まれたのか」を把握したうえで、工事中であれば対策を行い、完工後であれば次回の見積りや工事に反映します。この一連の流れを繰り返すことが、原価管理の基本です。
たとえば、請負金額1,000万円の工事で、材料費・労務費・外注費・経費などを合わせた予定原価を900万円としていたとします。工事完了後に実際の原価を確認したところ950万円だった場合、予定より50万円多く原価がかかったことになります。
この50万円の差が、材料価格の上昇によるものなのか、想定より人工が増えたのか、外注費が増加したのかを確認します。原因を把握して次の工事や見積りに反映することで、同じような原価の増加を防ぎやすくなります。
原価管理について基礎から整理したい場合は、原価管理の目的やメリット、管理を進める基本的な流れもあわせて確認しておくとよいでしょう。
建設業の原価管理が他業種と異なる理由
製造業では、同じ製品を繰り返し作るため、標準原価(1個あたりの目標コスト)を設定して管理しやすい構造があります。一方、建設業は工事ごとに規模・現場条件・工法・使用する材料・作業内容がすべて異なり、前回の工事の原価をそのまま当てはめることができません。加えて、工事期間が長く、その間に材料価格の変動や追加作業の発生など、原価に影響する要素が動き続けます。現場で発生した情報を事務所側でリアルタイムに集計することも簡単ではありません。
こうした特性が重なり、建設業の原価管理は他の業種と比べて複雑になりやすい構造を持っています。
建設業で原価管理が必要な理由
原価管理が必要な理由は、独立した3つのメリットが並んでいるわけではありません。実績を把握し、予定との差を確認し、赤字の兆候に気づき、工事中に対応し、完工後に原因を振り返ることで、次の見積り精度が上がるという一連の流れでつながっています。工事ごとの利益を把握するため
売上の金額だけを見ていても、その工事で本当に利益が残っているかはわかりません。材料費・労務費・外注費・経費を差し引いてはじめて、工事ごとの利益が見えてきます。工事単位で利益を把握できていないと、黒字工事と赤字工事が混在していても気づけず、会社全体の損益が不透明なままになります。
工事ごとの採算を判断する際は、利益率の計算方法や建設業における目安も確認しておくと、利益状況を判断しやすくなります。
赤字工事を早い段階で見つけるため
原価管理ができていないと、工事が完了してはじめて赤字だったことが判明するケースがあります。しかし、終わってから気づいても手の打ちようがありません。工事の進行中に予定と実績の差異を確認できれば、材料費の増加や外注費の超過に早く気づくことができます。早めに気づければ、工程の見直し、発注先の調整、追加請求の検討など、対策を取る余地が生まれます。
次回の見積り精度を高めるため
実際にかかった原価を記録・蓄積しておくと、次回の見積りに活かせるようになります。「前回この工事でいくらかかったか」「どこで原価が増えたか」が把握できていれば、見積りの根拠が強くなり、利益を確保した価格設定がしやすくなります。実績原価を次回の見積りに反映する際は、工事見積書の作成方法や、見積り時に確認しておきたいポイントもあわせて確認しておくとよいでしょう。
建設業の原価管理で管理する4つの原価
原価管理では、工事ごとに発生する費用を主に以下の4項目に分類して管理します。材料費
工事で使用する材料・資材の費用です。鋼材やセメントなど、建設業では材料価格が市場の動向によって変動しやすく、見積時点と実際の仕入価格に差が生じることがあります。材料費の拾い漏れや価格反映漏れは、直接的に利益を圧迫するため、工事単位での正確な管理が重要です。労務費
自社作業員の人件費や、作業にかかった人工(にんく)の費用です。工期の延長・手戻り・残業などによって増えやすく、気づかないまま膨らんでいることがあります。作業時間や人工を工事ごとに記録して把握しておくことが、利益管理の精度につながります。外注費
協力会社や一人親方などへ支払う費用です。外注比率が高い会社では、外注費の管理が利益に直結します。見積時点で想定した金額と実際の発注金額にズレが生じていないか、工事ごとに確認することが大切です。外注費は発注時の想定と実際の支払額に差が生じることもあるため、外注費を管理する際に確認しておきたいポイントも押さえておくことが重要です。
経費
運搬費・駐車場代・仮設費・消耗品費・現場経費など、工事に関係するその他の費用です。1件あたりの金額は小さくても、積み重なると利益に影響します。どの経費をどの工事に紐づけるかを明確にしておくことが重要です。建設業の原価管理の進め方
原価管理は、一度費用を集計すれば終わりというものではありません。工事を始める前に予算を設定し、工事中に発生する原価を把握しながら予定との差を確認します。差異が大きくなっていれば原因を確認して対策し、完工後にはその結果を次回の見積りや工事に活かします。
この流れを繰り返すことで、原価管理を単なる記録ではなく、利益を確保するための管理として活用できます。
1. 工事ごとの予定原価・実行予算を設定する
工事を受注したら、実際の施工条件や発注先などを踏まえて、材料費・労務費・外注費・経費といった項目ごとの予定原価を設定します。そのうえで、工事をどのくらいの費用で進めるのかを実行予算としてまとめます。
見積時点で算出した金額をそのまま使うのではなく、受注後に決まった仕入価格や外注先、施工方法などを反映して、実際の工事に合わせた予算を設定しておくことが重要です。
この予定原価や実行予算が、工事中に実績と比較する基準になります。
2. 工事中の原価を記録・把握する
工事が始まったら、材料の仕入れ、外注先への発注、作業員の人工、現場で発生した経費などを工事ごとに記録していきます。ここで重要なのは、請求書が届いた費用だけを確認するのではなく、すでに発注している材料や外注費など、今後支払いが発生することが分かっている費用についても把握しておくことです。
たとえば、協力会社へ外注工事を発注していても、請求書が届くのが翌月になる場合があります。請求書が届くまで原価として把握しなければ、一時的に「予定より原価がかかっていない」と見えてしまう可能性があります。
工事中の実態に近い原価を把握するためには、すでに発生した費用だけでなく、発注済みの費用なども含めて確認していくことが大切です。
3. 予定原価と現在の原価状況を比較する
設定した予定原価や実行予算と、工事中に把握した原価を比較します。このとき、すでに支払いが確定した実績原価だけでなく、発注済みの材料費や外注費なども含めて確認すると、工事が完了する前でも原価が予算を超えそうかを判断しやすくなります。
たとえば、材料費の予定原価を200万円としていたものの、すでに仕入れた材料と今後納品される発注済み材料を合わせると230万円になることが分かれば、工事完了を待たずに30万円の超過が見込まれていることに気づけます。
項目ごとに予定と現在の原価状況を比較することで、「材料費が予定より増えている」「人工が想定以上にかかっている」「外注費が予算を超えそう」といった変化を早い段階で把握できます。
4. 原価率や利益の変化を確認する
予定との差を確認したら、その差が工事全体の利益にどの程度影響するのかを確認します。原価の金額だけを見るのではなく、売上に対して原価がどの程度かかっているのか、当初見込んでいた利益がどの程度残りそうなのかを確認することが重要です。
また、工事の進捗に対して原価の発生が早すぎないかを見ることで、完工前に赤字の兆候へ気づきやすくなります。
5. 差異が発生した原因を確認し、必要に応じて対策する
予定より原価が増えている場合は、金額だけを見るのではなく、その原因を確認します。たとえば、材料価格が想定より上昇したのか、作業に予定以上の人工がかかっているのか、手戻りや追加作業が発生したのかによって、取るべき対応は異なります。
工事中に原因を把握できれば、工程や発注方法の見直し、追加・変更工事の請求確認など、利益の減少を抑えるための対策を検討できます。
6. 完工後の実績を次回の見積りや工事に活かす
工事が完了したら、予定していた原価と最終的な実績原価を比較し、差異が発生した原因を振り返ります。「この工事では想定より人工が必要だった」「この材料は見積時より仕入価格が高かった」といった実績を蓄積しておけば、次回の類似工事で予定原価を設定する際の根拠になります。
完工後の振り返りまで行い、その結果を次回の見積りや実行予算へ反映することで、原価管理の精度を継続的に高めていくことができます。
工事中の原価を正確に把握するには、費用だけでなく工程の進捗や作業実績、外注・発注状況もあわせて確認する必要があります。
原価管理で確認しておきたい数字
原価管理では、支出額そのものだけでなく、以下のような数字をあわせて確認します。- 予定原価:工事で発生すると見込んでいる材料費・労務費・外注費・経費などの原価
- 実績原価:工事中・完工後に実際にかかった原価
- 予実差異:予定原価と実績原価の差
- 原価率:売上に対して原価が占める割合
- 粗利・利益率:売上から原価を差し引いた利益と、その割合
建設業の原価管理が難しいと言われる理由
工事ごとに条件が異なる
工事ごとに規模・現場条件・工法・材料・作業内容が変わるため、過去の工事の原価をそのまま使い回すことが難しい構造があります。結果として、担当者の経験や勘に頼った見積りになりやすく、実績と乖離しやすくなります。原価が工事完了まで確定しにくい
工期中に材料価格や人工が変わることがあります。追加作業や工期延長が発生すれば、当初の想定より原価が増えます。「終わってみないとわからない」という構造は、建設業の原価管理を難しくする根本的な要因のひとつです。現場と事務所で情報が分断されやすい
現場で発生した材料使用量・作業時間・追加作業の情報が、事務所になかなか伝わらないケースがあります。手書き日報や口頭での共有では情報が遅れやすく、事務所側で正確な原価を把握するまでにタイムラグが生じます。発注・請求のタイミングにズレがある
発注はすでに済んでいても、協力会社からの請求書がまだ届いておらず、実際に発生している原価を正確に把握しにくいことがあります。請求のタイミングは会社ごとに異なるため、工事の進行中にどこまでの原価が確定しているかが見えにくくなりがちです。原価管理が後追いになりやすい
月末や工事完了後にまとめて集計する運用では、赤字に気づくのが遅れます。原価管理は「終わってから確認するもの」ではなく、「工事中に確認して判断するもの」として機能して初めて、経営改善に活かせます。建設業で原価を管理する方法
原価管理の流れが決まったら、それを実際にどう記録・集計するかという手段を選びます。主な方法としては複数の種類があります。Excel
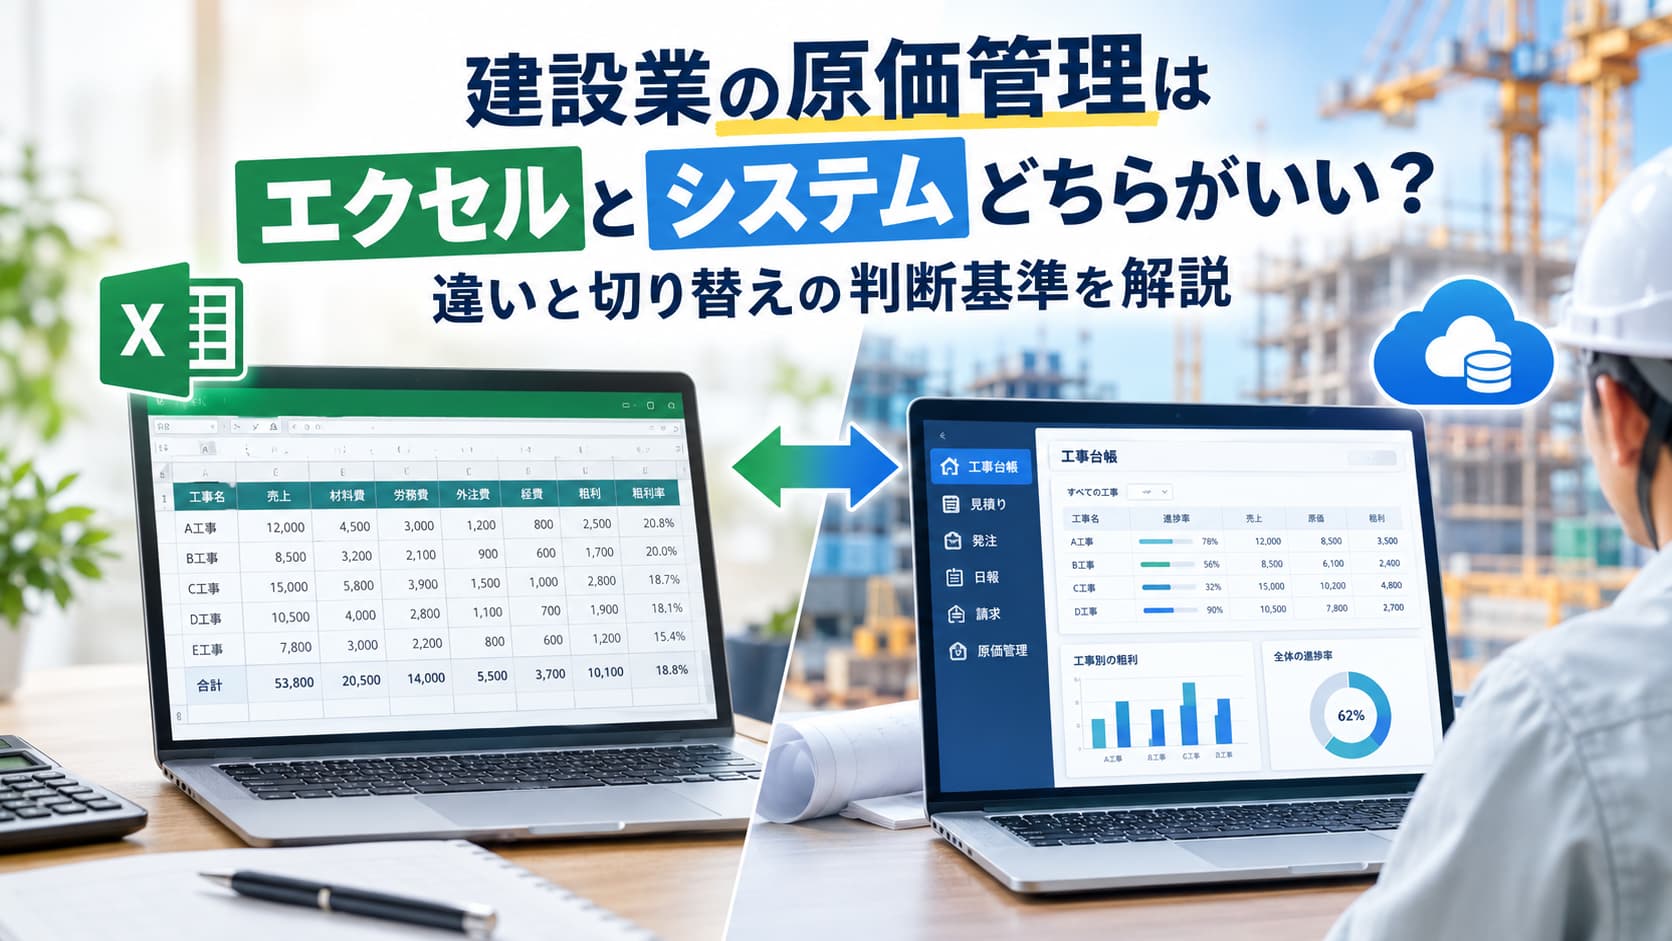
小規模な会社ではエクセルから始める方法もあります。工事名・売上・材料費・労務費・外注費・経費・利益などを一覧化するシートを作れば、工事ごとの採算をある程度把握することができます。ただし、工事数や管理項目が増えてくると、入力・集計・更新に手間がかかり、運用の継続が難しくなることがあります。
工事台帳
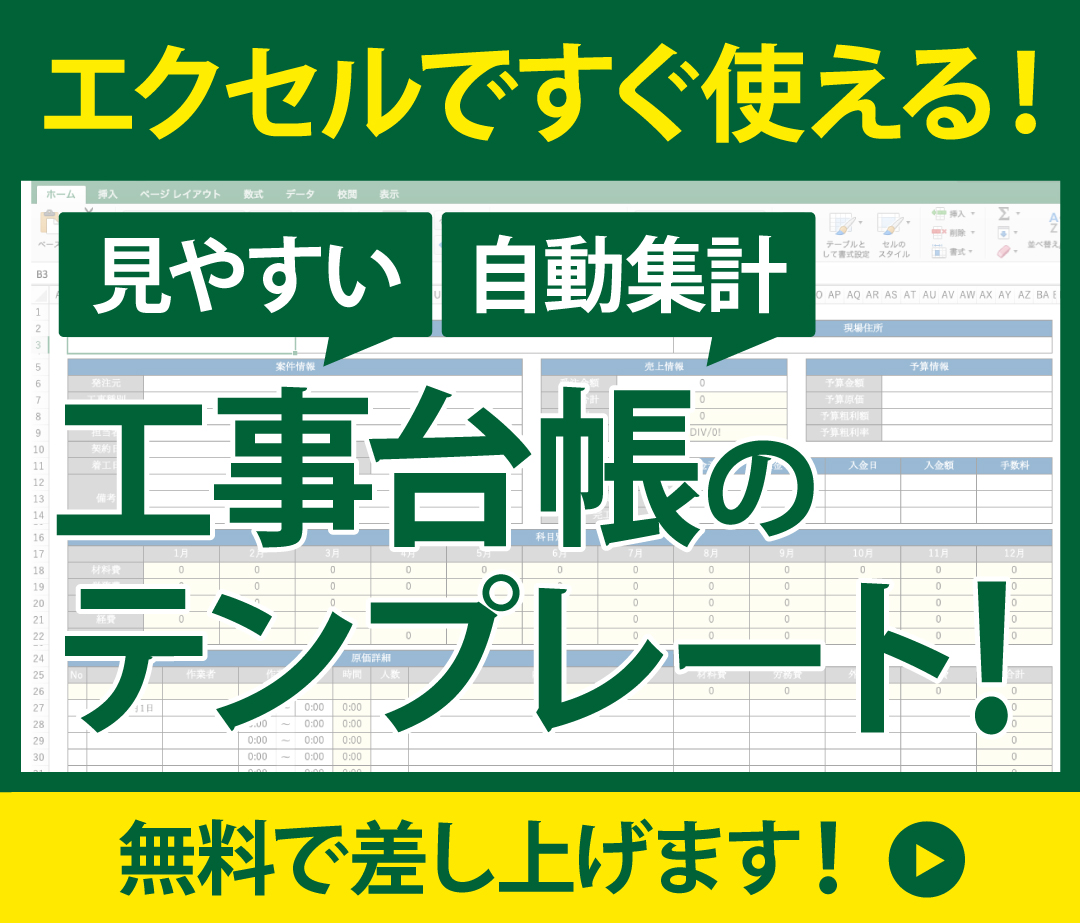
工事台帳とは、工事名・請負金額・原価・請求状況・入金状況などを工事単位でまとめる管理表です。原価だけでなく、売上・請求・入金の情報も同じ台帳に紐づけることで、工事ごとの採算を一覧で確認できるようになります。工事台帳を活用すると、工事ごとの売上・原価・利益をまとめて管理する方法として、工事単位の採算を把握しやすくなります。
原価管理システム
エクセルや手書きでの管理に限界を感じた場合は、原価管理システムの活用も選択肢になります。見積・請求・入金・原価・日報などを一元管理できると、集計や確認の手間を減らしやすくなります。現場と事務所の情報共有もスムーズになり、工事中に原価状況を把握しやすくなります。システム化を検討する場合は、建設業向け原価管理ソフトの選び方や比較するときのポイントも確認しておくと、自社に必要な機能を整理しやすくなります。
Excel・手書きでの原価管理に限界を感じたら
Excelや手書きでの原価管理には、入力負担・属人化・後追いになりやすいという構造的な課題があります。見積・請求・入金・日報などの情報が別々のファイルやノートで管理されていると、工事ごとの利益状況を確認するたびに、複数の場所から情報を探して転記する作業が発生します。Excelでの管理を続けるか迷っている場合は、Excelでの原価管理とシステム化の違いや、自社に合った管理方法の選び方もあわせて確認してみてください。
「要 ~KANAME~」で工事ごとの原価・利益を管理
建設業向けの原価管理・利益管理システムとして、「要 ~KANAME~」があります。見積・請求・入金・原価・日報などを一元管理できる仕組みを備えており、工事台帳をベースに工事ごとの売上・原価・利益をリアルタイムに把握しやすい設計です。Excelや手書きでの管理に限界を感じている会社、工事数が増えてきた会社、工事途中の利益状況を確認したい会社に向いています。導入後のサポート体制も整っているため、初めてシステムを導入する会社でも安心して利用しやすい点が特徴です。
工事ごとの原価や利益をまとめて管理したい場合は、工事台帳をベースに原価・利益を一元管理できる「要 ~KANAME~」の機能もご確認ください。
まとめ
建設業の原価管理とは、工事ごとの予定原価と実績原価を比較し、差異の原因を確認しながら利益を確保するための管理業務です。工事中に差異へ気づければ対策を取る余地が生まれ、完工後の実績を振り返れば次回の見積り精度も上がります。原価管理を「終わってから振り返るもの」ではなく、「工事中に確認して判断に活かすもの」として機能させることが重要です。
まずはExcelでの管理から始めることもできますが、工事数や管理項目が増えてきた場合は、工事台帳やシステム化も含めて検討する価値があります。
建設業の原価管理に関するよくある質問
Q. 建設業の原価管理とは何ですか?
A. 工事ごとに発生する材料費・労務費・外注費・経費を把握し、予定原価と実績原価を比較しながら、工事の利益を確保するための管理業務です。単なる費用の記録ではなく、差異を確認して次の判断につなげる点がポイントです。Q. 原価管理では何を管理しますか?
A. 主に材料費・労務費・外注費・経費の4項目を管理します。これらを工事単位で整理し、予定原価と実績原価を比較することで、工事ごとの採算を把握できます。Q. なぜ建設業の原価管理は難しいと言われるのですか?
A. 工事ごとに条件が異なること、原価が工事完了まで確定しにくいこと、現場と事務所で情報が分断されやすいことなどが重なり、原価管理が後追いになりやすいためです。Q. 小規模な会社でも原価管理は必要ですか?
A. はい。小規模な会社ほど、1件の赤字工事が経営に与える影響が大きいため、工事ごとの利益を把握することが重要です。最初から完璧を目指す必要はなく、まず予定原価と実績原価を工事単位で比較するところから始められます。Q. Excelだけで原価管理を続けることはできますか?
A. 工事数が少ないうちはExcelでも管理できます。ただし、工事数や管理項目が増えると入力・集計・確認の負担が大きくなるため、運用の継続には注意が必要です。Q. どのような会社が原価管理システムの導入に向いていますか?
A. 工事数が増えてきた会社、工事途中の利益状況を早めに把握したい会社、Excelや手書き管理に限界を感じている会社に向いています。