- 2026年09月16日
工事台帳とは?記載項目・作成方法・保存期間・管理方法をわかりやすく解説
現場管理・業務管理
工事台帳とは、工事ごとに売上や材料費・労務費・外注費・経費などを記録し、工事原価や収支を把握するために使用する台帳です。
なお、「工事台帳」という言葉は会社や用途によって指すものが異なる場合があります。本記事では、工事ごとの原価・収支を管理するための台帳を「工事台帳」として解説します。
この記事では、工事台帳の基本的な役割から、記載項目、作り方、手書き・Excel・ソフトでの管理方法の違い、作成義務の有無、保存期間まで、実務に必要な内容を順を追って解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。
監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
工事台帳とは?
工事台帳とは、個々の工事にかかった費用(原価)と売上を工事ごとに記録し、収支や利益を把握するための台帳です。材料費・労務費・外注費・経費という4つの原価項目を工事単位で整理することで、「この工事はいくらの利益が出たのか」「どの費用が想定より多くかかったのか」を確認できます。工事が完了してから初めて赤字だったと気づくのではなく、工事の途中でも原価の状況を把握しながら進められる点が、工事台帳を作成する実務的な意味です。
「工事原価台帳」「工事管理台帳」など、会社や用途によって異なる名称が使われることがあります。管理する項目や範囲には違いがありますが、工事ごとの原価や収支を把握する目的で使われる点は共通しています。この定義をもとに、後述する「建設業法上の帳簿」「施工体制台帳」との違いも確認していきます。
工事台帳を作成する目的
工事台帳を作成する目的は、主に次の4つに整理できます。工事ごとの原価を把握する
材料費・労務費・外注費・経費を工事ごとに記録することで、その工事にどれだけの費用がかかったのかを正確に把握できます。原価を「どんぶり勘定」で見積もったままにしていると、想定以上にコストがかかっている工事に気づけず、利益を圧迫する原因になります。
工事ごとの収支や利益を把握する
請負金額から工事原価を差し引くことで、工事ごとの粗利益・粗利率がわかります。どの工事で利益が出ていて、どの工事が利益率の低い工事なのかを把握できれば、次の見積りや受注判断の参考にできます。
完成工事原価や未成工事支出金などを把握する
工事台帳で集計した原価情報は、完成工事原価や未成工事支出金といった会計処理上の項目を算出する際の基礎資料にもなります。工事ごとの原価が整理されていることで、決算時の集計もスムーズになります。
会計・経営管理に活用する
工事台帳に蓄積されたデータは、単月・単年の収支確認だけでなく、次回以降の見積り精度の向上や、自社の得意な工事分野の把握など、経営管理の基礎資料としても活用できます。
工事台帳は、工事ごとの原価や利益を把握するための代表的な管理方法の一つです。材料費・労務費・外注費などをどのように管理するかという全体的な考え方は、建設業の原価管理とは?必要性・管理項目・進め方で詳しく解説しています。
工事台帳に記載する項目
工事台帳には、工事の基本情報と原価情報を中心に、以下のような項目を記載します。工事基本情報
| 項目 | 内容 |
|---|---|
| 工事番号 | 自社で管理するための識別番号 |
| 工事名 | 誰が見ても案件を特定できる名称 |
| 発注者 | 発注者の氏名・会社名、連絡先 |
| 契約日 | 工事請負契約を締結した日 |
| 着工日 | 工事に着手した日 |
| 完成日 | 工事が完成した日 |
| 請負金額 | 契約時に取り決めた金額 |
原価(4つの費目)
| 費目 | 内容の例 |
|---|---|
| 材料費 | 木材、コンクリート、鉄骨、電線、配管、塗料など資材の仕入れにかかった費用(運賃・荷役費を含む) |
| 労務費 | 工事に直接従事する自社作業員に支払う賃金、給料、諸手当など |
| 外注費 | 電気工事、塗装工事、基礎工事など、外部の専門業者に依頼した際の費用 |
| 経費 | 動力用水光熱費、機械・車両関係費、保険料、法定福利費、通信費など、材料費・労務費・外注費以外の工事原価 |
工事台帳の作り方
工事台帳は、次のようなシンプルな流れで作成・運用します。- 工事ごとに台帳を作成する:1つの工事に対して1つの台帳(またはシート)を用意します。
- 工事情報を登録する:工事番号、工事名、発注者、契約日、請負金額などの基本情報を入力します。
- 発生した原価を分類して記録する:材料費・労務費・外注費・経費に分けて、発生の都度記録します。
- 売上・請負金額などを記録する:契約金額や追加工事分、請求・入金状況を記録します。
- 原価・収支を確認する:入力した情報をもとに、工事ごとの粗利益・粗利率を確認します。
工事台帳は何で管理する?
工事台帳の作成方法には、主に「手書き」「Excel」「工事台帳・原価管理ソフト」の3つの選択肢があります。それぞれの特徴を比較します。| 管理方法 | 向いているケース | 注意点 |
|---|---|---|
| 手書き | 事業開始直後や、年間の受注件数が少ない小規模事業者 | 案件数が増えると検索性・集計効率が下がりやすい |
| Excel | 入力担当者が少人数で、管理項目がシンプルな会社 | 複数人での編集や案件数の増加に伴い、二重入力や最新版管理の負担が増えやすい |
| 工事台帳・原価管理ソフト | 複数人で工事台帳を管理したい会社、見積・請求などと連携させたい会社 | 導入コストや操作を覚える学習コストが発生する |
受注件数が少ない小規模事業者であれば、まずは手書きで管理する方法もあります。具体的な記載項目や案件が増えたときに生じやすい課題は、工事台帳を手書きで管理する方法で詳しく解説しています。
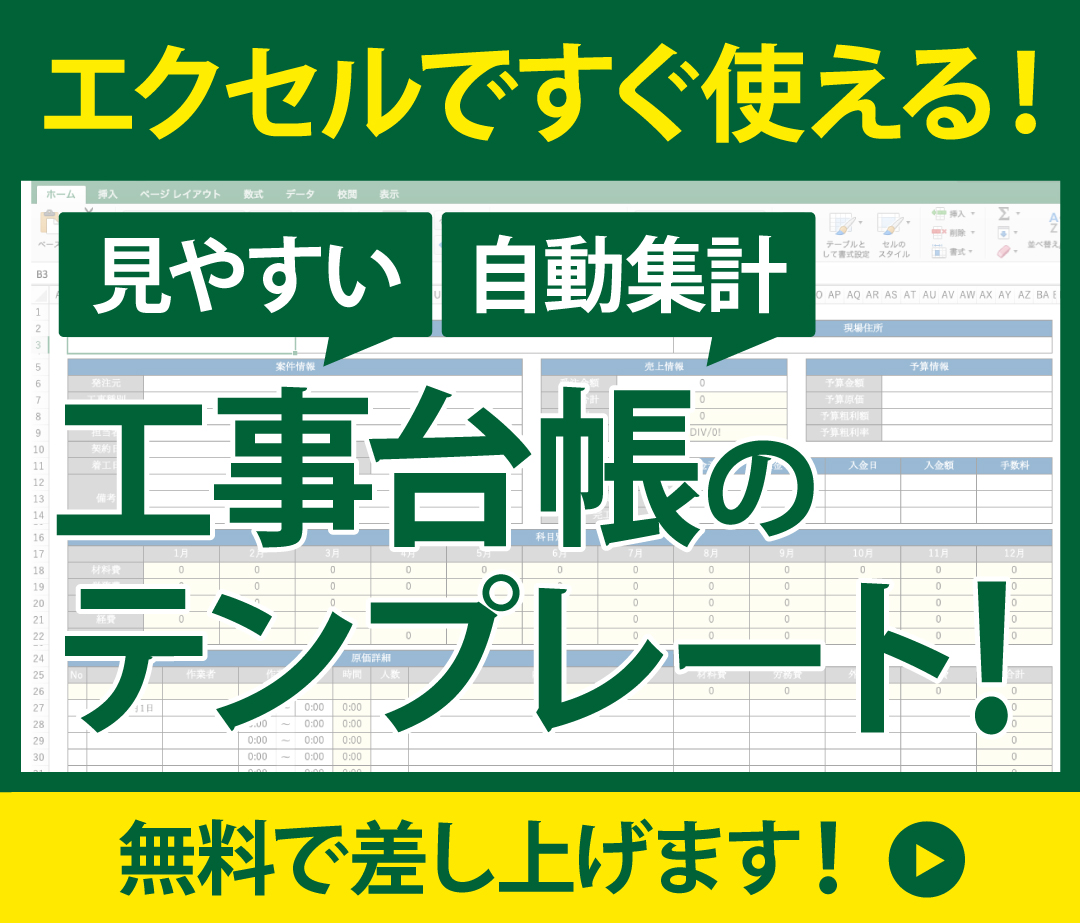
Excelは、現在使っているパソコンですぐ始めやすく、管理項目を自社向けに調整しやすい方法です。具体的な作成手順は、工事台帳をExcelで作成する方法をご覧ください。ゼロから表を作成するのが難しい場合は、Excelで使える工事台帳テンプレートを活用する方法もあります。
案件数や担当者が増え、Excelでの管理が難しくなってきた場合は、工事台帳・原価管理ソフトも選択肢になります。工事台帳ソフトの選び方と導入メリットでは、導入時に確認したいポイントを詳しく解説しています。
工事台帳の作成義務はある?
「工事台帳」という言葉は、複数の異なる書類を指して使われることがあるため、それぞれを整理したうえで説明します。原価管理のための工事台帳
本記事で扱う、工事ごとの原価・収支を管理する『工事原価台帳』という名称・様式の書類を、一律に作成しなければならないという規定は建設業法にはありません。フォーマットも自由です。一方で、工事ごとの原価や利益を把握したり、会計処理の基礎資料として活用したりするうえで、工事台帳は重要な管理資料です。
建設業法上の帳簿
これとは別に、建設業法では、建設業許可を持つ建設業者に対し、営業所ごとに「帳簿」を備え付け、請負契約の内容や下請契約に関する事項などの法定事項を記載・保存することを義務付けています。この帳簿は、原価管理のための工事台帳とは区別される、建設業法が定める別の法定書類です。実務上は、工事台帳で管理している情報の一部を活用してこの帳簿を整備している会社もあります。
施工体制台帳
また、下請契約を締結して施工体制を整える際に作成する「施工体制台帳」も、原価管理のための工事台帳とは別の書類です。施工体制台帳の作成が必要になる主な基準は、次のとおりです。
民間工事:元請の特定建設業者が締結した下請契約の総額が5,000万円以上の場合(建築一式工事の場合は8,000万円以上)
公共工事:元請業者が下請契約を締結した場合、金額にかかわらず作成が必要
このように、施工体制台帳は下請契約の規模や工事の種類に応じて作成義務の有無が決まる書類であり、原価管理のための工事台帳とは目的も作成基準も異なります。
まとめると、「工事の原価・収支を管理する工事台帳」自体は様式が自由であるものの、建設業者にはこれとは別に、建設業法上の帳簿の備え付けや、要件に該当する工事での施工体制台帳の作成・備置きなどの法的義務があります。自社がどの義務に該当するかを正確に判断したい場合は、専門家や行政窓口に確認することをおすすめします。
工事台帳の保存期間
工事台帳を何の帳簿・資料として保存するかによって、適用される法律や保存期間が異なります。1つの書類に一律で「何年」と決まっているわけではない点に注意してください。建設業法上の帳簿・添付書類:
営業所ごとに備える帳簿は、原則として5年間の保存が義務付けられています。ただし、発注者(宅地建物取引業者を除く)と締結した住宅を新築する建設工事に係る帳簿は、10年間の保存が必要です。
法人税法上の帳簿書類:
税務上の帳簿書類としては、法人税法に基づき原則7年間の保存が求められます。
保存対象となる書類ごとの期間や管理方法については、工事台帳の保存期間と適切な管理方法で詳しく解説しています。保存期間は法改正によって変更される可能性があるため、自社が保存すべき期間を正確に確認したい場合は、あわせてご確認ください。
工事台帳を管理するときのポイント
工事台帳を実務で運用するうえでは、次のようなポイントを押さえておくと管理がしやすくなります。- 工事番号など管理ルールを統一する:担当者によって表記や番号の付け方がばらつくと、後から集計・検索する際に手間がかかります。
- 費用が発生したタイミングで記録する:後回しにすると記入漏れや転記ミスが発生しやすくなります。
- 工事ごとに原価を分けて管理する:複数の工事の費用を一括りにしてしまうと、どの工事で利益が出ているかが分からなくなります。
- 案件数が増えたら一元管理を検討する:担当者ごとにファイルが分かれていたり、紙とExcelが混在していたりすると、情報の把握に時間がかかるようになります。
案件数の増加や複数人での運用に伴い、Excelでの管理に限界を感じ始めた場合は、建設業向け原価管理システム「要 〜KANAME〜」のような専用ソフトの活用も選択肢になります。「要 〜KANAME〜」は工事台帳をベースに見積り・発注・日報・請求などの情報を紐づけて管理できるシステムで、日々入力した情報から工事ごとの原価・利益の状況を工事の進行中に確認しやすくなります。
まとめ
工事台帳とは、工事ごとの材料費・労務費・外注費・経費といった原価と、売上・請負金額を記録し、収支や利益を把握するための台帳です。建設業法上の一律の作成義務はありませんが、建設業法上の帳簿の備え付けや税務対応、工事ごとの原価管理や会計処理、経営判断の基礎資料として活用できます。まずは自社の規模に合った方法(手書き・Excel・ソフト)で工事ごとの原価を記録することから始め、案件数が増えてきたタイミングで、より効率的な管理方法への移行を検討してみてください。
よくある質問
Q. 工事台帳とは何ですか?
A. 工事ごとに材料費・労務費・外注費・経費などの原価と、請負金額・売上を記録し、収支や利益を把握するための台帳です。「工事原価台帳」「工事管理台帳」と呼ばれることもあります。Q. 工事台帳の作成義務はありますか?
A. 原価管理のための工事台帳自体に、一律の作成義務はありません。「工事台帳の作成義務はある?」の章で解説した、建設業法上の帳簿や施工体制台帳との違いをあわせてご確認ください。Q. 工事台帳の保存期間はどのくらいですか?
A. 何の書類として保存するかによって、5年・7年・10年など根拠となる法律や期間が異なります。詳しくは「工事台帳の保存期間」の章をご覧ください。Q. 工事台帳はいくらの工事から必要ですか?
A. 原価管理のための工事台帳には「〇万円以上」という作成基準はありません。一方、施工体制台帳は、民間工事では、元請の特定建設業者が締結する下請契約の総額が5,000万円以上(建築一式工事は8,000万円以上)となる場合、公共工事では元請業者が下請契約を締結した場合に作成が必要です。「工事台帳」と「施工体制台帳」の基準を混同しないよう注意してください。