- 2026年10月30日
工事の採算管理方法とは?利益を確保するための手順と改善ポイントを解説
原価管理・工事管理
工事の売上は確保できているのに、思ったほど利益が残らないと悩んでいる建設会社もあるのではないでしょうか。
工事で安定した利益を確保するためには、受注金額だけでなく、材料費や外注費などの原価を正確に把握し、工事の進行に合わせて採算を管理することが重要です。
本記事では、工事の採算管理方法について、確認すべき項目や具体的な手順、利益を改善するためのポイントを解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。
監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
工事の採算管理とは
工事の採算管理とは、工事ごとの売上と原価を把握し、予定していた利益を確保できるかどうかを継続的に確認することです。工事完了後に利益を計算するだけでなく、見積り段階から実行予算を設定し、施工中の原価を確認しながら採算を管理することが重要です。
工事の採算管理の基本的な考え方
工事の採算管理では、受注金額に対してどれだけの費用が発生し、最終的にいくらの利益を確保できるのかを把握します。例えば、受注金額が1,000万円の工事でも、実際に発生する原価が800万円であれば、工事利益は200万円です。一方、原価が950万円まで増加すると、工事利益は50万円に減少します。
このように、売上金額が同じでも、原価によって工事の採算性は大きく変わります。
採算管理で重要なのは、工事が終わってから利益を確認するのではなく、施工中から原価の増加や利益率の低下を把握することです。
予定していた利益を確保できるかどうかを継続して確認し、必要に応じて改善策を講じることが採算管理の基本となります。
原価管理と採算管理の違い
原価管理と採算管理は密接に関係していますが、それぞれ管理する目的が異なります。原価管理は、材料費や労務費、外注費など、工事に必要な費用を把握し、予算内に収めることを目的とする管理です。
一方、採算管理は、原価だけでなく売上や利益も含めて、工事全体の収益性を判断することを目的としています。
例えば、材料費を予定より10万円削減できたとしても、追加工事の費用を適切に請求できていなければ、十分な利益を確保できない可能性があります。
原価を抑えることは重要ですが、それだけで工事の採算性を判断することはできません。
売上と原価の両方を管理し、工事全体として利益を確保できているかを確認することが採算管理の役割です。
工事利益と利益率の計算方法
工事の採算性を判断するうえで、基本となる指標が工事利益と利益率です。工事利益は、工事の売上高から工事原価を差し引いて計算します。
工事利益=工事売上高-工事原価
また、工事利益率は、工事売上高に対してどの程度の利益を確保できたかを示す割合です。
工事利益率(%)=工事利益÷工事売上高×100
例えば、工事売上高が800万円、工事原価が640万円の場合、工事利益は160万円、工事利益率は20%となります。
利益額だけでなく利益率も確認することで、規模の異なる工事の採算性を比較しやすくなります。
ただし、ここで算出する工事利益は、会社全体の営業利益とは異なります。工事に直接紐付かない販売費や一般管理費なども考慮し、会社全体として利益を確保できるかを判断することが重要です。
採算管理を行うタイミング
工事の採算管理は、着工前から工事完了後まで継続して行うことが重要です。まず見積り段階では、必要な材料費や労務費、外注費などを算出し、目標とする利益を確保できる受注金額を検討します。
受注後は、工事に必要な費用を整理して実行予算を作成します。施工中は実際に発生した原価を集計し、実行予算との差異を確認しながら、完成時に確保できる利益を予測します。
そして工事完了後には、最終的な売上と原価を確定し、当初の計画と実績を比較します。
採算管理を工事完了後だけに行っていると、利益が減少した原因は把握できても、その工事の利益を改善することは難しくなります。
工事の各段階で採算を確認することが、赤字工事の防止につながります。
採算管理が経営に与える影響
工事の採算管理は、個別案件の利益を確保するだけでなく、会社全体の経営にも大きく関係します。例えば、売上金額の大きい工事を複数受注していても、それぞれの利益率が低ければ、会社全体として十分な利益を残せない可能性があります。
反対に、工事ごとの採算性を把握できれば、利益を確保しやすい工種や案件の特徴を分析し、今後の受注方針へ反映できます。
また、工事途中で原価の増加を把握できれば、発注方法や施工体制などを見直し、利益の減少を抑えられる可能性があります。
工事ごとの利益を積み重ねることが、会社全体の収益性向上につながります。
そのため、採算管理は現場担当者だけでなく、経営者にとっても重要な経営管理の一つです。
工事の採算管理で確認すべき項目
工事の採算管理を適切に行うためには、売上と原価だけでなく、予算と実績の差異や完成時の利益見込みなど、複数の項目を確認する必要があります。それぞれの数字がどのように関係しているのかを理解し、工事の進行に合わせて管理することが重要です。
工事の受注金額と売上見込み
採算管理の出発点となるのが、工事の受注金額です。受注金額は、工事によって得られる売上の基準となるため、契約時点で正確に把握しておく必要があります。
ただし、工事によっては施工途中で追加工事や仕様変更が発生し、最終的な売上金額が変わる場合があります。
そのため、当初の契約金額だけでなく、追加・変更契約を反映した完成時の売上見込みも管理することが重要です。
例えば、当初の受注金額が500万円でも、追加工事によって50万円の増額が確定すれば、売上見込みは550万円となります。
一方、追加工事の内容や金額が確定していない場合は、確定済みの売上と見込み段階の売上を区別して管理する必要があります。
材料費・労務費・外注費などの工事原価
工事の採算性を正確に把握するためには、工事原価を項目ごとに管理することが重要です。代表的な原価には、材料費、労務費、外注費、経費などがあります。
材料費は工事に使用する資材や設備などの費用、労務費は施工に従事する作業員の人件費、外注費は協力会社などへ施工を依頼する際の費用です。
これらをまとめて管理するだけでは、原価が増加した際にどの項目が原因なのか判断しにくくなります。
例えば、原価が予算を超過している場合でも、材料費の増加なのか、作業時間の延長による労務費の増加なのかによって対策は異なります。
原価を適切に分類して工事単位で集計することで、採算悪化の原因を分析しやすくなります。
実行予算と実際原価
工事の採算管理では、着工前に設定した実行予算と、施工中に発生する実際原価を比較することが重要です。実行予算とは、受注した工事を施工するために必要な費用を、具体的な施工計画に基づいて設定した予算です。
一方、実際原価は、材料の購入や外注工事などによって実際に発生した費用を指します。
例えば、材料費の実行予算が200万円であるのに対し、実際原価が230万円となった場合、30万円の予算超過が発生しています。
ただし、施工途中では実際原価だけで判断せず、今後発生する予定の費用も考慮する必要があります。
予算と実績の差異を継続して確認することで、原価の増加を早期に把握し、必要な対策を検討できます。
追加工事・変更工事の売上と費用
建設工事では、施工途中で追加工事や仕様変更が発生することがあります。こうした変更は売上と原価の両方に影響するため、採算管理では必ず確認しておきたい項目です。
例えば、当初の契約に含まれていない設備の追加設置を依頼された場合、材料費や労務費が増加します。
その費用を適切に見積り、追加工事として請求できれば利益を確保できる可能性がありますが、費用だけが増えて売上に反映されなければ、工事の採算性は悪化します。
そのため、追加工事が発生した際には、施工内容や必要な費用、顧客との合意内容を記録し、売上と原価の両方へ反映することが重要です。
追加・変更工事の管理を徹底することは、請求漏れや利益減少の防止にもつながります。
工事利益・利益率・完成時の利益見込み
工事の採算管理では、現在までに発生した原価だけでなく、完成時にどれだけの利益を確保できるかを予測することも重要です。例えば、受注金額が1,000万円、実行予算が800万円の工事であれば、当初の予定利益は200万円です。
しかし、施工途中で材料費や外注費が増加し、完成時の原価が900万円になる見込みであれば、予測される利益は100万円に減少します。
このように、実際に発生した原価と今後発生する予定の費用を合わせて完成時の原価を予測することで、利益の減少を早期に把握できます。
工事途中の数字だけでなく、完成時の利益見込みを継続して確認することが重要です。
採算が悪化する兆候を早めに把握できれば、施工方法や発注計画などを見直す判断にもつながります。
工事の採算が悪化する主な原因
工事の採算が悪化する背景には、見積り段階での原価の算出ミスや、施工中の費用増加、追加工事の請求漏れなど、さまざまな原因があります。赤字工事を防ぐためには、利益が減少したという結果だけでなく、どの段階で問題が発生したのかを把握することが重要です。
見積り段階で必要な原価を把握できていない
工事の採算が悪化する原因の一つが、見積り段階で必要な原価を正確に把握できていないことです。例えば、図面から材料の数量を拾う際に必要な資材を見落としていたり、施工に必要な作業時間を少なく見積もっていたりすると、実際の原価が当初の想定を上回る可能性があります。
特に、現場の状況によって作業効率が変わる工事では、過去の経験だけを頼りに原価を算出すると、必要な費用を十分に反映できないことがあります。
また、材料費や外注費の単価が変動しているにもかかわらず、過去の単価をそのまま使用してしまうケースにも注意が必要です。
見積り段階で原価を過小評価すると、受注時点ですでに十分な利益を確保できない条件になっている可能性があります。
過去の工事実績を参考にしながら、数量や単価、施工条件を確認し、必要な原価を適切に算出することが重要です。
実行予算を作成せずに着工している
工事の受注後に実行予算を作成していないことも、採算が悪化する原因になります。見積書には工事全体の金額が記載されていますが、実際に施工を進める際には、材料費や労務費、外注費などについて、具体的な予算を設定する必要があります。
実行予算がない状態では、現場で発生した費用が適切な範囲に収まっているのか判断できません。
例えば、材料費が当初の想定より増加していても、比較する予算がなければ、その問題に気付くのが遅れる可能性があります。
また、現場担当者と経営者の間で、工事に使用できる費用の認識が異なることも考えられます。
着工前に実行予算を作成し、工事ごとの目標利益と原価の上限を明確にしておくことが重要です。
実行予算を現場と共有することで、担当者も採算性を意識しながら施工を進めやすくなります。
材料費や外注費が想定を超えている
材料費や外注費の増加も、工事の採算を悪化させる大きな要因です。例えば、見積り作成後に材料価格が上昇した場合、当初の予算では必要な資材を調達できなくなる可能性があります。
また、施工中に予定外の作業が発生したり、工程の遅れを取り戻すために協力会社へ追加の作業を依頼したりすると、外注費が増加することもあります。
こうした費用の増加を把握できていなければ、工事が進むにつれて利益が減少していても、適切な対策を講じることが難しくなります。
材料の発注金額や外注先との契約金額を確認し、実行予算との差異を継続して把握することが重要です。
また、費用が増加した際には、その原因が一時的なものなのか、今後の工事にも影響する問題なのかを分析する必要があります。
追加工事の費用を適切に請求できていない
追加工事や仕様変更が発生した際に、その費用を適切に請求できていないことも、採算悪化につながります。建設現場では、施工途中に顧客から追加作業を依頼されたり、当初の計画にはなかった工事が必要になったりすることがあります。
こうした変更によって材料費や労務費が増加しても、追加費用を売上へ反映できなければ、その分だけ利益が減少します。
特に、現場担当者が顧客から口頭で依頼を受け、そのまま施工を進めてしまうケースには注意が必要です。
後から追加費用を請求しようとしても、作業内容や金額について認識の違いが生じる可能性があります。
追加工事が発生した場合は、施工内容と必要な費用を整理し、原則として着手前に顧客との合意を得ることが重要です。
変更内容を記録し、見積りや請求へ確実に反映する仕組みを整えましょう。
工事完了まで原価や利益を確認していない
工事が完了してから原価や利益を集計する管理方法では、施工途中で採算が悪化していても気付くことができません。例えば、工事完了後に原価を集計した結果、予定していた利益がほとんど残っていなかったと分かっても、その工事について改善できることは限られます。
また、工事の途中で原価を確認していなければ、どの段階で費用が増加したのかを特定することも難しくなります。
こうした問題を防ぐためには、施工中から材料費や労務費、外注費などを継続して集計する必要があります。
さらに、現在までに発生した原価だけでなく、今後必要になる費用も考慮し、完成時の利益を予測することが重要です。
工事途中で採算悪化の兆候を把握できれば、残りの工程で発注方法や施工体制を見直すなど、利益の減少を抑えるための対策を検討できます。
工事の採算管理の具体的な手順
工事の採算管理方法を実務に取り入れる際には、見積り段階から工事完了後まで、一貫した管理の流れを作ることが重要です。各段階で必要な数字を確認し、計画と実績の差異を把握することで、採算悪化の早期発見と利益改善につなげられます。
見積り段階で目標利益を設定する
工事の採算管理は、見積りを作成する段階から始まります。まず、工事に必要な材料費や労務費、外注費などを算出し、確保したい利益を考慮して受注金額を検討します。
例えば、工事原価が800万円になると予測され、工事利益率20%を目標とする場合、必要な売上金額は1,000万円です。
このように、原価へ一定の金額を上乗せするだけでなく、目標とする利益率から必要な受注金額を逆算する方法もあります。
ただし、実際の受注金額は市場価格や競合状況、顧客との交渉などによって左右されます。
そのため、提示する金額で十分な利益を確保できるのか、受注前に確認することが重要です。
利益を確保できない条件で安易に受注すると、その後の原価削減だけでは採算を改善できない場合があります。
見積り段階で目標利益を明確にすることが、採算管理の出発点となります。
着工前に実行予算を作成する
工事を受注したら、着工前に実行予算を作成します。実行予算は、見積り時の原価をそのまま使用するのではなく、実際の施工方法や発注計画、協力会社との契約条件などを踏まえて設定することが重要です。
例えば、材料費300万円、労務費200万円、外注費250万円、その他経費50万円というように、費用を項目別に整理します。
この場合、実行予算の合計は800万円となります。
項目ごとに予算を設定しておけば、施工中に実際原価が増加した際も、どの費用が予算を超過しているのか判断しやすくなります。
また、実行予算は経営者や管理担当者だけが把握するのではなく、現場責任者とも共有することが大切です。
工事に使用できる費用の目安を関係者が理解していれば、材料の発注や外注先の選定などでも採算を意識した判断がしやすくなります。
施工中の原価を継続して集計する
着工後は、工事にかかった原価を継続して集計します。材料費や外注費については、発注内容や納品、請求などの情報を確認し、工事ごとに正しく計上することが重要です。
また、自社の作業員が施工を行う場合は、工事ごとの作業時間や労務費も把握する必要があります。
例えば、複数の現場を担当する作業員の人件費を適切に配分できていなければ、工事ごとの採算性を正確に判断できません。
原価を集計する際には、請求書が届いた費用だけでなく、発注済みで今後支払いが発生する費用にも注意が必要です。
請求書の到着を待ってから原価を把握する方法では、実際の工事進捗に対して費用の集計が遅れる場合があります。
週次や月次など、工事の規模や期間に応じた確認頻度を設定し、原価の増加を早期に把握できる環境を整えましょう。
予算と実績を比較して完成時の利益を予測する
施工中に原価を集計したら、実行予算と比較し、完成時の利益を予測します。例えば、受注金額1,000万円、実行予算800万円の工事で、施工途中までに500万円の原価が発生しているとします。
この時点で、残りの工事に必要な原価が350万円と見込まれる場合、完成時の予測原価は850万円です。
したがって、完成時の予測利益は150万円となり、当初予定していた200万円から50万円減少する見込みです。
重要なのは、現在までの原価だけを見て判断しないことです。
工事の進捗状況と残りの作業内容を確認し、今後発生する費用を含めて採算を判断する必要があります。
完成時の利益が目標を下回ると予測された場合は、原因を分析し、残りの工程で改善できる部分がないか検討しましょう。
工事完了後に採算を確定して振り返る
工事が完了したら、最終的な売上と原価を確定し、当初の計画と比較します。例えば、予定していた利益率が20%だったのに対し、実際には15%だった場合、どの項目で原価が増加したのかを確認する必要があります。
材料費の増加なのか、外注費の超過なのか、追加工事の請求漏れなのかによって、次回の工事で改善すべきポイントは異なります。
一方、予定以上の利益を確保できた工事についても、その理由を分析することが重要です。
効率的な施工方法や適切な発注計画など、利益改善につながった要因を把握できれば、他の工事でも活用できる可能性があります。
工事完了後の振り返りを単なる結果確認で終わらせず、次回の見積りや実行予算へ反映することが大切です。
こうした取り組みを継続することで、工事を重ねるたびに採算管理の精度を高めていくことができます。
工事の採算性を高めるポイント
工事の採算管理では、売上や原価を正確に把握するだけでなく、利益を確保するための具体的な取り組みも重要です。受注段階での判断から材料の発注、施工中の工程管理、工事完了後の振り返りまで、それぞれの段階で採算性を意識することで、赤字工事の防止や利益率の改善につなげられます。
利益率を考慮して受注判断を行う
工事の採算性を高めるためには、受注金額だけでなく、確保できる利益率を考慮して案件を判断することが重要です。例えば、受注金額が2,000万円の工事でも、工事利益率が5%であれば利益は100万円です。一方、受注金額が1,000万円でも、利益率が20%であれば200万円の利益を確保できます。
このように、売上規模が大きい工事が必ずしも収益性の高い工事とは限りません。
また、利益率が低い案件を受注すると、材料価格の上昇や追加作業などによって原価が増加した場合に、赤字へ転落するリスクが高まります。
受注前には、見積りで算出した原価と目標利益を比較し、十分な採算性を確保できるか確認しましょう。
過去の類似工事の実績も参考にしながら、受注金額と想定原価の妥当性を判断することが大切です。
材料の発注や外注費を適切に管理する
材料費や外注費は、工事原価のなかでも大きな割合を占めることがあるため、適切な管理が必要です。材料の発注では、必要な数量を正確に把握し、過剰発注や発注漏れを防ぐことが重要です。必要以上に材料を購入すると、余剰在庫が発生するだけでなく、保管や処分に追加費用がかかる可能性もあります。
また、外注工事については、施工範囲や金額、追加作業の取り扱いなどを事前に明確にしておく必要があります。
契約内容が曖昧なまま施工を進めると、後から追加費用が発生し、当初の予算を超過することがあります。
発注金額や契約金額を工事ごとに管理し、実行予算との差異を継続して確認することで、想定外の原価増加を防ぎやすくなります。
手戻りや工程遅延によるコスト増加を防ぐ
工事の採算性を悪化させる原因として、施工の手戻りや工程遅延によるコスト増加も挙げられます。例えば、施工内容の確認不足によって作業のやり直しが発生すると、追加の材料費や労務費が必要になります。
また、工程が遅れることで作業員の稼働日数が増えたり、協力会社の作業日程を変更したりする場合にも、予定外の費用が発生する可能性があります。
こうした問題を防ぐためには、着工前に施工内容や工程を十分に確認し、関係者間で情報を共有しておくことが重要です。
施工中も進捗状況を定期的に確認し、遅延が発生しそうな場合は早めに対策を検討しましょう。
手戻りや工程遅延を減らすことは、工事品質の維持だけでなく、労務費や外注費の増加を抑えることにもつながります。
追加工事の請求漏れを防止する
工事の採算性を高めるためには、追加工事や変更工事の請求漏れを防ぐことも重要です。施工途中に顧客から追加作業を依頼された場合、その作業に必要な材料費や労務費が増加します。
しかし、追加工事の内容が見積りや請求へ反映されていなければ、費用だけが増加し、工事利益が減少することになります。
特に、現場担当者が口頭で依頼を受けた場合は、事務所や経理担当者へ情報が伝わらず、請求漏れにつながる可能性があります。
こうした問題を防ぐには、追加工事が発生した際に施工内容や金額を記録し、原則として着手前に顧客との合意を得ることが重要です。
現場と事務所で変更内容を共有し、見積りから請求まで確実に反映できる管理体制を整えましょう。
過去の採算実績を次回の見積りに反映する
工事の採算性を継続して高めるためには、過去の工事実績を次回の見積りへ反映することが重要です。例えば、過去の類似工事で労務費が当初の予算を上回った場合、その原因を分析することで、次回の作業時間や必要人数をより適切に設定できる可能性があります。
また、材料費や外注費についても、実際に発生した費用を蓄積しておけば、見積り作成時の参考資料として活用できます。
ただし、過去の単価をそのまま使用するのではなく、現在の材料価格や施工条件などを考慮する必要があります。
重要なのは、工事完了後に利益を確認して終わらせないことです。
予定していた原価と実際原価の差異を分析し、その結果を次回の見積りや実行予算へ反映することで、採算管理の精度を継続的に高められます。
要 〜KANAME〜で工事の採算管理を効率化
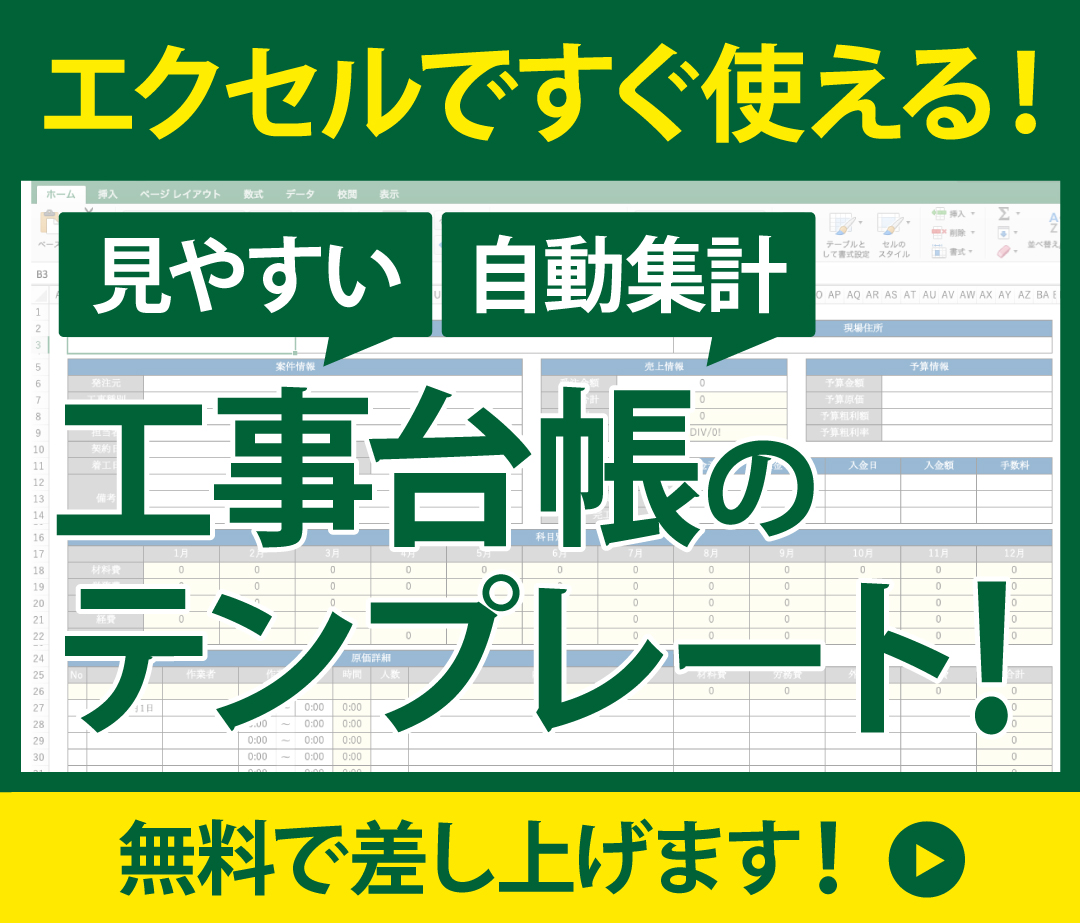
工事の採算管理を適切に行うためには、見積りから実行予算、施工中の原価、工事完了後の利益まで、一連の情報を継続して管理する必要があります。しかし、これらの情報が紙の工事台帳や複数のExcelへ分散していると、集計や確認に時間がかかるだけでなく、原価の増加や利益の減少を把握するのが遅れる可能性があります。
こうした課題の解決に役立つのが、建設業向け原価管理システム「要 〜KANAME〜」です。
工事台帳をベースに売上・原価を一元管理できる
「要 〜KANAME〜」では、工事台帳をベースとして、工事に関する売上や原価などの情報を一元管理できます。工事ごとの情報が複数の管理表へ分散している場合、採算状況を確認するためには、それぞれの資料を集めて集計する必要があります。
また、担当者によって管理方法が異なると、必要な情報を確認するまでに時間がかかることもあります。
「要 〜KANAME〜」を活用すれば、工事台帳を中心に案件情報を整理できるため、工事ごとの売上や原価を把握しやすくなります。
個別のExcelや紙資料に依存した管理から脱却し、会社として工事情報を蓄積できることもメリットです。
工事単位で情報を整理することが、採算管理の効率化と正確な利益把握につながります。
材料費・労務費・外注費を工事ごとに把握できる
工事の採算性を正確に把握するためには、材料費や労務費、外注費などを工事ごとに管理することが重要です。「要 〜KANAME〜」では、こうした工事原価を案件単位で把握できます。
例えば、工事全体の原価が予算を超過している場合でも、材料費と外注費を分けて確認できれば、どの項目が採算悪化の原因になっているのか分析しやすくなります。
また、労務費についても工事単位で管理することで、作業時間や人件費が採算に与える影響を把握できます。
原価を一括して集計するだけでなく、費用の内訳まで確認できることは、具体的な改善策を検討するうえでも重要です。
工事ごとの原価情報を継続して蓄積すれば、過去の実績を次回の見積りや実行予算へ活用することにもつながります。
実行予算と実際原価を比較できる
工事の採算管理では、着工前に設定した実行予算と、施工中に発生する実際原価を比較することが欠かせません。「要 〜KANAME〜」を使えば、工事ごとの実行予算と実際原価を比較できます。
例えば、材料費や外注費が当初の予算を上回っている場合、その差異を確認することで、採算悪化の兆候を把握しやすくなります。
予算超過が発生している項目を確認できれば、残りの工事で発注方法や施工体制を見直すなど、必要な対策を検討できます。
また、工事完了後に予算と実績を比較することで、当初の見積りや実行予算が適切だったかを振り返ることも可能です。
こうした予算実績管理を継続することで、工事ごとの採算性を把握し、利益改善につなげやすくなります。
工事途中でも利益の状況を視える化できる
工事の採算管理では、工事完了後だけでなく、施工途中から利益の状況を把握することが重要です。「要 〜KANAME〜」により工事ごとの売上や原価を管理することで、工事途中の利益状況を視える化できます。
例えば、施工が進むにつれて原価が増加している場合、当初予定していた利益を確保できるかどうかを確認するための判断材料になります。
ただし、施工途中の利益を判断する際には、現在までに発生した原価だけでなく、今後必要になる費用も考慮する必要があります。
工事の進捗状況と原価情報を照らし合わせながら採算を確認することで、利益が減少する兆候を早期に把握しやすくなります。
工事完了後に初めて赤字へ気付くのではなく、施工中から利益を意識した管理を進めることが大切です。
見積りから請求・入金までまとめて管理できる
工事の採算管理では、原価や利益だけでなく、見積りから請求、入金までの情報を把握することも重要です。例えば、追加工事によって売上が増加する予定でも、その内容が請求へ反映されていなければ、本来得られるはずの売上を回収できません。
また、工事が完了して利益を確保できていても、入金が遅れれば会社の資金繰りに影響する可能性があります。
「要 〜KANAME〜」では、工事台帳をベースとして見積り・請求・入金などの情報をまとめて管理できます。
工事に関する情報を一連の流れとして把握することで、売上や原価の管理だけでなく、請求漏れや入金状況の確認にも役立ちます。
採算管理と請求・入金管理を結び付けることで、工事利益の確保から資金回収までを意識した経営管理を進めやすくなります。
工事の採算管理についてよくある質問
Q1. 工事の採算管理はいつから始めるべきですか?
工事の採算管理は、見積りを作成する段階から始めることが重要です。見積り段階では、工事に必要な材料費や労務費、外注費などを算出し、目標とする利益を確保できる受注金額を検討します。
受注後は、実際の施工計画に基づいて実行予算を作成し、施工中に発生する原価と比較します。
さらに、工事完了後には最終的な利益を確定し、当初の計画と実績の差異を分析することが大切です。
工事が終わってから利益を確認するだけでは、施工中に発生した採算悪化へ対応できません。
見積りから工事完了後まで、一貫して採算を管理する仕組みを整えましょう。
Q2. 工事の利益率はどのように計算しますか?
工事の利益率は、工事売上高から工事原価を差し引いた利益を、工事売上高で割ることで計算できます。計算式は次のとおりです。
工事利益率(%)=(工事売上高-工事原価)÷工事売上高×100
例えば、工事売上高が1,000万円、工事原価が800万円の場合、工事利益は200万円、工事利益率は20%となります。
利益率を確認することで、売上規模が異なる工事の採算性も比較しやすくなります。
ただし、工事利益率が高くても、会社全体の販売費や一般管理費などを考慮すると十分な利益が残らない場合があります。
工事単位の利益率と会社全体の収益性をあわせて確認することが重要です。
Q3. 小規模な工事でも採算管理は必要ですか?
小規模な工事でも、採算管理は必要です。一件あたりの受注金額が小さくても、材料費や労務費などの原価が増加すれば、利益が減少したり赤字になったりする可能性があります。
また、小規模な工事を数多く受注する会社では、一件ごとの利益減少が積み重なることで、会社全体の収益に大きな影響を与えることもあります。
ただし、工事の規模によって管理方法を調整することは可能です。
小規模な工事では、受注金額、主要な原価、利益など、必要な項目を絞って管理する方法も考えられます。
重要なのは、工事の規模にかかわらず、どれだけの利益を確保できたのかを把握することです。