- 2026年10月05日
建設業の粗利を改善するには?利益が残らない原因と具体的な改善策を解説
建設業では、一定の売上を確保しているにもかかわらず、「忙しい割に利益が残らない」「工事件数は増えているのに経営が楽にならない」といった悩みが生じることがあります。
こうした状況を改善するうえで重要な指標となるのが「粗利」です。
工事を数多く受注しても、材料費や外注費、労務費などの原価が膨らめば、会社に残る利益は少なくなります。特に建設業では工事ごとに施工条件や原価が異なるため、売上高だけでは実際の収益性を判断できません。
粗利を改善するには、単純にコストを削減するのではなく、「どこで利益を失っているのか」を把握し、見積もりから完工まで一貫して利益を管理する仕組みを整えることが重要です。
本記事では、建設業で粗利が低下する主な原因から、粗利を改善する具体的な方法、改善を継続するための管理体制まで詳しく解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。

監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
建設業における粗利とは
粗利とは、売上高から売上原価を差し引いた利益です。「売上総利益」とも呼ばれ、企業が本業によってどの程度の利益を生み出しているかを把握するための重要な指標です。建設業では、基本的に工事の売上から、その工事を施工するために必要となった工事原価を差し引いて考えます。
計算式は次のとおりです。
粗利=工事売上高-工事原価
さらに、売上に対してどの程度の粗利を確保できたのかを見るために「粗利率」も使用します。
粗利率=粗利÷工事売上高×100
粗利額だけでは、売上規模の異なる工事同士を比較しにくい場合があります。粗利率もあわせて確認することで、工事の収益性を判断しやすくなります。
建設業では工事単位で粗利を見ることが重要
建設業の粗利管理で特に重要なのが、会社全体の数字だけでなく、工事単位で収益を把握することです。建設工事は案件によって工期、施工内容、必要な材料、人員、協力会社などが異なります。そのため、同程度の売上がある工事でも、最終的に残る利益には差が生じることがあります。
会社全体の損益だけを確認していると、利益の出ている工事が採算の悪い工事を補い、どの案件に問題があるのか見えにくくなります。
工事別に売上と原価を紐づけて管理すれば、粗利の低い工事を特定し、その原因を分析できます。
さらに、工事種別や顧客などの切り口で比較することで、自社が利益を確保しやすい案件の特徴を把握することも可能です。
粗利は決算時に確認するだけの数字ではなく、日々の工事管理や受注判断に活用することが重要です。
建設業で粗利が低下する主な原因
粗利を改善するには、まず利益が減っている原因を把握する必要があります。原因を特定せずに材料費や外注費だけを削減すると、施工品質や業務効率に悪影響を与える可能性もあります。
ここでは、建設業で粗利が低下する代表的な原因を紹介します。
見積もりの精度が低い
粗利低下の原因としてまず考えられるのが、見積もりと実際の工事原価のズレです。建設工事では、材料、人工、外注、機材などさまざまな費用を想定して見積もりを作成します。
しかし、過去の経験や担当者の感覚だけで金額を設定していると、実際の施工に必要な原価との差が大きくなることがあります。
特に注意したいのが、過去の単価をそのまま使用しているケースです。
資材価格や外注単価などの条件が変化しているにもかかわらず、以前と同じ基準で見積もれば、その差が利益を圧迫する原因になります。
過去の工事実績を参考にしながら、現在の仕入価格や施工条件を反映して見積もりを作成することが重要です。
資材費や外注費が想定を上回る
工事原価のなかでも、材料費や外注費は粗利へ大きな影響を与えます。見積もりを作成してから実際に発注するまでに時間がある場合、その間に価格や条件が変化することがあります。
また、予定していた協力会社へ発注できず、別の会社へ依頼したことで外注費が増えるケースも考えられます。
こうした原価の変化を施工中に把握できなければ、完工後に「予定より利益が残らなかった」と気づくことになります。
仕入れや外注の実績を継続的に記録し、見積もりや実行予算へ反映することが必要です。
追加工事・変更工事を請求できていない
施工途中で、当初の契約には含まれていなかった作業が必要になることがあります。問題となるのが、追加作業を実施したにもかかわらず、その分を顧客へ請求できていないケースです。
現場では「少しの作業だから対応しておこう」「後からまとめて伝えよう」と判断してしまうこともあるでしょう。
しかし、小さな追加作業でも材料や人員を使用すれば原価は発生します。
さらに、現場担当者は追加工事を把握していても、その情報が営業や経理へ伝わらなければ請求漏れにつながります。
追加・変更が発生した時点で内容を記録し、見積もり、顧客への確認、施工、請求まで追跡できるルールを整えることが重要です。
工事途中の原価を把握できていない
工事が完了してから原価を集計している企業では、施工途中で原価が膨らんでいても気づけない場合があります。完工後に予算超過が判明しても、その工事について打てる対策は限られます。
一方、施工途中から原価を確認していれば、予定以上に材料費が増えている、外注費が予算に近づいているといった変化を早めに把握できます。
粗利を守るためには、完工後の結果確認だけでなく、施工中にも利益の変化を確認することが重要です。
発注管理が十分に行われていない
請求書が届いた時点で初めて原価を把握する運用にも注意が必要です。協力会社へ発注した時点では支払いが発生していなくても、将来的にはその費用が原価になります。
請求済みの金額だけを見ていると、実際には多くの発注を行っているにもかかわらず、「まだ予算に余裕がある」と判断してしまう可能性があります。
発注時点で対象工事と金額を記録し、実績原価だけでなく、これから発生することが決まっている費用も把握しましょう。
工期の遅延や手戻りが発生している
工期が予定より長くなると、人件費や機材費、現場経費などが増加する可能性があります。施工ミスによる手戻りも同様です。
一度施工した箇所をやり直せば、材料や人工が追加で必要になりますが、必ずしもその費用を顧客へ請求できるとは限りません。
また、前工程の遅れによって後工程の協力会社を再手配しなければならなくなるなど、一つの遅延が別の原価増加につながる場合もあります。
工程管理と原価管理を別々に考えるのではなく、「工程の変化が利益へどのように影響しているか」まで確認することが大切です。
現場と経営側で情報が共有されていない
経営者や経理担当者が予算を把握していても、実際に発注や施工を行う現場担当者へ共有されていなければ、原価を意識した工事管理は難しくなります。反対に、現場で原価増加の兆候に気づいていても、その情報が経営側へ伝わらなければ対応が遅れます。
営業が把握している追加工事、現場が把握している発注、経理が把握している請求などが別々に管理されている状態にも注意が必要です。
粗利改善は経営者や経理だけの課題ではありません。
営業、積算、現場、経理が工事の収支情報を共有できる環境を作る必要があります。
建設業の粗利を改善する7つの方法
粗利改善というと「コストを削る」ことをイメージしがちですが、無理なコスト削減は施工品質の低下や従業員、協力会社への負担につながります。重要なのは、必要な費用を適切に使いながら、本来確保できる利益を取りこぼさないことです。
ここからは、建設業で取り組みたい具体的な粗利改善方法を紹介します。
1. 工事ごとに目標粗利を設定する
まず、受注段階で工事ごとの目標粗利を設定しましょう。目標がなければ、完工後の利益が十分だったのかを判断できません。
受注金額と想定原価から予定粗利を把握し、その利益を確保するために使用できる原価を実行予算として具体化します。
また、目標粗利や予算を現場担当者にも共有することが重要です。
現場が「工事を終わらせること」だけでなく、「決められた予算のなかで工事を完成させること」まで意識できれば、利益管理を日々の施工へつなげやすくなります。
2. 過去の実績を見積もりへ反映する
見積もり精度を高めるには、過去の工事実績を活用することが有効です。類似工事について、どの材料を使用したのか、どの程度の人工が必要だったのか、外注費はどのくらいだったのかを確認します。
さらに重要なのが、見積もりと実績に差が発生した理由を残すことです。
単価の変化によるものなのか、見積もり時の数量が不足していたのか、施工条件を十分に考慮できていなかったのかによって、次回の対策は異なります。
担当者の経験だけに頼るのではなく、完工した工事の実績を会社のデータとして蓄積し、次の積算へ反映する仕組みを作りましょう。
3. 実行予算を作成する
受注後は、実際に工事を行うための実行予算を作成します。材料費、労務費、外注費、経費などに分けて予算を設定しておけば、どの費目で予定との差が生じているのかを確認しやすくなります。
見積もりを作成しただけで工事を始めると、現場では「この工事でいくらまで原価を使えるのか」が曖昧になりがちです。
また、実行予算が現場の実態とかけ離れていれば、管理の基準として機能しません。
受注金額から機械的に予算を設定するのではなく、実際の施工方法や発注計画を踏まえて作成することが重要です。
4. 工事途中で予算と実績を比較する
粗利を改善するためには、完工後ではなく施工途中から予算と実績を比較します。予算を超えそうな項目があれば、その原因を早めに確認しましょう。
材料の使用量が予定より多いのか、外注金額が増えたのか、施工に想定以上の人工が必要になっているのかによって、取るべき対策は異なります。
ここで大切なのは、単に「予算を超えた」という結果だけを確認しないことです。
差異が発生した理由を明らかにすることで、その工事での対応だけでなく、次回以降の見積もりや施工計画の改善にもつながります。
5. 発注段階から原価を把握する
原価を早く把握するためには、請求書ではなく発注の段階から管理することが重要です。資材や外注工事を発注した時点で、対象工事と発注金額を記録します。
これにより、すでに発生した原価だけでなく、今後発生することが確定している費用まで把握できます。
特に複数の協力会社が関わる工事では、請求書の到着時期にばらつきが生じることがあります。
実績原価だけを見るのではなく、発注済みの費用も含めて工事の着地を考えることが、粗利低下の早期発見につながります。
6. 追加・変更工事を確実に管理する
追加・変更工事による請求漏れを防ぐため、現場だけで情報を止めない仕組みを作ります。追加作業が発生したら、その内容や必要となる原価、顧客への確認状況などを記録します。
営業や経理も同じ情報を確認できれば、「施工したのに請求していない」という状態を防ぎやすくなります。
また、追加工事の金額が確定していない場合でも、追加作業が発生している事実は共有しておくことが大切です。
後から思い出して請求しようとしても、作業内容や経緯を確認できなければ顧客へ説明しにくくなる場合があります。
7. 完工後に粗利低下の原因を分析する
工事が終わったら、予定していた粗利と実際の粗利を比較します。差が生じた場合は、単に「予定より利益が少なかった」で終わらせず、その原因を分析します。
見積もり時の数量不足、単価の変化、施工の手戻り、工期延長、追加工事の請求漏れなど、原因を具体化することが重要です。
さらに、その結果を営業や積算担当者にも共有します。
現場だけが原因を把握していても、次の見積もりへ反映されなければ同じ問題が繰り返されます。
粗利改善では、一つの工事で得た経験を次の工事へつなげる仕組みが重要です。
粗利改善では「利益の見える化」が重要
粗利改善を継続するためには、工事の利益を確認しやすい状態にする必要があります。経営者が粗利を知りたいと思うたびに、経理担当者が複数の資料を集めて集計しなければならない状態では、タイムリーな確認が難しくなります。
進行中の工事について、受注金額、実行予算、発注額、実績原価、予定粗利などを同じ工事単位で確認できれば、注意すべき案件を見つけやすくなります。
特に重要なのは、「すでに赤字になった工事」だけを見るのではなく、「このまま進めると利益が減りそうな工事」を把握することです。
たとえば、工事自体はまだ途中でも、特定の費目で実行予算の大部分を使用しているのであれば、その後の原価増加に注意する必要があります。
粗利の変化を早めに把握できるほど、発注内容の確認や工程の見直しなど、対策の選択肢も増えます。
粗利改善を継続するためのPDCA
粗利改善は、一度原価を見直せば終わるものではありません。見積もり、施工、振り返り、次の見積もりという流れのなかで改善を続ける必要があります。
まず、過去の実績を参考に見積もりと実行予算を作成します。
施工中は予算と実績を比較し、差異が発生した場合には原因を確認して対応します。
完工後には予定粗利と実績粗利を比較し、結果を次の見積もりへ反映します。
このサイクルを繰り返すことで、自社の実態に合った原価データが蓄積され、見積もりや実行予算の精度も高まります。
また、利益が想定より多く残った工事についても振り返ることが重要です。
問題のあった工事だけでなく、「なぜ予定より利益を確保できたのか」を確認すれば、効率的な発注方法や施工方法をほかの工事へ展開できる可能性があります。
粗利改善を一時的な「コスト削減活動」にするのではなく、日常的な工事管理の一部として定着させることが重要です。
Excelによる粗利管理で注意したいこと
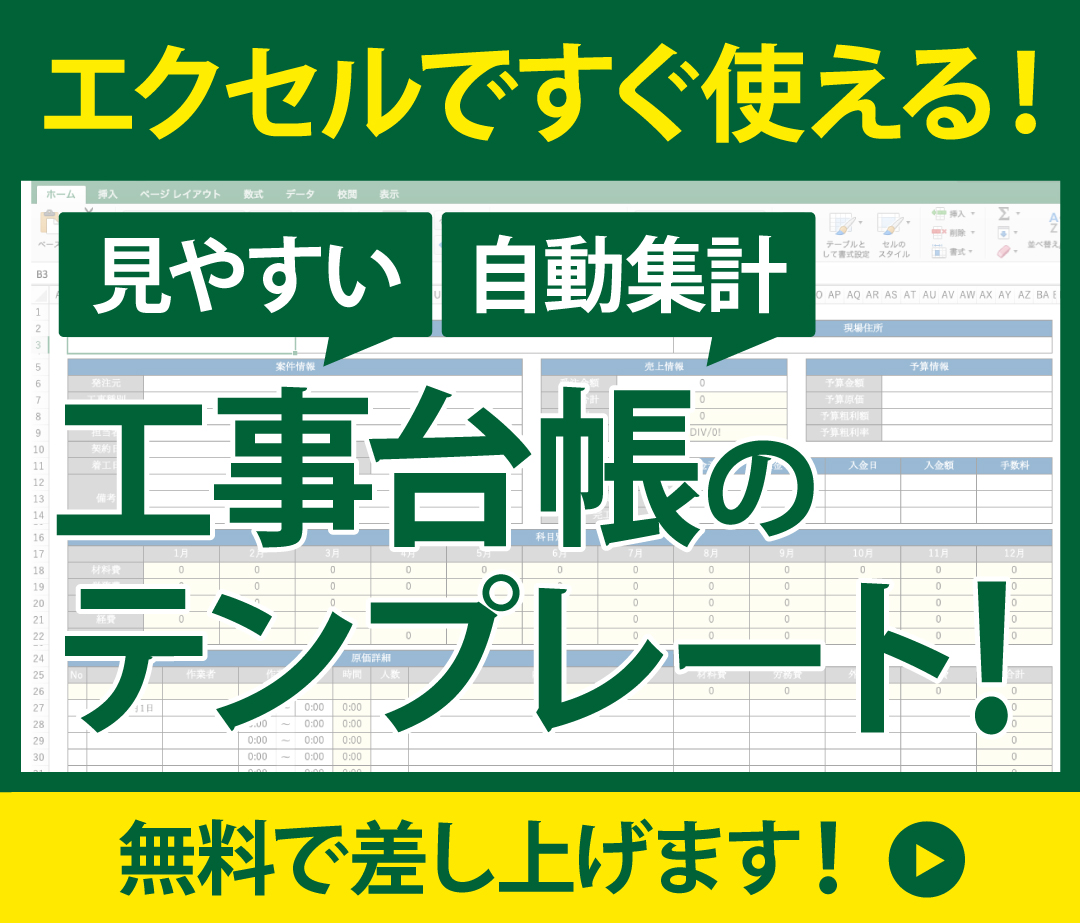
工事原価や粗利をExcelで管理している建設会社も少なくありません。工事件数が少なく、管理担当者も限られている場合には、Excelでも十分に対応できることがあります。
一方、事業規模が拡大すると、管理するファイルや入力作業も増えていきます。
営業が見積書を管理し、現場が発注表を作成し、経理が原価表を管理するといった状態では、粗利を確認するために複数のファイルから数字を集めなければなりません。
同じ工事名や金額を何度も転記すれば、入力ミスのリスクも高まります。
また、複数の担当者がそれぞれExcelを更新していると、どの数字が最新なのかわからなくなる場合もあります。
Excelを使うこと自体が問題なのではありません。
「工事途中の粗利をすぐ確認できるか」「担当者が変わっても同じ方法で管理できるか」「集計作業に時間を取られていないか」といった観点から、現在の管理方法が自社の規模や業務に合っているかを確認することが大切です。
建設業の粗利改善を仕組み化するポイント
粗利改善を担当者個人の努力に頼ると、担当者が変わったときに管理方法も変わってしまいます。継続的に利益を確保するためには、会社として管理方法を統一する必要があります。
まず、工事原価として扱う費用の範囲や、実行予算を作成するタイミング、発注情報を登録するルールなどを決めます。
次に、誰がどの情報を入力し、誰が確認するのかを明確にします。
たとえば、現場で追加作業が発生した場合に「誰へ報告するのか」「誰が顧客への見積もりを作成するのか」「誰が請求済みか確認するのか」が曖昧であれば、管理漏れが起こりやすくなります。
一方で、現場へ過度な入力負担を求めると運用が定着しにくいため、管理項目を必要以上に増やさないことも重要です。
さらに、定例会議などで進行中の工事の収支を確認する機会を設けます。
すべての工事を細かく確認するのではなく、予算との差が大きい工事や粗利が低下している工事を重点的に確認すれば、管理負担を抑えながら問題を発見できます。
工事情報の一元管理が粗利改善につながる
粗利を正確に把握するためには、工事に関するさまざまな情報が必要です。見積もり、実行予算、発注、仕入れ、請求などが別々に管理されていると、粗利を確認するためにデータを集計する作業が発生します。
集計に時間がかかれば、確認した数字がすでに現場の最新状況と異なっている可能性もあります。
そこで重要になるのが、工事を軸として関連情報を一元管理することです。
受注から完工までの情報が工事単位で紐づいていれば、予定していた原価と現在の状況を比較しやすくなります。
また、営業、現場、経理などが同じ情報を確認できるようになれば、部署間の認識のズレも防ぎやすくなります。
完工した工事の情報を蓄積することにも意味があります。
過去の工事データが整理されていれば、類似案件の見積もりや実行予算を作成するときの参考にできます。
粗利改善を進めるうえでは、「数字を集める作業」に時間をかけるのではなく、「集まった数字を見て判断すること」に時間を使える環境を整えることが重要です。
原価管理ソフト「要~KANAME~」で粗利改善を効率化
建設業の粗利改善を継続的に進めるためには、原価管理ソフトを活用する方法もあります。プラスバイプラスが提供する原価管理システム「要 〜KANAME〜」は、建設業の原価管理に必要な情報を一元化し、工事ごとの収支を把握しやすくする原価管理ソフトです。
粗利を確認するためには、受注金額だけでなく、実行予算や発注、実際に発生した原価など、複数の情報が必要です。
これらを別々のExcelや紙で管理していると、粗利を確認するたびに情報を集めて集計しなければなりません。
工事に関する情報を一元管理することで、予定していた原価と実際の状況を比較しやすくなり、粗利が低下している工事にも気づきやすくなります。
また、完工した工事の実績を蓄積しておけば、過去の類似工事を次の見積もりや実行予算へ活用できます。
これまで担当者の経験や記憶に頼っていた情報を会社のデータとして残すことができれば、見積もりや原価管理の属人化を防ぐことにもつながります。
「売上はあるのに利益が残らない」「工事が終わってから赤字に気づくことがある」「粗利を確認するための集計に時間がかかる」といった課題がある場合には、個別のコストだけでなく、原価管理の仕組みそのものを見直してみましょう。
粗利を「結果」ではなく「管理する数字」に変えて利益を確保しよう
建設業で粗利を改善するためには、単純に材料費や外注費を削減するだけではなく、見積もりから完工までの一連の業務を通じて利益を管理することが重要です。見積もりの精度が低い、追加工事を請求できていない、施工途中の原価がわからない、発注済みの費用を把握していないといった問題があると、本来確保できるはずの粗利を失う可能性があります。
まずは工事ごとに目標粗利と実行予算を設定し、施工中にも予算と実績を比較しましょう。
そして、完工後には予定粗利と実績粗利の差を分析し、その結果を次の見積もりや施工計画へ反映します。
こうしたPDCAを継続することで、工事を重ねるほど自社の原価データが蓄積され、見積もりや利益管理の精度を高められます。
また、粗利改善を継続するためには、経営者だけでなく、営業、積算、現場、経理が同じ情報を共有できる環境を整えることも重要です。
工事件数が増え、Excelや紙による管理では最新の収支を把握することが難しくなっている場合には、原価管理システム「要 〜KANAME〜」なども活用しながら、工事情報を一元管理する仕組みを検討しましょう。
粗利を「工事が終わった後に確認する結果」ではなく、「工事途中から利益を守るために活用する数字」として管理することが、安定した収益を確保するための第一歩です。
建設業の粗利改善に関するよくある質問
Q1. 建設業の粗利率は高いほどよいのでしょうか?
粗利率は収益性を見るうえで重要な指標ですが、単純に高ければよいとは限りません。工事の規模や種類、元請・下請といった受注形態、自社施工と外注の割合などによって、粗利率の水準は異なります。
そのため、他社の数字だけを基準にするのではなく、自社の過去の実績や工事種別ごとの傾向を把握することが重要です。
予定した粗利を継続的に確保できているか、粗利が低下した工事にはどのような共通点があるかを確認し、自社の事業構造に合った目標を設定しましょう。
Q2. 売上を増やせば粗利も改善できますか?
売上が増えても、必ずしも粗利率や会社の収益性が改善するとは限りません。受注を増やすために過度な値引きを行ったり、施工能力を超えて工事を受注した結果として外注費や人件費が増えたりすれば、売上は増えても利益が残りにくくなることがあります。
また、採算性の低い案件を大量に受注すれば、現場の負担だけが増えてしまう可能性もあります。
粗利改善では受注量を増やすだけでなく、一つひとつの工事について適正な価格で受注し、予定した原価の範囲内で施工できているかを確認することが重要です。
Q3. 粗利改善はまず何から始めればよいですか?
まずは、工事ごとの「予定粗利」と「実績粗利」を把握することから始めるとよいでしょう。どの工事で予定どおり利益を確保できたのか、反対にどの工事で粗利が低下したのかを確認します。
そのうえで、材料費、外注費、労務費などのどこで予定との差が発生したのか、追加工事の請求漏れや工期延長などがなかったかを確認します。
現状を把握せずに一律のコスト削減を行うのではなく、「自社がどこで利益を失っているのか」を特定してから改善策を検討することが大切です。