- 2026年10月30日
建設業の経営で管理すべき数字とは?利益を残すための重要指標と管理方法を解説
原価管理・工事管理
建設会社の経営では、売上が順調に伸びていても、思うように利益が残らないことがあります。また、黒字経営を続けていても、材料費や外注費の支払いが先行し、資金繰りが厳しくなるケースも少なくありません。
こうした問題を防ぐためには、売上だけでなく、工事原価や利益率、受注残高、現預金残高などの数字を適切に管理することが重要です。
本記事では、建設業の経営で管理すべき数字とその意味を整理し、経営状況を正確に把握するための管理方法や利益改善につなげるポイントを解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。
監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
建設業の経営で数字の管理が重要な理由
建設業では、工事ごとに受注金額や原価、利益率が異なるため、売上高だけで経営状態を判断することはできません。また、材料価格の変動や追加工事の発生、入金と支払いのタイミングの違いなども、会社の利益や資金繰りに影響します。
安定した経営を実現するためには、複数の経営数字を関連付けて把握することが重要です。
売上だけでは経営状態を判断できない
建設会社の経営では、売上高が増加していても、必ずしも利益が増えているとは限りません。例えば、年間売上高が1億円から1億2,000万円に増加したとしても、材料費や外注費、人件費などが大幅に増えていれば、利益は減少している場合もあります。
また、利益率の低い工事を数多く受注している場合、売上規模が拡大しても十分な利益を確保できないことがあります。
そのため、売上高だけでなく、売上総利益や営業利益、利益率などを合わせて確認することが重要です。
さらに、売上が計上されていても、顧客からの入金が遅れていれば、資金繰りに影響する可能性があります。
売上規模の拡大だけを目標にするのではなく、利益と資金の両面から経営状態を判断することが大切です。
工事ごとに利益率が異なる
建設業では、工事の種類や規模、施工条件などによって利益率が大きく異なります。例えば、同じ1,000万円の工事でも、原価が800万円であれば工事利益は200万円ですが、原価が950万円の場合は50万円しか利益が残りません。
また、電気工事や空調工事、リフォーム工事などでは、必要な材料や作業内容、外注先の利用状況などが異なるため、原価構成にも違いがあります。
そのため、会社全体の売上や利益だけを確認していても、どの工事が収益に貢献しているのかを正確に把握することは困難です。
工事ごとに売上や原価、利益率を管理することで、利益率の高い工事と低い工事を区別しやすくなります。
こうした情報は、今後の受注方針や見積り単価を検討する際の重要な判断材料になります。
原価の増加が利益を圧迫しやすい
建設業では、材料費や労務費、外注費などの原価が増加すると、工事利益が大きく減少する可能性があります。例えば、受注金額が1,000万円、実行予算が800万円の工事では、当初200万円の利益を確保する計画です。
しかし、材料価格の上昇や追加作業の発生によって原価が900万円になると、利益は100万円まで減少します。
この場合、原価が100万円増加したことで、予定していた利益の半分が失われることになります。
特に、利益率の低い工事では、わずかな原価の増加でも赤字になる可能性があります。
そのため、工事着工前に実行予算を作成し、施工中から実際原価と比較することが重要です。
原価の増加を早期に把握できれば、残りの工程で発注方法や施工体制を見直すなど、利益を確保するための対策を検討できます。
黒字でも資金繰りが悪化する場合がある
建設会社では、会計上は黒字であっても、資金繰りが厳しくなる場合があります。その主な理由は、工事に必要な費用の支払いと、顧客からの入金のタイミングが一致しないことです。
例えば、工事の売上として1,000万円を計上していても、顧客からの入金が2か月後になる場合があります。
その間に材料費や外注費、人件費などの支払いが発生すれば、会社の現預金が一時的に不足する可能性があります。
また、複数の大型工事を同時に進めている場合、支払いが特定の月に集中することもあります。
こうした問題を防ぐためには、利益だけでなく、現預金残高や売掛金、買掛金、今後の入金・支払い予定などを確認することが重要です。
黒字経営を維持するだけでなく、必要な資金を確保できる状態を保つことが、安定した会社経営につながります。
数字に基づく経営判断が必要になる
建設会社の経営では、経験や勘による判断が役立つ場面もありますが、それだけでは経営上の問題を見落とす可能性があります。例えば、現場が忙しく売上も増えているため、経営状態は順調だと感じていても、実際には原価が増加して利益率が低下していることがあります。
また、受注件数が多くても、受注残高や今後の施工予定を把握していなければ、人員配置や外注先の確保が難しくなる場合があります。
こうした問題を防ぐためには、売上や原価、利益率、受注残高、資金繰りなどを継続して確認することが重要です。
数字をもとに経営状態を把握することで、受注方針の見直しや設備投資、人員配置などを客観的に判断しやすくなります。
経営数字の管理は、会社の現状を知るだけでなく、将来の経営判断を支える重要な取り組みです。
建設業の経営で管理すべき主な数字
建設業の経営状態を正確に把握するためには、売上や利益、原価、資金繰りなど、複数の数字を確認する必要があります。それぞれの指標には異なる役割があり、組み合わせて管理することで、会社の収益性や経営の安定性を判断しやすくなります。
ここでは、建設会社の経営者が特に確認しておきたい5つの項目を解説します。
売上高・受注高・受注残高
売上高は、一定期間に計上された売上の金額を示す指標です。一方、受注高は、その期間に新たに受注した工事の契約金額を指します。受注残高は、受注済みの工事のうち、まだ売上として計上されていない部分の金額を示す指標です。
例えば、今月の売上高が3,000万円であっても、新たな受注が500万円しかなければ、今後の売上が減少する可能性があります。
反対に、受注残高が十分にあっても、施工できる人員や協力会社を確保できなければ、予定どおりに工事を進められないことがあります。
そのため、売上高だけでなく、受注高や受注残高を合わせて確認することが重要です。
これらの数字を管理することで、将来の売上見込みや必要な人員、営業活動の方向性などを検討しやすくなります。
売上総利益と売上総利益率
売上総利益は、売上高から売上原価を差し引いた金額で、一般的に粗利益とも呼ばれます。売上総利益率は、売上高に対して売上総利益がどの程度の割合を占めているかを示す指標です。
例えば、売上高が1,000万円、売上原価が800万円の場合、売上総利益は200万円、売上総利益率は20%となります。
一方、売上高が同じ1,000万円でも、売上原価が900万円であれば、売上総利益は100万円、売上総利益率は10%です。
このように、売上高が同じでも、原価によって利益率は大きく変わります。
売上総利益率を継続して確認することで、材料費や外注費の増加、低採算工事の増加などによる収益性の変化を把握しやすくなります。
また、工事ごとの利益率と会社全体の売上総利益率を比較することも、経営改善に役立ちます。
営業利益と営業利益率
営業利益は、売上総利益から販売費及び一般管理費を差し引いた金額です。販売費及び一般管理費には、営業活動に必要な費用や事務所の維持費、管理部門の人件費などが含まれます。
営業利益率は、売上高に対する営業利益の割合を示す指標です。
例えば、売上高が1億円、売上総利益が2,000万円、販売費及び一般管理費が1,500万円の場合、営業利益は500万円、営業利益率は5%となります。
売上総利益が十分に確保できていても、会社全体の経費が大きければ営業利益は減少します。
そのため、工事ごとの採算だけでなく、会社全体の経費も含めて収益性を確認することが重要です。
営業利益率を継続して管理することで、売上規模に対してどれだけの利益を残せているのかを判断しやすくなります。
工事原価と原価率
工事原価は、工事を施工するために必要となる材料費や労務費、外注費などの費用です。原価率は、売上高に対して売上原価が占める割合を示す指標で、売上原価を売上高で割り、100を掛けることで算出できます。
例えば、売上高が1,000万円、売上原価が850万円の場合、原価率は85%となります。
原価率が高くなるほど、売上高に対して利益として残る割合は小さくなります。
ただし、適切な原価率は工事の種類や施工条件、外注比率などによって異なるため、すべての工事を同じ基準で評価することは適切ではありません。
工事ごとに実行予算と実際原価を比較し、原価率が想定より高くなっていないかを確認することが重要です。
また、過去の類似工事と比較することで、材料費や外注費の増加など、収益性が悪化している原因を分析しやすくなります。
現預金残高・売掛金・買掛金
建設会社の経営では、利益だけでなく、現預金残高や売掛金、買掛金などの数字を管理することが重要です。現預金残高は、会社が保有している現金や預金の金額を示します。
売掛金は、売上として計上されているものの、まだ顧客から入金されていない金額です。一方、買掛金は、材料などを購入したものの、まだ仕入先へ支払っていない金額を指します。
なお、建設業では未収入金や未払金など、取引内容に応じて異なる勘定科目を使用する場合もあります。
例えば、売掛金が増加していても、現預金が不足していれば、材料費や外注費の支払いに支障が生じる可能性があります。
そのため、現預金残高と売掛金、買掛金などを合わせて確認し、今後の入金予定と支払い予定を把握することが大切です。
これらの数字を管理することで、資金不足のリスクを早期に発見しやすくなります。
建設業の経営数字を正しく把握できない原因
建設業では、売上や原価、利益などの数字を管理していても、会社全体の経営状況を正確に把握できていないケースがあります。特に、工事ごとの原価管理が不十分だったり、現場と経理で異なる情報を管理していたりすると、実際の利益と経営者が認識している数字に差が生じる可能性があります。
ここでは、建設業の経営数字を正しく把握できない主な原因を解説します。
売上だけを重視している
建設会社の経営数字を正しく把握できない原因の一つが、売上高だけを重視していることです。例えば、前年度より売上高が増加していると、経営状態が改善しているように感じられるかもしれません。しかし、材料費や外注費、人件費などが売上以上の割合で増加していれば、実際には利益が減少している可能性があります。
また、受注金額の大きい工事が必ずしも利益率の高い工事とは限りません。大型工事を受注したことで売上が増えても、原価が想定を上回れば十分な利益を確保できないことがあります。
特に、売上目標の達成だけを重視している場合、利益率の低い工事を無理に受注してしまう可能性もあります。
こうした問題を防ぐためには、売上高に加えて売上総利益や営業利益、工事ごとの利益率などを確認することが重要です。
売上の増減だけで経営状態を判断せず、どれだけの利益を残せているのかを把握する必要があります。
工事ごとの原価を集計できていない
工事ごとの原価を正確に集計できていないことも、経営数字を把握できない原因です。建設業では、材料費や労務費、外注費など、さまざまな費用が工事ごとに発生します。
しかし、これらの費用を会社全体でまとめて管理している場合、どの工事でどれだけの原価が発生したのかを把握することが難しくなります。
例えば、複数の現場で使用する材料をまとめて購入した際、費用を工事ごとに振り分けていなければ、個別の工事原価を正確に算出できません。
また、一人の作業員が複数の現場を担当している場合、作業時間を記録していなければ、労務費の配分も曖昧になります。
こうした状態では、会社全体の利益が分かっていても、どの工事が収益に貢献しているのか判断できません。
工事ごとに管理番号を設定し、材料費や労務費、外注費などを紐付けて記録することが重要です。
現場と経理で管理する数字が異なる
現場と経理で管理している数字が異なることも、経営状況を正確に把握できない原因になります。例えば、現場責任者は材料の追加発注や作業時間の増加を把握していても、その情報が経理担当者へ伝わっていなければ、原価の集計に反映されない可能性があります。
一方、経理担当者は請求書や支払い情報を管理していても、現場の進捗状況や追加工事の発生を把握していない場合があります。
こうした情報の食い違いがあると、現場では予算を超過しているにもかかわらず、経理上の数字では利益が確保できているように見えることもあります。
また、追加工事の情報が共有されていなければ、売上の計上漏れや請求漏れにつながる可能性もあります。
正確な経営数字を把握するためには、現場と経理が同じ工事情報を確認できる仕組みを整えることが重要です。
原価や追加工事、請求状況などの情報を適切に共有することで、数字の食い違いを防ぎやすくなります。
複数のExcelや帳票にデータが分散している
売上や原価、利益などの情報が複数のExcelや帳票に分散している場合、経営数字の集計に時間がかかり、正確性も低下しやすくなります。例えば、見積りは営業担当者のExcel、工事原価は現場責任者の管理表、請求・入金情報は経理担当者の帳票というように、それぞれ別の資料で管理しているケースです。
このような状態では、会社全体の経営数字を確認するために複数の資料を集め、数字を照合する必要があります。
また、同じ情報を複数の管理表へ入力している場合、転記ミスや入力漏れが発生する可能性もあります。
さらに、担当者ごとに管理表の形式や集計方法が異なると、数字を比較すること自体が難しくなる場合があります。
こうした問題を防ぐためには、管理する項目や入力ルールを統一し、必要な情報を確認しやすい環境を整えることが重要です。
工事ごとの売上や原価、利益などを一元的に管理できれば、集計作業の効率化にもつながります。
経営数字を確認するタイミングが遅い
経営数字を確認するタイミングが遅いことも、適切な経営判断を妨げる原因です。例えば、月末に発生した材料費や外注費を翌月後半になってから集計している場合、前月の利益を把握できるまでに時間がかかります。
また、決算時にまとめて経営数字を確認するだけでは、年度の途中で発生した利益率の低下や資金繰りの悪化に気付くのが遅れる可能性があります。
特に、工事期間が長い案件では、施工途中で原価が増加していても、完成後に初めて予算超過が判明するケースがあります。
このような管理方法では、問題の原因を把握できても、進行中の工事で改善策を講じることが難しくなります。
そのため、売上や原価、利益などの経営数字は、月次などの一定の間隔で確認することが重要です。
工事ごとの採算状況については、施工中から継続して確認し、問題を早期に発見できる体制を整えましょう。
建設業の経営数字を管理する方法
建設業の経営数字を適切に管理するためには、確認すべき指標を明確にし、工事ごとの売上や原価、利益を継続して把握する必要があります。また、集計した数字を予算や過去の実績と比較し、経営上の課題を分析することも重要です。
ここでは、建設会社が実践したい経営数字の管理方法を5つの手順に分けて解説します。
経営目標に応じて管理指標を決める
経営数字の管理を始める際は、まず会社の経営目標に応じて確認する指標を決めることが重要です。例えば、売上規模の拡大を目指す場合は、売上高や受注高、受注残高などが重要な指標になります。
一方、利益率の改善を目指す場合は、売上総利益率や営業利益率、工事ごとの原価率などを重点的に確認する必要があります。
また、資金繰りの安定化を目指す場合は、現預金残高や売掛金、買掛金、今後の入金・支払い予定などを管理することが大切です。
すべての数字を細かく管理しようとすると、集計作業に時間がかかり、継続することが難しくなる場合があります。
そのため、まずは経営上の課題と関連性の高い指標を選び、毎月確認できる仕組みを整えましょう。
管理する数字を明確にすることで、経営判断に必要な情報を効率的に把握しやすくなります。
工事ごとの売上・原価・利益を把握する
建設業の経営数字を管理するうえで欠かせないのが、工事ごとの売上・原価・利益の把握です。会社全体の売上や利益だけを確認していても、どの工事が収益に貢献しているのかを正確に判断することはできません。
例えば、受注金額が1,000万円の工事で、実行予算を800万円に設定していた場合、当初予定している工事利益は200万円です。
しかし、材料費や外注費が増加して完成時の原価が900万円になる見込みであれば、利益は100万円まで減少します。
こうした変化を把握するためには、工事ごとに実行予算と実際原価を比較する必要があります。
また、施工中の工事については、現在までに発生した原価だけでなく、完成までに必要となる費用も考慮することが重要です。
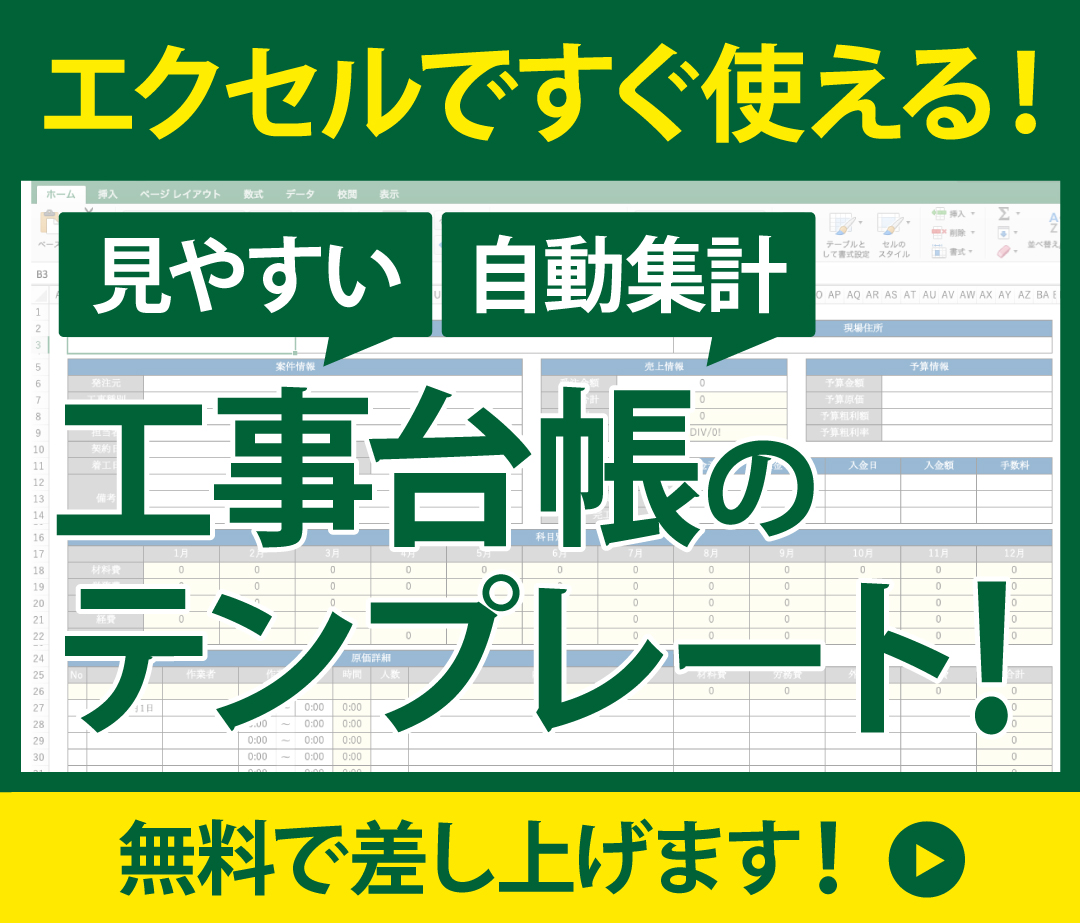
工事台帳などを活用して案件ごとの採算状況を把握することで、赤字工事の早期発見や利益改善につなげられます。
月次で経営数字を集計する
経営数字を継続して管理するためには、月次で売上や原価、利益などを集計することが重要です。例えば、毎月の売上高や売上総利益、営業利益、受注残高、現預金残高などを確認することで、会社の経営状況を定期的に把握できます。
また、前月や前年同月の数字と比較すれば、売上や利益の増減傾向を確認することも可能です。
ただし、建設業では工事期間が複数月にまたがることが多く、材料費や外注費の請求書が翌月に届く場合もあります。
そのため、請求書の到着状況だけでなく、実際に発生している費用を把握し、適切な期間に計上することが大切です。
月次管理を効率的に行うためには、毎月の締め日や集計項目、担当者などを明確にする必要があります。
毎月同じ基準で数字を集計することで、経営状況の変化を正確に把握しやすくなります。
予算と実績を比較する
経営数字を管理する際は、実績を集計するだけでなく、当初の予算と比較することが重要です。例えば、月次売上高の予算が3,000万円であるのに対し、実績が2,500万円だった場合、500万円の未達となります。
この場合、受注件数の減少や工事の進捗遅れ、売上計上時期の変更など、さまざまな原因が考えられます。
また、売上高が予算どおりでも、材料費や外注費が想定を上回っていれば、利益が計画を下回る可能性があります。
そのため、売上だけでなく、原価や利益、利益率などについても予算と実績を比較する必要があります。
さらに、工事ごとの実行予算と実際原価を比較することで、どの案件で採算が悪化しているのかを把握しやすくなります。
予算との差異を定期的に確認することが、経営上の問題を早期に発見するための重要な取り組みです。
数字の変化を分析して改善策を決める
経営数字を利益改善につなげるためには、数字の変化を分析し、具体的な改善策を決めることが重要です。例えば、売上総利益率が低下している場合、材料価格の上昇や外注費の増加、利益率の低い工事の受注割合が増えていることなどが考えられます。
この場合、単に利益率が下がったことを確認するだけでなく、どの工事で、どの費用が増加しているのかを分析する必要があります。
また、受注残高が減少している場合は、営業活動の強化や新規顧客の開拓などを検討することが考えられます。
資金繰りが悪化している場合は、入金予定や支払い予定を確認し、必要に応じて資金計画を見直すことが大切です。
改善策を決める際には、実施する内容だけでなく、担当者や期限も明確にしましょう。
さらに、翌月以降に改善策の効果を確認することで、数字に基づいた継続的な経営改善につなげられます。
経営数字を利益改善に活用するポイント
建設業の経営では、売上や原価、利益などの数字を把握するだけでなく、その情報を具体的な改善策につなげることが重要です。特に、利益率の低い工事や原価が増加している工事を把握し、受注方針や施工体制を見直すことで、会社全体の収益性を高められる可能性があります。
ここでは、経営数字を利益改善に活用するためのポイントを解説します。
売上規模だけでなく利益率を重視する
建設会社の収益性を高めるためには、売上規模だけでなく利益率を重視することが重要です。例えば、年間売上高が1億円で営業利益率が10%の会社と、年間売上高が2億円で営業利益率が3%の会社を比較すると、前者の営業利益は1,000万円、後者は600万円となります。
このように、売上規模が大きい会社ほど利益が多いとは限りません。
また、売上拡大に伴って人員や設備を増やした場合、固定費が増加し、かえって収益性が悪化する可能性もあります。
そのため、売上目標を設定する際には、売上総利益率や営業利益率などの目標も合わせて設定することが大切です。
特に、利益率の低い工事を数多く受注している場合は、受注単価や原価構成を見直す必要があります。
売上高だけで経営の成長を判断せず、どれだけの利益を確保できているのかを継続して確認することが、安定した経営につながります。
赤字工事や低採算工事を分析する
利益改善を進めるうえでは、赤字工事や利益率の低い工事を分析することが重要です。例えば、同じ種類の工事を複数受注している場合でも、現場条件や施工方法、材料の調達価格などによって利益率が異なることがあります。
赤字工事が発生した場合は、見積り段階で必要な原価を正確に算出できていたか、施工中に追加費用が発生していないかなどを確認する必要があります。
また、材料費や外注費の増加だけでなく、作業時間の延長や施工の手戻り、追加工事の請求漏れなども利益率を低下させる原因になります。
こうした原因を工事ごとに整理することで、改善すべき業務を具体的に把握できます。
例えば、数量の拾い漏れが繰り返されている場合は見積り作成時の確認体制を見直し、施工の手戻りが多い場合は現場での情報共有や工程管理を改善することが考えられます。
赤字工事の原因を次回の工事へ反映することが、継続的な利益改善につながります。
工種・顧客・担当者ごとの収益性を比較する
建設会社の経営数字を分析する際には、工種や顧客、担当者ごとの収益性を比較することも効果的です。例えば、電気工事と空調工事の両方を手掛けている会社では、それぞれの工種で材料費や外注費の割合が異なる場合があります。
工種別の利益率を比較することで、どの分野が会社の収益に貢献しているのかを把握しやすくなります。
また、顧客別の収益性を確認することで、受注金額が大きくても利益率が低い取引先や、継続的に安定した利益を確保できている取引先を把握できます。
担当者別の数字についても、工事の採算状況や業務上の課題を分析する際の参考になります。
ただし、利益率は工事の規模や難易度、施工条件などによって変わるため、数字だけで単純に評価することは適切ではありません。
それぞれの条件を考慮しながら収益性を比較することで、今後の受注方針や人員配置、営業活動の方向性を検討しやすくなります。
資金繰りを考慮して受注・投資を判断する
建設会社の経営では、利益率だけでなく、資金繰りを考慮して受注や設備投資を判断することが重要です。例えば、利益率の高い大型工事を受注できたとしても、材料費や外注費の支払いが先行し、顧客からの入金が数か月後になる場合があります。
このような工事を複数同時に進めると、会計上は利益が出ていても、一時的に資金が不足する可能性があります。
また、新しい重機や車両を購入する場合も、設備投資による支出が今後の資金繰りにどの程度影響するのかを確認する必要があります。
そのため、大型工事の受注や設備投資を検討する際には、現預金残高や今後の入金予定、支払い予定などを確認することが大切です。
必要に応じて、顧客との入金条件の調整や金融機関への相談なども検討しましょう。
利益を確保できる見込みがあるかだけでなく、工事を完了するまでに必要な資金を確保できるかを判断することが、安定した経営につながります。
過去の実績を経営計画に反映する
経営数字を継続して管理するメリットの一つが、過去の実績を今後の経営計画に活用できることです。例えば、過去数年間の売上高や利益率、受注残高などを比較することで、会社の業績がどのように変化しているのかを把握できます。
また、工事ごとの原価実績を蓄積しておけば、類似する工事の見積りや実行予算を作成する際の参考になります。
例えば、過去の空調工事で想定より多くの労務費が発生していた場合、その原因を分析し、次回の見積り作成時に必要な作業時間を見直すことができます。
さらに、工種別や顧客別の収益性を確認することで、今後重点的に受注する工事の種類や営業方針を検討する際にも役立ちます。
ただし、過去の実績をそのまま将来の計画に当てはめるのではなく、材料価格の変動や人件費の上昇、市場環境の変化なども考慮する必要があります。
過去の数字を分析し、現状に合わせて経営計画を見直すことで、より実現可能性の高い目標を設定しやすくなります。
要 〜KANAME〜で数字に基づいた経営管理を実現
建設業の経営数字を適切に管理するためには、工事ごとの売上や原価、利益などを正確に把握し、会社全体の経営状況を確認できる仕組みが必要です。しかし、これらの情報を複数のExcelや紙の帳票で管理している場合、集計作業に時間がかかり、経営判断に必要な数字を把握するのが遅れることがあります。
こうした課題の解決に役立つのが、建設業向け原価管理システム「要 〜KANAME〜」です。
工事台帳をベースに経営データを蓄積できる
「要 〜KANAME〜」では、工事台帳をベースとして、工事ごとの売上や原価などの情報を一元管理できます。例えば、見積り情報は営業担当者のExcel、材料費や外注費は経理担当者の管理表、工事の進捗状況は現場責任者が管理している場合、会社全体の数字を確認するためには複数の資料を照合する必要があります。
こうした管理方法では、転記ミスや入力漏れが発生する可能性があり、集計作業にも時間がかかります。
「要 〜KANAME〜」を活用すれば、工事台帳を中心に売上や原価の情報を整理できるため、工事ごとの採算状況を把握しやすくなります。
また、工事の実績を継続して蓄積することで、過去の案件と現在の案件を比較する際にも役立ちます。
工事情報を会社の経営データとして蓄積することが、数字に基づいた経営管理の基盤となります。
工事ごとの売上・原価・利益を視える化できる
建設業の経営では、会社全体の売上や利益だけでなく、工事ごとの採算状況を把握することが重要です。「要 〜KANAME〜」では、工事ごとの売上や原価を管理することで、利益の状況を視える化できます。
例えば、受注金額が1,000万円の工事で、実行予算を800万円に設定していた場合、当初予定している利益は200万円です。
しかし、材料費や外注費が増加して完成時の原価が900万円になる見込みであれば、利益は100万円まで減少します。
こうした変化を把握するためには、実行予算と実際原価を比較し、工事の採算状況を確認する必要があります。
「要 〜KANAME〜」で工事ごとの売上や原価を整理することで、利益を確保できている工事と、採算が悪化している工事を把握しやすくなります。
工事単位の利益を視える化することは、赤字工事の早期発見や受注方針の見直しにつながります。
顧客別・担当者別の収益状況を確認できる
経営数字を利益改善に活用するためには、工事単位の管理に加えて、顧客別や担当者別の収益状況を確認することも重要です。「要 〜KANAME〜」を導入すれば、工事情報をもとに、顧客別・担当者別の売上や利益を集計できます。
例えば、特定の顧客からの受注が会社全体の売上の大きな割合を占めている場合、その顧客の発注状況が経営に与える影響を把握する必要があります。
また、顧客別の利益率を比較することで、継続的に利益を確保できている取引先と、採算改善が必要な取引先を区別しやすくなります。
担当者別の収益状況についても、担当する工事の種類や規模などを考慮しながら確認することで、業務上の課題を分析する際の参考になります。
こうした情報を活用することで、営業方針や受注条件、人員配置などを検討するための判断材料を増やせます。
見積り・請求・入金まで一元管理できる
建設会社の経営数字を正確に把握するためには、工事の見積りから請求、入金までの情報を適切に管理することが重要です。「要 〜KANAME〜」を使うことで、工事に関する見積りや請求、入金などの情報をまとめて管理できます。
例えば、見積り情報と請求情報を別々のExcelで管理している場合、工事内容の変更や追加工事が発生した際に、請求金額へ反映されない可能性があります。
また、請求書の発行状況や入金状況を把握できていなければ、未入金となっている案件の確認が遅れることもあります。
こうした情報を工事単位で整理することで、請求漏れや入金確認の遅れを防ぎやすくなります。
さらに、売上や原価の情報と請求・入金状況を合わせて確認することで、工事の採算性だけでなく、資金繰りへの影響も検討しやすくなります。
見積りから入金までの情報を一元管理することは、経営数字の正確性を高めるうえでも有効です。
蓄積した工事データを経営判断に活用できる
「要 〜KANAME〜」で蓄積した工事データは、日々の原価管理だけでなく、今後の経営判断にも活用できます。例えば、過去の工事で実際に発生した材料費や外注費、利益率などを確認することで、類似する工事の見積りや実行予算を作成する際の参考になります。
また、工種別や顧客別の収益状況を比較することで、今後重点的に受注する工事や取引先を検討する際にも役立ちます。
さらに、過去の工事で原価が予算を超過していた場合、その原因を分析し、次回の施工計画や発注条件の見直しにつなげることも可能です。
ただし、蓄積したデータを活用する際には、現在の材料価格や施工条件なども考慮する必要があります。
工事ごとの実績を継続して蓄積し、経営判断に活用することで、経験や勘だけに頼らない経営体制を構築しやすくなります。
建設業の経営数字についてよくある質問
Q1. 建設会社の経営者が最低限確認すべき数字は何ですか?
建設会社の経営者が最低限確認したい数字は、売上高、売上総利益、営業利益、工事原価、受注残高、現預金残高などです。特に、建設業では工事ごとに利益率が異なるため、会社全体の売上や利益だけでなく、工事単位の採算状況を把握する必要があります。
また、受注残高を確認することで、今後の売上見込みを把握しやすくなります。
資金繰りについても、現預金残高や売掛金、買掛金などを確認し、今後の入金・支払い予定を把握することが重要です。
最初から多くの指標を管理することが難しい場合は、売上・利益・原価・受注・資金の5つの観点から必要な数字を整理するとよいでしょう。
Q2. 建設業の経営数字はどのくらいの頻度で確認すべきですか?
建設業の経営数字は、少なくとも月に1回は確認することが望ましいでしょう。毎月の売上高や利益、受注残高、現預金残高などを確認することで、経営状況の変化を把握しやすくなります。
また、前月や前年同月と比較すれば、売上や利益の増減傾向を確認できます。
ただし、工事ごとの原価や利益については、月次だけでなく、施工中から継続して確認することが重要です。
特に、材料費や外注費が大きく変動する工事では、予算超過が発生していないかを早めに把握する必要があります。
資金繰りについても、支払いが集中する時期には、月次より短い間隔で入金・支払い予定を確認するとよいでしょう。
Q3. 小規模な建設会社でも経営数字の管理は必要ですか?
小規模な建設会社でも、経営数字を管理することは重要です。工事件数が少ない会社では、一つの工事で赤字が発生した場合、会社全体の利益に大きな影響を与える可能性があります。
また、材料費や外注費の支払いが集中すると、一時的に資金繰りが厳しくなることもあります。
こうした問題を防ぐためには、工事ごとの売上や原価、利益を把握し、会社全体の経営状態を定期的に確認する必要があります。
小規模な会社では、最初から複雑な管理体制を整える必要はありません。
まずは工事ごとの採算管理と、毎月の売上・利益・資金繰りの確認から始めるとよいでしょう。
会社の規模や工事件数に応じて管理項目を増やしていくことで、無理なく数字に基づいた経営を定着させられます。