- 2026年10月05日
工事の予算・実績管理とは?予実差異を把握して原価超過を防ぐ方法を解説
建設業では、工事を受注した時点で利益が確定するわけではありません。
受注時には十分な利益を確保できる予定だったとしても、施工が始まってから材料費や外注費が増えたり、想定以上の人工が必要になったりすれば、最終的な利益は減少します。
そこで重要になるのが、工事の「予算・実績管理」です。
工事を始める前に設定した予算と、施工中に実際に発生している原価を比較することで、計画どおりに工事が進んでいるかを確認できます。
予算と実績に差が発生している場合、その原因を早い段階で把握できれば、残りの工程で発注方法や施工計画を見直すことも可能です。
一方、工事完了後に初めて予算と実績を比較する運用では、原価超過が判明しても、その工事に対してできることは限られます。
本記事では、工事における予算・実績管理の基本から、実行予算の作成方法、予算と実績を比較する具体的な流れ、予実差異が発生した場合の確認ポイント、管理を効率化する方法まで詳しく解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。

監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
工事の予算・実績管理とは
工事の予算・実績管理とは、工事開始前に設定した予算と、施工中または完工後に実際に発生した原価を比較し、差異を把握する管理方法です。一般的には「予実管理」とも呼ばれます。
建設工事では、受注金額が決まっていても、実際に施工するまで最終的な原価は確定しません。
使用する材料の数量が変わる、協力会社への発注金額が想定と異なる、施工に必要な人工が増えるなど、さまざまな理由によって実際の原価は変動します。
そこで、工事開始前に「どの費用をどの程度使用する予定なのか」を予算として設定し、施工中に発生する原価と比較します。
重要なのは、単に予算を作成することではありません。
予算と実績を継続的に比較し、「予定との差がどこで、なぜ発生しているのか」を把握することが予実管理の目的です。
工事の予実管理が重要な理由
工事の予実管理には、原価超過を把握するだけでなく、利益確保や見積もり精度向上などさまざまな役割があります。工事途中で原価超過の兆候を発見できる
予実管理の大きな目的の一つが、原価超過を早い段階で発見することです。工事完了後に原価を集計して、「予定より費用がかかっていた」と判明しても、その工事について対策することはできません。
一方、施工途中から予算と実績を比較していれば、特定の費目で原価の増加が進んでいることに気づけます。
残りの工程がある段階で問題を発見できれば、発注内容や施工方法、工程などを確認し、必要な対策を検討できます。
工事の利益を守りやすくなる
工事の利益は、売上だけでなく原価によって決まります。受注金額が変わらなくても、工事原価が予定以上に増えれば、その分だけ利益は減少します。
予算を作成し、実際の原価と比較することで、工事の利益が当初の計画からどの程度変化しているのかを把握しやすくなります。
つまり、予実管理は原価を管理するためだけではなく、予定した利益を確保するための管理でもあります。
現場で原価を意識しやすくなる
現場担当者が工事の予算を知らなければ、発注や施工を行う際に「あとどの程度原価を使えるのか」を判断できません。経営者や経理だけが予算を把握している状態では、日々の現場判断に予算を反映することが難しくなります。
材料費や外注費などの予算を現場と共有しておけば、発注前に予算との比較を行うなど、原価を意識した行動につなげられます。
次の見積もりや予算作成に活用できる
予実管理によって蓄積されたデータは、現在の工事だけでなく次の工事にも利用できます。見積もり時には必要と考えていた原価と、実際に必要だった原価を比較すれば、積算のズレを把握できます。
類似する工事を受注した際には、過去の実績を参考にすることで、より現実的な見積もりや実行予算を作成しやすくなります。
予実管理を繰り返すことで、担当者の感覚だけではなく、実績データに基づいて原価を予測できるようになります。
工事の予算には「見積原価」と「実行予算」がある
工事の予実管理を行う際には、何を「予算」として使用するのかを明確にする必要があります。建設業では、受注前に作成する見積もり上の原価と、受注後に作成する実行予算が存在します。
見積原価
見積原価は、顧客へ提示する見積金額を算出するために想定した原価です。工事内容や設計図面などをもとに、必要となる材料、人工、外注工事などを想定します。
ただし、見積もりを作成する時点では、実際の仕入先や協力会社、施工方法などが完全に確定していない場合があります。
そのため、見積原価は受注判断や販売価格を決めるためには重要ですが、施工中の詳細な原価管理には情報が不足することがあります。
実行予算
実行予算は、受注した工事を実際に施工するために作成する具体的な原価予算です。受注後に施工方法や発注先などを検討し、材料費、労務費、外注費、経費などについて、より現実的な金額を設定します。
施工中の予実管理では、基本的にこの実行予算を基準として実績を確認します。
実行予算を作成せず、見積もり時の原価だけで管理していると、実際の施工計画と管理上の予算が一致しない可能性があります。
予実管理を機能させるためには、現場の施工計画に基づいた実行予算を作ることが重要です。
実行予算を作成するときのポイント
実行予算は、予実管理の基準となる重要な情報です。基準となる予算が実態とかけ離れていれば、その後に実績と比較しても有効な判断はできません。
原価を費目ごとに分ける
実行予算は、工事全体の原価を一つの金額として管理するのではなく、材料費、労務費、外注費、経費などに分けて作成します。工事全体で予算を超えていることだけがわかっても、原因を特定することはできません。
費目ごとに予算を設定しておけば、材料費は予定内に収まっているが外注費が増えている、といった状況を把握できます。
必要に応じて工種や工程など、さらに細かな単位で管理する方法もあります。
ただし、細分化しすぎると入力や確認の負担が増えるため、自社の管理に必要な範囲を決めることが大切です。
実際の施工方法を反映する
実行予算は、単純に見積原価をそのまま転記するものではありません。受注後に決まった施工方法、協力会社、仕入先などを反映し、現場で実際に使用する予定の原価へ修正します。
見積もり時と施工条件が変わっているにもかかわらず予算を修正しなければ、施工開始時点から予算と実態に差が生じます。
現場担当者も実行予算の作成や確認に関わり、現実的な計画になっているか確認することが重要です。
予算の根拠を残す
実行予算を作成する際には、金額だけでなく、その根拠を確認できるようにしておくと差異分析に役立ちます。たとえば、どの協力会社から取得した見積もりをもとにしているのか、どのような施工条件を想定しているのかなどです。
実績との差が生じたときに、当初どのような前提で予算を設定したのかわからなければ、原因を正しく分析できません。
金額だけを記録するのではなく、「なぜこの予算になったのか」を後から確認できる状態にしておきましょう。
工事の予算・実績管理を行う基本的な流れ
ここからは、工事の予実管理を行う際の基本的な流れを紹介します。重要なのは、工事完了後に一度だけ比較するのではなく、施工中から継続的に更新することです。
1. 実行予算を登録する
工事開始前に、材料費、労務費、外注費、経費などの実行予算を設定します。この予算が施工中の管理基準になります。
また、経営者や経理だけでなく、実際に工事を担当する現場にも予算を共有します。
担当者が自分の工事の予算を把握していなければ、発注や施工の判断に予算を反映できません。
2. 発注情報を工事へ紐づける
資材や外注工事を発注したら、その情報を対象工事へ紐づけて記録します。ここで重要なのが、請求書が届くまで待たないことです。
発注した時点で将来的に支払う金額がある程度確定するため、予算に対してどの程度の原価を使用する予定なのかを把握できます。
発注段階から予算と比較することで、実際の支払いが発生する前に予算超過の可能性を確認できます。
3. 実績原価を反映する
請求書や仕入れ情報などをもとに、実際に発生した原価を工事ごとに記録します。このとき、対象工事の紐づけを正しく行うことが重要です。
複数の工事が同時に進行していると、別の現場の原価を誤って計上することがあります。
工事番号などを使用して、発注や仕入れの段階から対象工事を明確にしておくと管理しやすくなります。
4. 予算と実績の差を確認する
実績原価を反映したら、実行予算との差を確認します。差が発生している場合には、金額だけでなく原因を調べます。
たとえば材料費が増えている場合でも、材料単価が想定より高かったのか、使用数量が増えたのかでは原因が異なります。
外注費についても、発注単価が上昇したのか、当初想定していなかった工事が追加されたのかによって必要な対応は変わります。
予実差異を「結果」として見るのではなく、その背景まで分析することが重要です。
5. 残りの原価を予測する
施工中は、現在までの実績だけでなく、残りの工程でどの程度の原価が発生するのかを確認します。現在の実績が予算内だからといって、最終的にも予算内で終わるとは限りません。
まだ発注していない材料や外注工事があれば、その費用も今後発生します。
現在までの実績、発注済みの費用、残りの工程で必要となる原価を組み合わせ、工事完了時の原価を予測することが重要です。
6. 完工後に最終実績を確定する
工事が完了したら、最終的な実績原価を確定し、実行予算との差を確認します。ここで終わりにせず、差異が発生した理由を記録して次の工事へ反映します。
特に、同じ種類の工事で毎回同じ費目が予算を超えている場合には、実行予算ではなく見積もり段階に問題がある可能性があります。
完工後の予実比較を次回の積算や施工計画へフィードバックすることで、予算そのものの精度を高められます。
工事の予実管理では「発注残」を確認する
施工途中の予実管理で特に注意したいのが、発注済み・未請求の費用です。経理上の実績原価は、請求書を受け取った後に反映される場合があります。
しかし、現場ではすでに資材や外注工事を発注していることがあります。
この状態で実績原価だけを確認すると、実際よりも原価を少なく認識してしまいます。
たとえば、実行予算にまだ余裕があるように見えても、多くの外注工事を発注済みであれば、その余裕はすでに使われている可能性があります。
そこで、実績原価とあわせて「発注残」を確認します。
発注残とは、発注済みであるものの、まだ請求や支払いなどが完了していない金額です。
実績原価と発注残をあわせて確認することで、工事の原価が今後どこまで増える可能性があるのかを把握しやすくなります。
予実管理を施工中の判断に利用するのであれば、請求書ベースだけでなく、発注ベースで原価を見ることが重要です。
予実差異が発生したときに確認したいポイント
予算と実績に差が発生した場合は、単に「予算オーバー」と判断するのではなく、原因を具体的に確認します。材料費の差異
材料費が予算を超えている場合は、まず単価と数量を確認します。見積もり時より仕入単価が高くなったのか、予定以上の数量を使用したのかによって原因は異なります。
数量が増えている場合には、積算時の拾い出しに不足があったのか、施工方法が変わったのか、材料のロスが多かったのかなどを確認します。
原因を分類しておけば、次回の見積もりや施工管理で具体的な対策を取れます。
労務費の差異
労務費が増えている場合には、予定より多くの人工が必要になっていないかを確認します。施工に時間がかかった、手戻りが発生した、工程調整がうまくいかなかったなど、さまざまな原因が考えられます。
単純に人件費が増えたと捉えるのではなく、施工効率や工程計画まで確認することが大切です。
外注費の差異
外注費については、見積もり時に想定した金額と実際の発注金額を比較します。受注後に協力会社から正式な見積もりを取得したところ、想定より高かったというケースもあります。
また、当初は自社で施工する予定だった作業を外注へ切り替えた場合など、施工体制の変更によって外注費が増えることもあります。
こうした場合は、単なる単価差ではなく、施工計画そのものが変わっている点に注意が必要です。
経費の差異
工事に直接必要となる諸経費も、予算超過の原因になります。機材のレンタル期間が延びた、駐車場の利用期間が長くなった、廃棄物処理費が想定以上にかかったなど、工期や施工条件の変化によって経費が増えることがあります。
一つひとつの費用は小さくても、複数の経費が積み重なることで工事全体の利益へ影響するため注意が必要です。
予実差異は「悪い差」だけを見るものではない
予実管理では、予算を超えた項目に注目しがちです。しかし、実績が予算を下回った項目についても確認する価値があります。
予定より安く材料を仕入れられた、施工方法を工夫したことで人工を抑えられた、協力会社との発注方法を見直したことで外注費を抑えられたなど、利益につながる要因が見つかる可能性があります。
その理由を把握し、ほかの工事でも再現できれば、会社全体の原価管理を改善できます。
予実管理は、問題を探すためだけのものではありません。
予定より良い結果が出た理由を発見し、社内で共有するためにも活用できます。
予実管理では工事の進捗率もあわせて確認する
予算と実績を比較するときは、工事の進捗状況も考慮する必要があります。たとえば、予算の半分を使用しているという数字だけを見ても、それが問題なのかは判断できません。
工事がほぼ半分まで進んでいるのであれば、概ね計画どおりと考えられる場合があります。
一方、工事がまだ序盤なのに多くの予算を使用しているのであれば、その後の原価超過に注意が必要です。
もちろん、材料を工事序盤にまとめて購入するなど、費用が発生するタイミングは工事によって異なります。
そのため、予算消化率と工事進捗率を単純に一致させればよいわけではありません。
重要なのは、工事の工程や発注計画を踏まえながら、「現在の原価の発生状況が想定どおりなのか」を確認することです。
工事の着地見込みを管理する
予実管理をさらに有効にするためには、現在の予算と実績だけでなく、「最終的にいくらかかるのか」を予測します。これが工事の着地見込みです。
着地見込みを考える際には、現在までの実績原価に、発注残や今後発生する予定の費用を加えます。
すでに予算超過している工事はもちろん、現在は予算内でも残りの工程で多くの費用が発生する場合には注意が必要です。
着地見込みを継続的に更新することで、完工前から最終的な原価や利益を予測できます。
予実管理を「過去に発生した費用の確認」から「これから発生する費用を含めた予測」へ広げることが、赤字工事を防ぐうえで重要です。
工事の予実管理がうまくいかない主な原因
予実管理を導入していても、実際の経営判断に十分活用できていないケースがあります。代表的な原因を確認してみましょう。
実行予算を作ったまま更新していない
実行予算を作成していても、施工中に一度も実績と比較していなければ、完工後の振り返り資料になってしまいます。予実管理の目的は、工事途中で差異を発見することです。
工事の規模や期間に応じて、定期的に確認するタイミングを決める必要があります。
原価の入力が遅い
現場で費用が発生してから管理表へ反映されるまでに時間がかかると、最新の予実状況を把握できません。月末にまとめて入力する運用では、月の途中に発生した問題を早期に発見することは難しくなります。
発注や仕入れなど、情報が発生したタイミングで工事へ紐づける仕組みを作ることが重要です。
予算と実績の分類が一致していない
予算では外注費として設定していた費用を、実績では別の費目へ計上していると、正しい比較ができません。工事原価の分類方法を統一し、予算と実績を同じ基準で管理する必要があります。
担当者によって分類方法が変わらないよう、社内ルールを整備しておきましょう。
差異の理由を記録していない
予算との差がわかっても、その理由を残していなければ次の工事へ生かせません。「材料費が予算を超えた」という結果だけでなく、「数量不足」「単価上昇」「手戻り」など原因まで記録します。
同じ原因が繰り返されていないかを確認することで、見積もりや施工方法の改善につなげられます。
Excelで工事の予算・実績を管理する際の課題
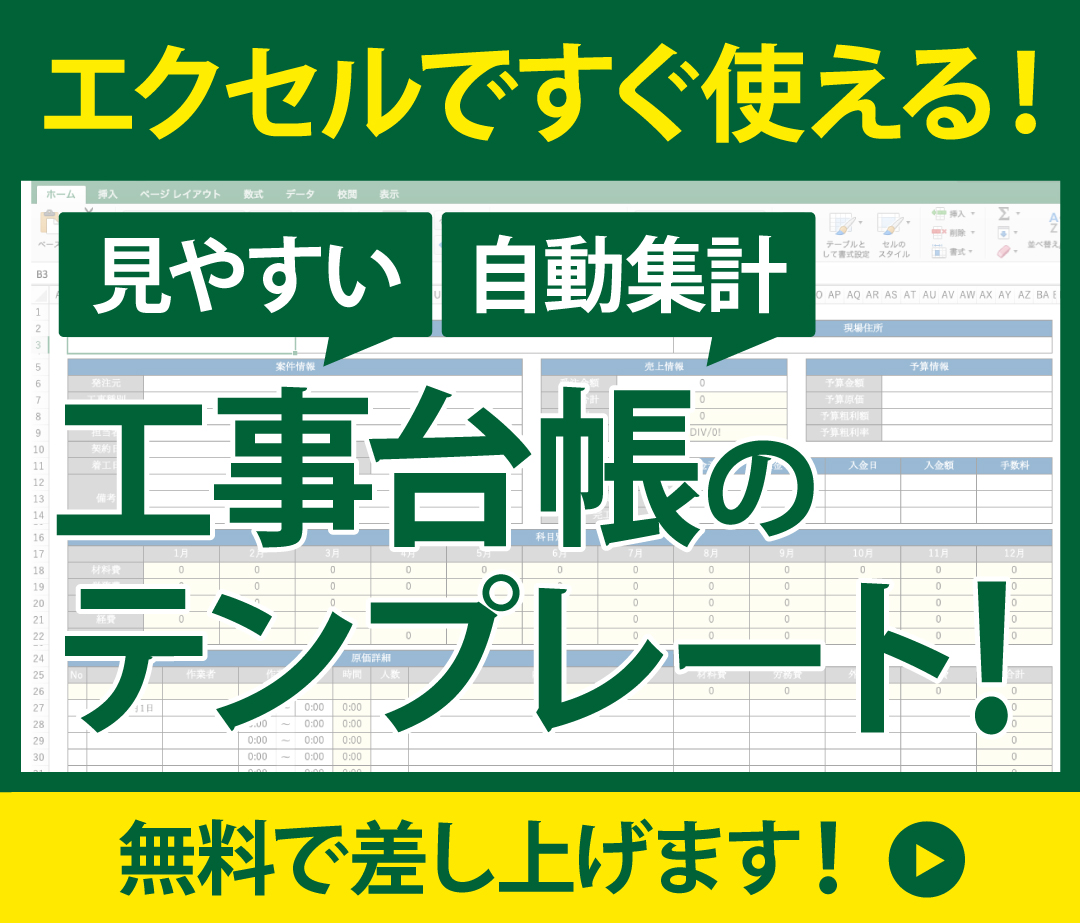
工事の予実管理にExcelを使用している建設会社も多くあります。実行予算と実績を並べて管理すれば、比較そのものはExcelでも行えます。
一方、工事件数や担当者が増えると管理が複雑になりやすくなります。
実行予算は現場担当者、仕入れ情報は経理、発注情報は別の管理表というようにデータが分散している場合、予実比較を行うために複数のファイルから情報を転記しなければなりません。
また、請求書の金額だけを月末に入力している場合には、発注済み・未請求の費用が見えにくくなります。
複数の担当者がそれぞれExcelを保存している場合には、どのファイルが最新なのかわからなくなることもあります。
Excelを利用すること自体に問題があるわけではありません。
しかし、「予実を確認するための集計に時間がかかる」「工事途中の数字を確認できない」「発注済み金額まで把握できていない」といった課題が生じている場合には、管理方法を見直す必要があります。
原価管理ソフト「要~KANAME~」で予実管理を効率化
工事の予算・実績管理では、実行予算、発注、実績原価など複数の情報を継続的に確認する必要があります。これらの情報を別々のExcelや紙で管理していると、予算と実績を比較するたびにデータを集めなければなりません。
そこで選択肢となるのが、原価管理ソフトを活用した工事情報の一元管理です。
プラスバイプラスが提供する原価管理システム「要 〜KANAME〜」を活用することで、工事に関する情報をまとめ、工事ごとの原価や収支状況を把握しやすくなります。
予実管理では、実際に請求された原価だけではなく、発注情報を含めて現在の状況を見ることが重要です。
工事に関する情報を一元化することで、予算に対してどの程度の原価が発生しているのかを確認しやすくなり、差異のある工事を早期に把握することにもつながります。
また、完工した工事の予算と実績を蓄積しておけば、過去のデータを次の見積もりや実行予算へ活用できます。
予算超過が発生した原因を記録し、同じ問題を次の工事で繰り返さない仕組みを作ることも重要です。
「工事が終わるまで予算超過に気づけない」「実行予算と実績を別々のExcelで管理している」「最新の予実状況を確認するための集計に時間がかかる」といった課題がある場合には、予実管理の仕組みそのものを見直してみましょう。
予算と実績を施工中から比較して利益を守ろう
工事の予算・実績管理で重要なのは、完工後に「予算どおりだったか」を確認することだけではありません。工事開始前に現実的な実行予算を作成し、施工中から発注や実績原価を反映しながら、計画との差を継続的に確認することが重要です。
予実差異が発生した場合には、金額だけを見るのではなく、材料の単価や数量、外注費、人工、工期など、どの部分に原因があるのかを分析します。
そして、現在までに発生した実績だけではなく、発注済み・未請求の費用や、残りの工程で必要となる原価も含めて着地を予測します。
工事途中で最終原価の増加が見込まれるとわかれば、残りの工程で発注方法や施工計画を確認する時間を確保できます。
完工後に原価超過を知るよりも、早い段階で兆候を把握することに予実管理の大きな意味があります。
さらに、完工後には実行予算と最終実績を比較し、その差が発生した理由を次の見積もりや実行予算へ反映しましょう。
予実管理を繰り返すことで、自社の実態に合った原価データが蓄積され、工事を重ねるほど予算作成の精度を高められます。
工事件数が増え、Excelや紙による管理では最新状況の把握が難しくなっている場合には、原価管理システム「要 〜KANAME〜」などの原価管理ソフトも活用しながら、予算・発注・実績を工事単位で管理できる環境を整えることが大切です。
予算を「工事開始前に作って終わる数字」ではなく、施工中の判断基準として活用することが、原価超過を防ぎ、予定した利益を確保することにつながります。
工事の予算・実績管理に関するよくある質問
Q1. 工事の予実管理はどのくらいの頻度で行えばよいですか?
適切な確認頻度は、工事の規模や工期、原価が発生するタイミングによって異なります。重要なのは、完工時や月末だけに確認するのではなく、問題が起きたときに対応できるタイミングで継続的に確認することです。
工期の長い案件であれば定期的な工事会議などに予実確認を組み込み、短期間で原価が大きく動く工事であれば、より細かな確認が必要になる場合もあります。
また、確認頻度だけを増やしても、原価情報の入力が遅れていれば意味がありません。
発注や仕入れなどの情報をできるだけ早く工事へ反映し、そのデータを定期的に確認できる業務フローを整えることが重要です。
Q2. 実績が予算を超えた場合は、まず何を確認すればよいですか?
まず、工事全体の差額だけではなく、材料費、労務費、外注費、経費など費目ごとに差異を確認します。次に、差が大きい費目について原因を掘り下げます。
材料費であれば単価と数量、労務費であれば人工や作業時間、外注費であれば見積もり時と実際の発注条件などを確認します。
また、手戻りや工期延長、施工内容の変更などが原価増加につながっていないかも確認しましょう。
原因を特定せずに一律でコストを削減するのではなく、「なぜ予算を超えたのか」を把握したうえで対応することが大切です。
Q3. 工事の予実管理では請求書の金額だけを管理すればよいですか?
施工中の予実管理では、請求書の金額だけでは不十分な場合があります。すでに協力会社や仕入先へ発注していても、まだ請求書が届いていない費用があるためです。
請求済みの実績原価だけを見ると、実際よりも予算に余裕があるように見える可能性があります。
そのため、実績原価に加えて発注済み・未請求の金額も確認し、さらに残りの工程で必要となる原価を見込むことが重要です。
現在までの支出を把握するだけでなく、「最終的にどの程度の原価になるのか」を予測するところまで行うことで、予実管理を工事途中の判断に活用しやすくなります。