- 2026年10月05日
工事の粗利の計算方法とは?工事原価に含める費用や利益管理のポイントを解説
建設業では、工事を受注して売上を確保するだけでなく、その工事からどれだけの利益を残せたかを把握することが重要です。その判断に欠かせない指標の一つが「粗利」です。
粗利の基本的な計算方法は「売上-原価」とシンプルです。しかし、実際の工事では材料費や外注費、労務費、現場経費などさまざまな費用が発生します。そのため、計算式を知っているだけでは工事の正確な粗利を把握できない場合があります。
特に重要なのが、「どの費用を工事原価として計算するのか」という点です。原価として集計する範囲が担当者や工事によって異なれば、算出した粗利を正しく比較できません。
また、工事が完了してから粗利を計算するだけでは、施工中に原価が増えていることに気づけず、利益を確保するための対応が遅れる可能性があります。
本記事では、工事における粗利の基本的な計算方法から、工事原価に含まれる主な費用、予定粗利と実績粗利の違い、施工中の粗利の把握方法、計算する際の注意点まで詳しく解説します。
執筆:プラスバイプラス編集部
建設業向けCADや原価管理システムの開発・提供を通じて、現場の業務効率化を支援しています。 日々の業務の中で出会うお客様の声をもとに、図面作成・申請業務・積算・見積り・原価管理などに 関する実務知識を蓄積し、正確で実践的な情報発信を行っています。

監修:室田茂樹
株式会社プラスバイプラス 代表取締役
2000年の創業以来26年にわたり、建設業・設備工事業者向けの専門ソフト開発・普及を牽引し、電気工事・水道工事・施工管理・原価管理の各領域に特化したソフトウェアとサポート体制を全国に展開し、業界のDXを支援し続けている専門家。
コンテンツ
工事における粗利とは
粗利とは、売上高から売上原価を差し引いた利益のことです。「売上総利益」とも呼ばれます。建設業の場合は、工事によって得られる売上から、その工事を施工するために必要となった工事原価を差し引いて考えるのが基本です。
計算式は次のとおりです。
粗利=工事売上高-工事原価
たとえば、工事売上高が1,000万円、工事原価が800万円であれば、粗利は200万円です。
計算式だけを見れば難しいものではありません。
しかし、実務では「工事原価800万円をどのように算出するのか」が重要になります。
材料を購入した費用だけを原価として集計するのか、協力会社への外注費や自社の労務費、現場で発生した経費まで含めるのかによって、算出される粗利は変わります。
そのため、正確な粗利を計算するためには、まず自社における工事原価の範囲を明確にする必要があります。
粗利と営業利益の違い
粗利と混同されやすい指標に営業利益があります。粗利は、工事売上高から工事原価を差し引いた利益です。
一方、会社を運営するためには、個別の工事に直接紐づかない費用も発生します。
本社や事務所の家賃、営業や事務に携わる社員の人件費、通信費、広告宣伝費などが代表的です。
こうした販売費及び一般管理費を粗利から差し引いたものが営業利益となります。
したがって、工事ごとに粗利が出ていても、会社全体で十分な営業利益が残るとは限りません。
一方で、工事から十分な粗利を確保できなければ、会社の固定費などを賄うことも難しくなります。
工事単位の採算を見るときには粗利を確認し、会社全体の経営状況を見るときには営業利益なども確認するというように、目的に応じて指標を使い分けることが大切です。
工事の粗利率を計算する方法
工事の収益性を確認するときは、粗利額だけでなく「粗利率」も確認します。粗利率とは、工事売上高のうち、どの程度が粗利として残ったのかを割合で示したものです。
計算式は次のとおりです。
粗利率=粗利÷工事売上高×100
粗利額を確認すれば、その工事から実際にどれだけの利益を確保したのかがわかります。
一方、粗利率を確認すれば、売上規模が異なる工事同士でも収益性を比較しやすくなります。
大型工事では粗利額が大きくても粗利率は低い場合があります。反対に、小規模な工事では粗利額は小さくても、高い粗利率を確保できる場合があります。
そのため、「粗利額が大きいから収益性の高い工事」と単純に判断するのではなく、粗利額と粗利率の両方を見ることが重要です。
また、工事ごとの粗利率を継続的に確認すると、自社が利益を確保しやすい工事や、反対に売上の割に利益が残りにくい工事も把握しやすくなります。
工事の粗利計算で重要になる「工事原価」とは
粗利の計算で最も重要になるのが工事原価です。工事原価とは、工事を完成させるために直接必要となった費用を指します。
建設業では、一般的に材料費、労務費、外注費、経費などに分けて管理します。
ただし、実際にどこまでを工事原価として管理するかは、企業の会計処理や管理方法によって異なる場合があります。
重要なのは、担当者ごとに異なる判断をするのではなく、自社で統一したルールを設けることです。
材料費
材料費は、工事に使用する資材や材料にかかる費用です。木材、鋼材、コンクリート、配管材、電気設備材料、内装材、塗料など、工事内容によってさまざまな材料が使用されます。
材料費を管理する際には、「どの工事のために購入した材料なのか」を明確にすることが重要です。
複数の現場で使用する材料をまとめて仕入れている場合、購入金額だけを記録しても工事ごとの原価を正しく把握できません。
また、現場で材料が余った場合や、別の工事へ転用した場合なども、実際の使用状況と原価計上の内容に差が生じる可能性があります。
工事ごとの材料費を正確に把握できれば、見積もり時に想定した数量や単価が適切だったかを振り返ることもできます。
労務費
労務費は、工事に直接従事する自社従業員などにかかる費用です。材料費や外注費は請求書や発注書から比較的把握しやすい一方、自社の人員にかかる費用は工事別に見えにくい場合があります。
特に、一人の社員が複数の現場を担当している会社では、「どの工事にどの程度の時間を使ったのか」が記録されていなければ、工事ごとの労務費を把握することが難しくなります。
自社施工の割合が高い企業では、労務費を考慮せずに工事の採算を判断すると、実際よりも粗利が大きく見える可能性があります。
作業時間や人工などを記録し、必要に応じて工事別の労務費へ反映できる仕組みを整えることが大切です。
外注費
外注費は、協力会社や専門工事会社などへ施工を依頼した際に発生する費用です。建設工事では複数の協力会社が関わるケースも多いため、外注費が工事原価の大きな割合を占めることがあります。
外注費を管理するときに注意したいのが、発注と請求のタイミングの違いです。
工事はすでに進んでいても、協力会社から請求書が届いていなければ、経理上の実績原価にはまだ反映されていない場合があります。
その数字だけを見て粗利を計算すると、実際よりも利益が多く残っているように見えることがあります。
施工中の粗利を把握する場合には、請求済みの外注費だけでなく、発注済みの金額も確認することが重要です。
経費
工事を進めるためには、材料費や労務費、外注費以外にもさまざまな費用が発生します。重機や機材のレンタル費、現場までの交通費、駐車場代、産業廃棄物の処理費、現場で使用する備品などが一例です。
一つひとつの金額が小さいため管理が後回しになりやすい費用ですが、工期が長くなったり、遠方の現場が増えたりすると、積み重なって工事の採算へ影響します。
「材料費と外注費は予算どおりなのに、最終的な粗利が想定より少ない」という場合には、こうした経費が予定以上に発生していないか確認する必要があります。
工事原価に含める費用のルールを統一する
工事の粗利を管理するうえで重要なのは、すべての工事で同じ考え方を用いることです。たとえば、ある担当者は交通費を工事原価として計上し、別の担当者は一般経費として処理している状態では、工事ごとの粗利率を単純に比較できません。
また、自社労務費をどのように扱うかについても、会社によって考え方が異なります。
大切なのは、工事ごとや担当者ごとに基準を変えず、自社で決めたルールを継続して使用することです。
工事原価の分類方法を統一しておけば、過去の工事と現在の工事を同じ基準で比較できます。
さらに、担当者が変わっても同じ方法で粗利を計算できるため、利益管理の属人化を防ぐことにもつながります。
共通して発生する費用の扱いも決めておく
複数の工事に関係する費用についても、あらかじめ扱いを決めておく必要があります。たとえば、複数現場で使用する車両や機材、共通して購入した消耗品などです。
特定の工事へすべて計上してしまうと、その工事だけ原価が高く見える可能性があります。
一方、工事原価へ一切反映しなければ、実際に必要だった費用が工事の採算へ反映されません。
どのような基準で工事へ配分するのか、あるいは共通費として別に管理するのかを決めておけば、担当者による判断のばらつきを防げます。
予定粗利と実績粗利を分けて考える
工事の粗利管理では、「予定粗利」と「実績粗利」を区別することが重要です。予定粗利とは、工事を受注した段階や実行予算を作成した段階で想定している粗利です。
受注金額から、施工に必要と見込まれる原価を差し引いて算出します。
一方、実績粗利は、実際に発生した工事原価をもとに計算した粗利です。
工事がすべて予定どおりに進めば、予定粗利と実績粗利の差は小さくなります。
しかし実際の現場では、資材価格の変化、施工内容の変更、追加作業、工期の延長、手戻りなどが発生することがあります。
その結果、予定していた原価と実際の原価に差が生じ、粗利も変化します。
重要なのは、予定粗利と実績粗利の差だけを見るのではなく、「なぜ差が生じたのか」を確認することです。
見積もり時の数量が不足していたのであれば、次回から積算方法を見直す必要があります。
施工に想定以上の人工が必要だったのであれば、実行予算や工程計画を見直す必要があるでしょう。
予定と実績の差を分析することで、粗利計算を次の工事の精度向上につなげることができます。
見積もり段階の粗利と実行予算段階の粗利にも注意する
予定粗利を確認するときには、「いつの時点の原価を使用しているのか」にも注意が必要です。顧客へ提出する見積もりを作成する段階では、まだ具体的な発注先や施工方法が確定していないことがあります。
受注後に協力会社から正式な見積もりを取得したり、施工方法を具体化したりすることで、より現実的な原価がわかってきます。
そのため、見積もり段階では十分な粗利を確保できる予定だったにもかかわらず、実行予算を作成した時点ですでに粗利が低下しているケースも考えられます。
この場合、施工中の原価超過だけが問題なのではありません。
受注前の積算や価格設定に課題がある可能性があります。
「受注時の予定粗利」「実行予算作成後の予定粗利」「完工後の実績粗利」と段階を分けて確認すると、どの時点で利益が変化したのかを把握しやすくなります。
工事完了後だけでなく施工中にも粗利を計算する
工事が終わり、すべての請求書がそろってから粗利を計算すれば、最終的な利益を把握できます。しかし、利益管理という観点では、それだけでは十分ではありません。
完工後に「予定より原価が増えていた」とわかっても、すでに施工は終了しているため、その工事の利益を取り戻すことは難しいためです。
そこで重要になるのが、施工中の粗利確認です。
施工中は、現在までに確定している実績原価に加えて、発注済みの費用や今後発生することが見込まれる費用を確認します。
そうすることで、「現在いくら使ったか」だけではなく、「最終的にどの程度の原価になりそうか」を考えられるようになります。
工事の進捗に対して原価の消化が早い場合には、残りの工程で予算を超える可能性があります。
反対に、施工が順調に進み、予定より原価を抑えられているのであれば、当初想定した粗利を確保できる可能性が高いと判断できます。
粗利を「完工後に計算する数字」ではなく、「施工中に確認する管理指標」として活用することが大切です。
工事途中の粗利を把握するには発注額も確認する
施工中の粗利を確認するときに注意したいのが、実績原価と発注額の違いです。経理上の実績原価は、請求書を受け取ってから反映されるケースがあります。
一方、現場ではすでに協力会社へ発注しており、将来的な支払いが決まっていることがあります。
実績原価だけを見ていると、こうした未請求の費用が見えません。
その結果、「まだ予算に余裕がある」と判断して新たな発注を行い、後から複数の請求が届いて予算超過に気づくことがあります。
工事途中で粗利を確認する場合には、すでに発生した原価だけではなく、発注済みで未請求の金額や、今後必要になると見込まれる原価まで把握することが重要です。
特に外注比率が高い工事では、請求書ベースだけではなく発注ベースでも原価を見る必要があります。
追加工事・変更工事が粗利計算に与える影響
建設工事では、施工途中で追加工事や仕様変更が発生することがあります。このとき注意したいのが、原価と売上をセットで管理することです。
追加作業を行えば、材料費や労務費、外注費などが増えます。
しかし、追加工事の内容が営業や経理へ共有されていなければ、原価だけが増えて売上へ反映されない可能性があります。
その状態で粗利を計算すれば、当然ながら工事の利益は低下します。
特に、「少しの作業だから対応しておこう」「後でまとめて精算しよう」といった対応を繰り返していると、個々の追加作業は小さくても、最終的には大きな原価差につながることがあります。
追加・変更工事が発生した場合には、その内容や追加原価、顧客への請求状況などを記録し、元の契約とあわせて工事全体の売上と原価を確認できるようにしておきましょう。
工事の粗利計算で起こりやすいミス
粗利の計算式が正しくても、使用するデータが不正確であれば正しい粗利は求められません。工事の粗利計算では、特に原価の入力漏れや計上時期の違いなどに注意が必要です。
原価の入力漏れ
材料を現金で購入した、現場で急きょ機材を手配したなど、通常とは異なる方法で費用が発生すると、原価管理表への入力が漏れることがあります。完工後に領収書や請求書が見つかり、粗利が変わってしまうケースも考えられます。
一つひとつの金額が小さくても、複数の入力漏れがあれば工事全体の粗利へ影響します。
費用が発生したときに、対象となる工事を記録するルールを決めておくことが重要です。
工事の紐づけ間違い
複数の現場が同時に進んでいると、本来は別の工事へ計上すべき原価が誤って登録されることがあります。会社全体の原価総額は変わらなくても、工事ごとの粗利は不正確になります。
工事番号などを利用し、発注や仕入れの段階から対象工事を明確にしておくと管理しやすくなります。
未請求分を考慮していない
施工中の粗利計算で特に起こりやすいのが、請求書が届いている原価だけで判断することです。すでに発注済みの工事や資材がある場合、その費用はいずれ発生します。
実績だけでなく発注残も確認しなければ、工事途中の粗利を実態より高く見積もる可能性があります。
売上と原価の計上基準が揃っていない
粗利を計算するときは、売上と原価の集計条件を揃える必要があります。対象となる工事や期間の範囲が異なれば、正しい比較はできません。
また、社内で管理資料を作成する際には、税込・税抜などの扱いも統一しておくことが大切です。
担当者によって異なる基準を使用すると、工事同士を比較した際に誤った判断につながる可能性があります。
工事の粗利を計算した後に確認したいこと
粗利を正しく算出できても、数字を記録するだけでは十分ではありません。粗利計算の結果を、見積もりや施工管理へフィードバックすることで、初めて工事データを経営改善へ活用できます。
見積もりと実績の差を確認する
まず確認したいのが、受注前に想定していた原価と実際の原価との差です。材料費が増えたのか、外注費が増えたのか、想定より人工が必要だったのかなど、費目ごとに確認すると原因を把握しやすくなります。
この情報を次回の積算へ反映すれば、過去の実績をもとに見積もりの精度を高められます。
工事ごとの傾向を比較する
粗利データを蓄積すると、工事ごとの収益性を比較できます。工事種別、顧客、施工条件などの切り口で確認することで、自社が利益を確保しやすい案件の特徴が見えてくる場合があります。
反対に、毎回予定粗利を下回る種類の工事がある場合には、見積もり方法や施工体制そのものを見直す必要があるかもしれません。
単独の工事を見るだけではなく、複数の工事を比較することで粗利データの価値が高まります。
次回の実行予算に反映する
完工した工事の原価は、次回の実行予算を作る際の重要な情報になります。似た条件の工事について、過去にどのような材料や外注が必要だったのか、施工中にどのような原価増加が発生したのかを確認できれば、より現実的な予算を作成できます。
経験豊富な担当者の感覚だけに頼るのではなく、過去の実績を会社のデータとして残すことで、見積もりや予算作成の属人化を防ぐことにもつながります。
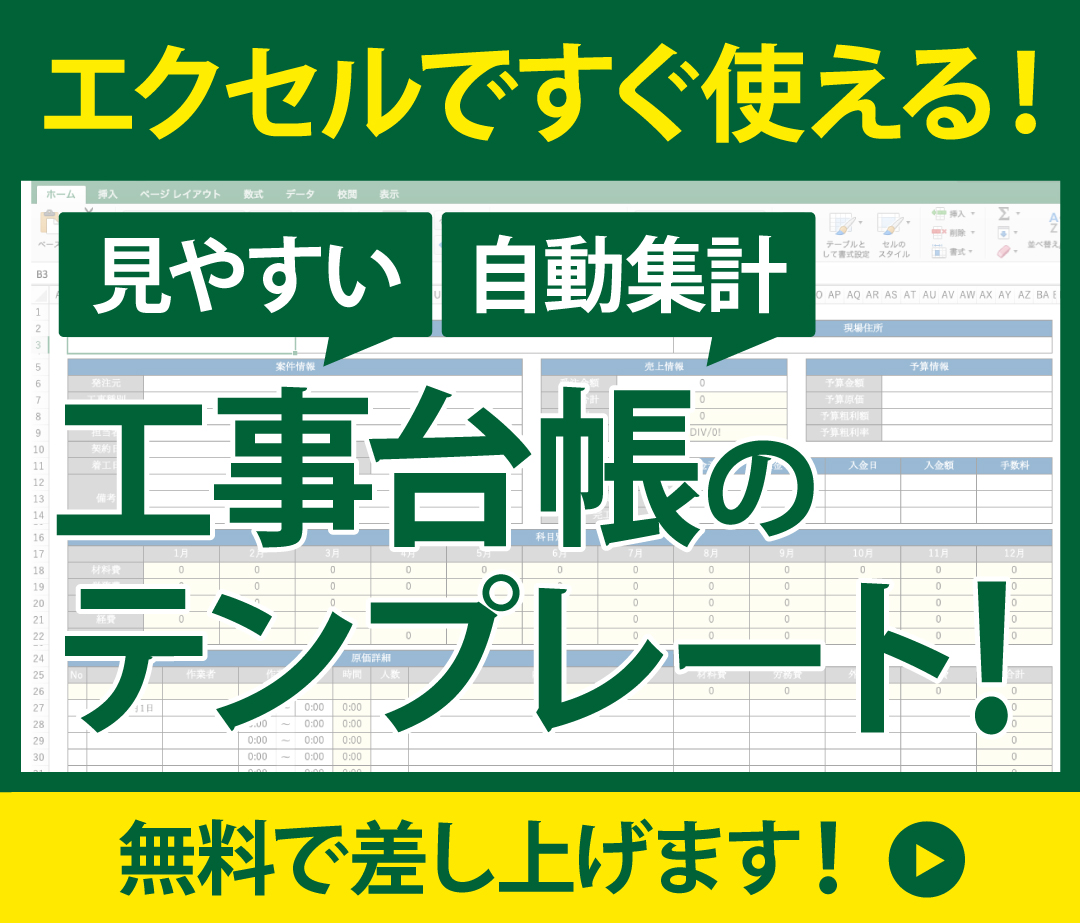
Excelで工事の粗利を計算する際の注意点
工事ごとの粗利をExcelで管理している企業も多いでしょう。工事件数が少なく、管理する担当者も限られている場合は、Excelでも十分に対応できる場合があります。
一方、工事件数が増えると、見積もり、実行予算、発注、請求、原価などの情報が複数のファイルに分散しやすくなります。
粗利を確認するたびに各ファイルから数字を転記していると、集計作業に時間がかかるだけでなく、入力ミスが発生する可能性もあります。
また、複数の担当者がそれぞれファイルを更新している場合、「どの数字が最新なのかわからない」という問題も起こります。
さらに、工事が完了してからExcelへまとめて原価を入力する運用では、施工途中の粗利を確認することができません。
粗利計算で重要なのは、複雑な表を作ることではありません。
必要な情報が継続的に更新され、必要なタイミングで正しい数字を確認できることです。
Excelでの集計に時間がかかるようになった場合や、工事途中の原価を把握できなくなっている場合には、管理方法を見直すタイミングといえるでしょう。
工事の粗利を正確に把握するための管理体制
工事の粗利計算は、経理担当者だけで完結する業務ではありません。現場で発生した材料購入や追加作業、協力会社への発注などの情報が経理へ届かなければ、正確な原価を把握できないためです。
そのため、営業、積算、現場、経理などの担当者が、それぞれ必要な情報を適切なタイミングで共有できる体制を整える必要があります。
たとえば、発注を行った時点で対象工事と発注金額を登録し、追加工事が発生したら関係者へ共有するなど、情報が発生した時点で記録する仕組みが有効です。
月末になってから各担当者へ「この工事で何か費用を使っていないか」と確認する運用では、入力漏れや確認漏れが起こりやすくなります。
また、粗利の確認を経営者だけが行うのではなく、工事担当者も自分が担当している案件の予算や原価を確認できるようにすると、現場レベルで利益を意識しやすくなります。
粗利を正しく計算するためには、計算方法だけでなく、元となる情報を集める業務フローまで整えることが重要です。
原価管理ソフト「要~KANAME~」で工事の粗利を把握
工事件数が増えてくると、粗利を計算するための情報収集そのものが大きな負担になることがあります。見積もりは営業担当者、実行予算は工事担当者、発注は現場、請求書は経理といったように情報が分散していると、一つの工事の収支を確認するために複数の資料を集めなければなりません。
この状態では、粗利を確認できるまでに時間がかかり、施工中の判断に数字を活用しにくくなります。
そこで選択肢となるのが、建設業向けの原価管理ソフトです。
プラスバイプラスが提供する原価管理システム「要 〜KANAME〜」を活用すれば、工事に関する情報を一元的に管理し、工事ごとの収支を把握しやすくなります。
工事の粗利を計算するためには、売上だけでなく、実行予算、発注、実績原価など複数の情報が必要です。
これらを工事単位でまとめて管理することで、予定していた原価と現在の状況を比較しやすくなり、粗利の変化にも気づきやすくなります。
また、完工した工事のデータを蓄積することで、過去の類似案件を次の見積もりや実行予算作成の参考にすることもできます。
「工事が終わらなければ利益がわからない」「粗利を確認するために複数のExcelを集計している」「担当者によって原価の管理方法が異なる」といった課題がある場合は、粗利の計算方法だけでなく、原価を把握する仕組みそのものを見直してみましょう。
正確な粗利計算を工事の利益管理につなげよう
工事の粗利は、「工事売上高-工事原価」という基本式で計算できます。また、粗利を工事売上高で割ることで粗利率を求めることができます。計算式そのものはシンプルですが、実務では工事原価を正しく把握することが重要です。
材料費、労務費、外注費、経費など、どの費用を工事原価として扱うのかを明確にし、すべての工事で統一したルールを用いることで、工事ごとの収益性を正しく比較できるようになります。
また、粗利は工事完了後だけに計算するものではありません。
施工中にも実績原価や発注済み金額などを確認し、予定粗利から大きく離れていないかを把握することで、原価超過の兆候へ早めに気づくことができます。
さらに、予定粗利と実績粗利の差を分析し、その原因を次の見積もりや実行予算へ反映すれば、工事を重ねるほど原価管理の精度を高めることができます。
粗利計算の目的を「最終的な利益を確認すること」だけにしないことが大切です。
受注前には価格設定の判断材料として、施工中には利益を守るための管理指標として、完工後には次の見積もりを改善するためのデータとして活用できます。
工事件数が増え、Excelなどによる集計に負担を感じている場合には、原価管理システム「要 〜KANAME〜」なども活用しながら、原価情報を工事単位で一元管理できる環境を整えていきましょう。
工事の粗利計算に関するよくある質問
Q1. 工事の粗利はどのように計算しますか?
基本的には、「工事売上高-工事原価」で計算します。工事原価には、材料費、労務費、外注費、工事に直接必要となる経費などを含めて考えます。
ただし、どの費用を工事原価へ含めるかは企業の管理方法によって異なる場合があります。
重要なのは、担当者や工事によって計算方法を変えず、自社で統一した基準を設けることです。
また、粗利額だけでなく、粗利を工事売上高で割った「粗利率」も確認すると、売上規模の異なる工事同士の収益性を比較しやすくなります。
Q2. 工事が完了する前でも粗利は計算できますか?
最終的な粗利はすべての売上と原価が確定した後に決まりますが、施工途中でも見込みの粗利を把握することは可能です。その場合は、現在までの実績原価だけを見るのではなく、すでに発注しているもののまだ請求されていない金額や、残りの工程で発生すると見込まれる原価も考慮します。
工事途中から粗利を確認することで、予定より原価が増えている案件を早期に発見しやすくなります。
完工後に結果だけを確認するのではなく、施工中の利益管理に粗利を活用することが重要です。
Q3. 予定粗利と実績粗利が大きく違う場合は何を確認すべきですか?
まず、工事原価を費目ごとに分けて、どこで予定との差が発生したのかを確認します。材料費であれば単価や使用数量、外注費であれば見積もり時と実際の発注金額、労務費であれば予定していた人工と実際の作業量などを確認します。
さらに、追加・変更工事の請求漏れや、工期延長、手戻りなどが発生していなかったかも確認しましょう。
差額だけを見るのではなく、「なぜ差が発生したのか」を明らかにし、その情報を次の見積もりや実行予算へ反映することが重要です。